Mẫu BC26/HĐG báo cáo tình hình sử dụng hóa đơn 2026
Chuyên viên pháp lý Trúc Anh09:53 11/05/26
Bài viết này PHÁP LUẬT DOANH NGHIỆP sẽ cung cấp đến quý khách hàng nội dung "Mẫu BC26/HĐG báo cáo tình hình sử dụng hóa đơn 2026" chi tiết tại bài viết bên dưới:
>> Chi tiết danh sách hơn 4600 doanh nghiệp nợ thuế TPHCM tính đến tháng 3/2026
>> Danh sách doanh nghiệp, HKD Hà Nội kiểm tra quý 2/2026
1. Mẫu BC26/HĐG báo cáo tình hình sử dụng hóa đơn 2026
Mẫu báo cáo tình hình sử dụng hóa đơn 2026 là Mẫu số BC26/HĐG Phụ lục IA ban hành kèm theo Nghị định 123/2020/NĐ-CP. (Áp dụng đối với doanh nghiệp, tổ chức kinh doanh mua hóa đơn giấy của cơ quan Thuế).
Tải về mẫu BC26/HĐG báo cáo tình hình sử dụng hóa đơn 2026 dưới đây:
 |
Mẫu BC26/HĐG báo cáo tình hình sử dụng hóa đơn 2026 |
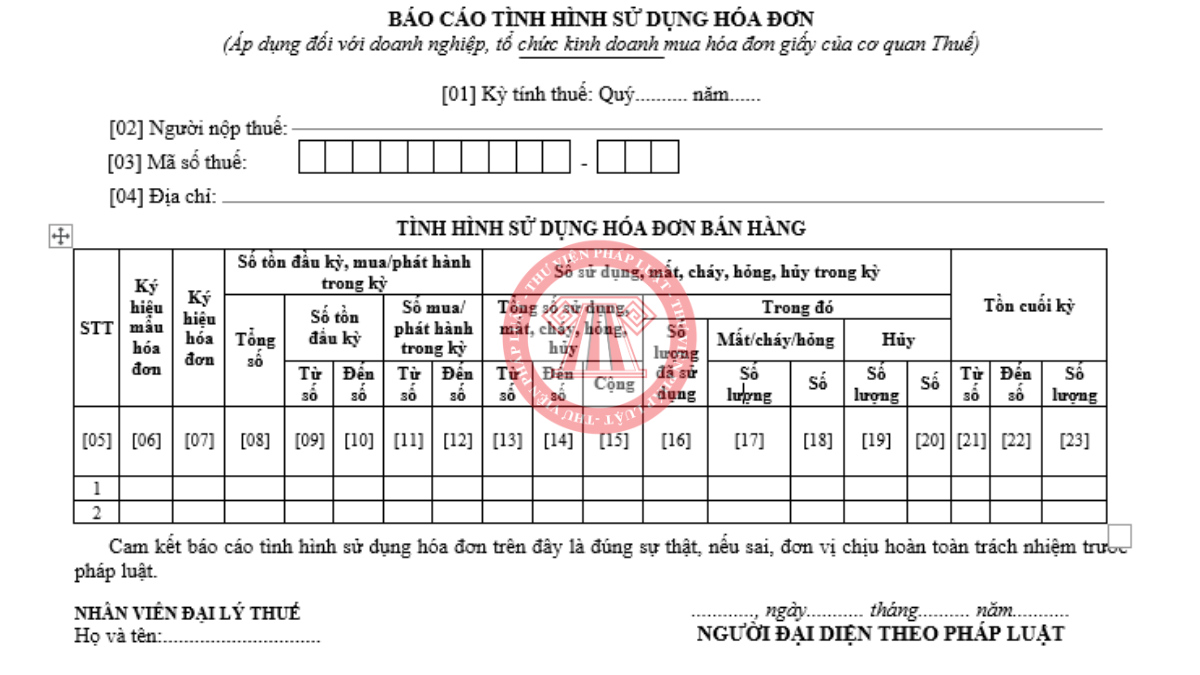
Mẫu BC26/HĐG báo cáo tình hình sử dụng hóa đơn 2026
(Ảnh minh họa – Nguồn từ Internet)
2. Quyền và nghĩa vụ của tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ
Căn cứ Điều 55 Nghị định 123/2020/NĐ-CP quy định quyền và nghĩa vụ của tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ như sau:
|
3. Trách nhiệm chia sẻ, kết nối thông tin, dữ liệu hóa đơn điện tử
Căn cứ Điều 58 Nghị định 123/2020/NĐ-CP (được sửa đổi bởi khoản 38 Điều 1 Nghị định 70/2025/NĐ-CP) quy định trách nhiệm chia sẻ, kết nối thông tin, dữ liệu hóa đơn điện tử như sau:
(i) Các doanh nghiệp, tổ chức kinh tế sản xuất, kinh doanh ở các lĩnh vực sau: điện lực; xăng dầu; bưu chính viễn thông; vận tải hàng không, đường bộ, đường sắt, đường biển, đường thủy; nước sạch; bảo hiểm; tài chính tín dụng; y tế; kinh doanh thương mại điện tử; kinh doanh siêu thị; thương mại thực hiện hóa đơn điện tử và cung cấp dữ liệu hóa đơn điện tử theo định dạng dữ liệu do Tổng cục Thuế công bố.
(ii) Các tổ chức tín dụng, tổ chức cung ứng dịch vụ thanh toán cung cấp dữ liệu điện tử về giao dịch thanh toán qua tài khoản của các tổ chức, cá nhân khi có yêu cầu bằng văn bản của cơ quan thuế việc cung cấp thông tin khách hàng thì thực hiện theo quy định của pháp luật về ngân hàng.
(iii) Tổ chức, cá nhân sản xuất, nhập khẩu những sản phẩm chịu thuế TTĐB thuộc đối tượng sử dụng tem theo quy định của pháp luật thực hiện quét mã QR cho sản phẩm sản xuất tại Việt Nam trước khi tiêu thụ trong nước hoặc sản phẩm sản xuất ở nước ngoài khi nhập khẩu để đảm bảo kết nối thông tin về in và sử dụng tem, tem điện tử giữa tổ chức sản xuất, nhập khẩu với cơ quan quản lý thuế. Thông tin về in, sử dụng tem điện tử là cơ sở để lập, quản lý và xây dựng cơ sở dữ liệu hóa đơn điện tử. Các đối tượng sử dụng tem có trách nhiệm chi trả chi phí in và sử dụng tem theo quy định của Bộ trưởng Bộ Tài chính.
(iv) Các tổ chức, đơn vị: Cơ quan quản lý thị trường, Tổng cục quản lý đất đai, Tổng cục địa chất và khoáng sản Việt Nam, cơ quan công an, giao thông, y tế và các cơ quan khác có liên quan kết nối chia sẻ thông tin, dữ liệu liên quan cần thiết trong lĩnh vực quản lý của đơn vị với Tổng cục Thuế để xây dựng cơ sở dữ liệu hóa đơn điện tử.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
300

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026

-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026

Cùng chuyên mục
-
- Tải Mẫu S10-DN theo Thông tư 99/2025/TT-BTC - Mẫu sổ chi tiết vật liệu, dụng cụ (sản phẩm, hàng hóa)11:22 25/09/2026
-
- Mẫu số S02a-DN Mẫu chứng từ ghi sổ theo Thông tư 99/2025/TT-BTC10:41 25/09/2026
-
- Tải về Mẫu số S03b-DN theo Thông tư 99/2025/TT-BTC10:24 25/09/2026
-
- Mẫu S03a-DN mẫu sổ nhật ký chung theo Thông tư 99/2025/TT-BTC10:04 25/09/2026
-
- Chi tiết các khoản giảm trừ khi tính thuế TNCN 2026 (giảm trừ gia cảnh, y tế, giáo dục)13:48 24/09/2026
-
- Tải về file word Mẫu 07 - LĐTL Thông tư 99/2025/TT-BTC Mẫu bảng kê trích nộp các khoản theo lương11:31 24/09/2026