10 nhóm thu nhập chịu thuế TNCN từ 01/7/2026
Chuyên viên pháp lý Diễm Quỳnh11:44 23/01/26
Bài viết dưới đây, Pháp Luật Doanh Nghiệp cập nhật 10 nhóm thu nhập chịu thuế TNCN từ 01/7/2026 theo Luật Thuế thu nhập cá nhân 2025
>> Quy định về hoàn thuế TNCN 2026 đối với thu nhập từ tiền lương, tiền công
>> Tải về trọn bộ mẫu hồ sơ khai thuế thu nhập doanh nghiệp tại Nghị định 373
1. 10 nhóm thu nhập chịu thuế TNCN từ 01/7/2026
Căn cứ Điều 3 Luật Thuế thu nhập cá nhân 2025 (có hiệu lực từ ngày 01/7/2026), 10 nhóm thu nhập chịu thuế TNCN từ 01/7/2026 bao gồm:
|
|
Nhóm thu nhập chịu thuế TNCN |
Các khoản thu nhập chi tiết |
|
1 |
Thu nhập từ kinh doanh |
- Thu nhập từ hoạt động sản xuất, kinh doanh hàng hoá, dịch vụ. - Thu nhập từ hoạt động hành nghề độc lập của cá nhân có giấy phép hoặc chứng chỉ hành nghề theo quy định của pháp luật. - Thu nhập từ hoạt động đại lý, môi giới, hợp tác kinh doanh với tổ chức. - Thu nhập từ hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số. |
|
2 |
Thu nhập từ tiền lương, tiền công |
- Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công. - Tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền dưới mọi hình thức. - Các khoản phụ cấp, trợ cấp, thu nhập khác trừ các khoản: phụ cấp, trợ cấp theo quy định của pháp luật về ưu đãi người có công; phụ cấp quốc phòng, an ninh; phụ cấp độc hại, nguy hiểm đối với ngành, nghề hoặc công việc ở nơi làm việc có yếu tố độc hại, nguy hiểm; phụ cấp thu hút, phụ cấp khu vực theo quy định của pháp luật; phụ cấp, trợ cấp, sinh hoạt phí do cơ quan Việt Nam ở nước ngoài chi trả; trợ cấp khó khăn đột xuất, trợ cấp tai nạn lao động, bệnh nghề nghiệp, trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi, trợ cấp do suy giảm khả năng lao động, trợ cấp hưu trí một lần, trợ cấp tuất hàng tháng và các khoản trợ cấp khác theo quy định của pháp luật về bảo hiểm xã hội; trợ cấp thôi việc, trợ cấp mất việc làm; trợ cấp mang tính chất bảo trợ xã hội và các khoản phụ cấp, trợ cấp, thu nhập khác không mang tính chất tiền lương, tiền công do Chính phủ quy định. |
|
3 |
Thu nhập từ đầu tư vốn |
- Tiền lãi cho vay. - Lợi tức cổ phần. - Thu nhập từ đầu tư vốn dưới các hình thức khác. |
|
4 |
Thu nhập từ chuyển nhượng vốn |
- Thu nhập từ chuyển nhượng phần vốn trong các tổ chức kinh tế. - Thu nhập từ chuyển nhượng chứng khoán. - Thu nhập từ chuyển nhượng vốn dưới các hình thức khác. |
|
5 |
Thu nhập từ chuyển nhượng bất động sản |
- Thu nhập từ chuyển nhượng quyền sử dụng đất và tài sản gắn liền với đất. - Thu nhập từ chuyển nhượng quyền sở hữu hoặc sử dụng nhà ở. - Thu nhập từ chuyển nhượng quyền thuê đất, quyền thuê mặt nước. - Các khoản thu nhập khác nhận được từ chuyển nhượng bất động sản dưới mọi hình thức. |
|
6 |
Thu nhập từ trúng thưởng |
- Trúng thưởng xổ số. - Trúng thưởng trong các hình thức khuyến mại. - Trúng thưởng trong các hình thức đặt cược. - Trúng thưởng trong các trò chơi, cuộc thi có thưởng và các hình thức trúng thưởng khác, trừ trúng thưởng trong casino. |
|
7 |
Thu nhập từ tiền bản quyền |
- Thu nhập từ chuyển giao, chuyển quyền sử dụng các đối tượng của quyền sở hữu trí tuệ. - Thu nhập từ chuyển giao công nghệ. |
|
8 |
Thu nhập từ nhượng quyền thương mại |
|
|
9 |
Thu nhập từ nhận thừa kế, quà tặng |
Chứng khoán, phần vốn trong các tổ chức kinh tế, cơ sở kinh doanh, bất động sản và các tài sản phải đăng ký sở hữu hoặc đăng ký sử dụng. |
|
10 |
Thu nhập khác |
- Thu nhập từ chuyển nhượng tên miền internet quốc gia Việt Nam “.vn”. - Thu nhập từ chuyển nhượng kết quả giảm phát thải khí nhà kính, tín chỉ các bon. - Thu nhập từ chuyển nhượng biển số xe trúng đấu giá theo quy định của pháp luật. - Thu nhập từ chuyển nhượng tài sản số. - Thu nhập từ chuyển nhượng vàng miếng. |
Trên đây là “10 nhóm thu nhập chịu thuế TNCN từ 01/7/2026”
>>TẢI VỀ<< Tờ khai thuế TNCN mẫu 02/KK-TNCN 2026 mới nhất

10 nhóm thu nhập chịu thuế TNCN từ 01/7/2026
(Ảnh minh họa – Nguồn Internet)
2. Bảng so sánh nội dung mới giữa Luật Thuế TNCN 2025 và Luật Thuế TNCN 2007 do Thuế TPHCM công bố
>> Xem chi tiết tại: Bảng so sánh nội dung mới giữa Luật Thuế TNCN 2025 và Luật Thuế TNCN 2007 do Thuế TPHCM công bố
3. Quy định về hoàn thuế TNCN 2026 đối với thu nhập từ tiền lương, tiền công
Căn cứ Điều 6 Luật Thuế thu nhập cá nhân 2025, người nộp thuế được hoàn thuế TNCN 2026 trong các trường hợp sau:
- Cá nhân có số thuế đã nộp lớn hơn số thuế phải nộp.
- Cá nhân đã nộp thuế nhưng có thu nhập tính thuế chưa đến mức phải nộp thuế.
>> Xem chi tiết >> TẠI ĐÂY <<
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- thuế TNCN
- Luật Thuế thu nhập cá nhân 2025
399

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026

-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026

Cùng chuyên mục
-
- Quy định về bảng kê chi phí khám chữa bệnh 2026 để được giảm trừ y tế khi tính thuế TNCN13:45 26/09/2026
-
- Giảm trừ y tế giáo dục khi tính thuế TNCN 2026: Mức giảm, điều kiện, hồ sơ, lưu ý lập và sử dụng hóa đơn điện tử11:57 26/09/2026
-
- Điểm mới chế độ kế toán thay thế Thông tư 133 (tài khoản, chứng từ, sổ kế toán, báo cáo tài chính,..)12:01 26/09/2026
-
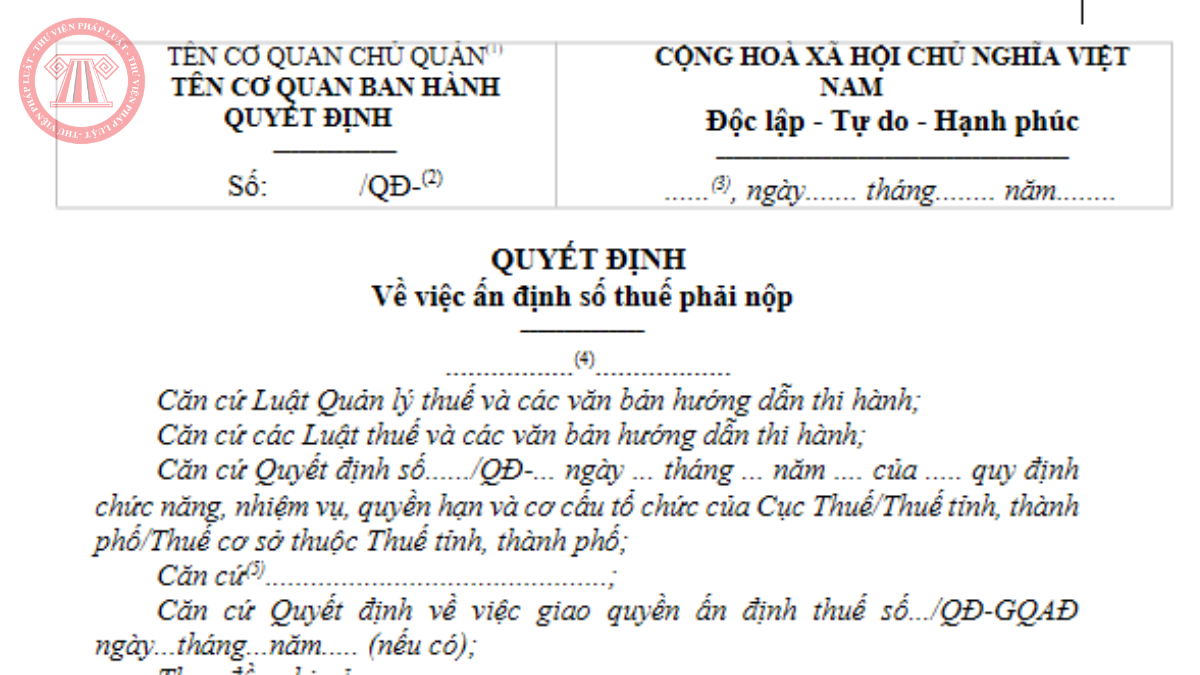
- Mẫu Quyết định về việc ấn định số thuế phải nộp mới nhất 2026 theo Thông tư 89/2026/TT-BTC10:25 26/09/2026
-
- Giảm trừ y tế khi tính thuế TNCN phải có đầy đủ hóa đơn, chứng từ và bảng kê chi phí khám chữa bệnh09:05 26/09/2026
-
- Các khoản chi y tế giáo dục không được giảm trừ khi tính thuế TNCN 2026 từ tiền lương tiền công08:36 26/09/2026