
USB debugging là gì? Tắt chế độ gỡ lỗi USB debugging như thế nào?
USB Debugging (hay gỡ lỗi USB) là tính năng giúp thiết bị Android kết nối và làm việc trực tiếp với máy tính thông qua bộ công cụ Android SDK để thực hiện các thao tác nâng cao.
Khi bật chế độ này, điện thoại có thể nhận lệnh, dữ liệu hoặc tệp từ PC. Đồng thời, máy tính cũng có thể truy xuất thông tin từ thiết bị, chẳng hạn như các tệp nhật ký hệ thống. Tính năng này thường được dùng trong quá trình phát triển và kiểm tra ứng dụng.
Dưới đây là cách tắt chế độ gỡ lỗi USB debugging trên Android có thể tham khảo:
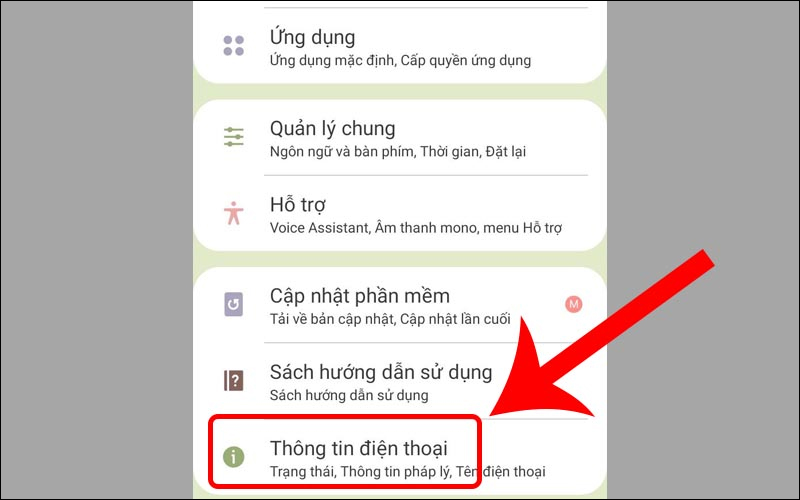
Bước 1: Vào Cài đặt > Chọn mục Thông tin điện thoại.
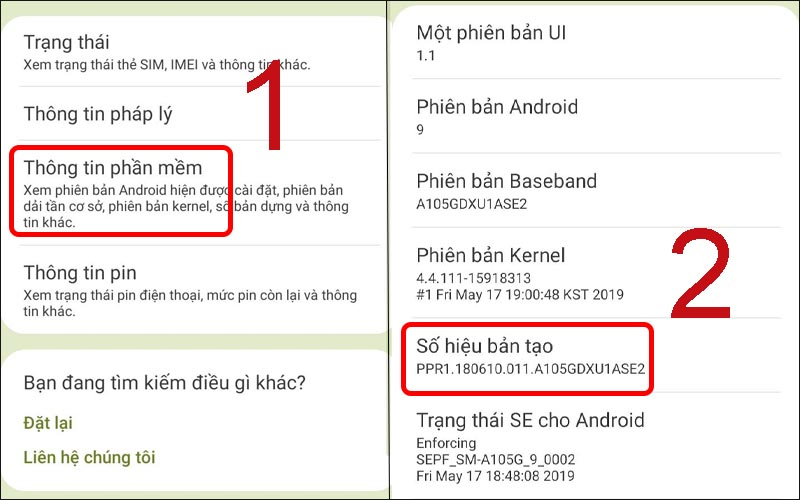
Bước 2: Chọn Thông tin phần mềm > Nhấn vào Số hiệu bản tạo để mở uyền cài đặt cho người phát triển.
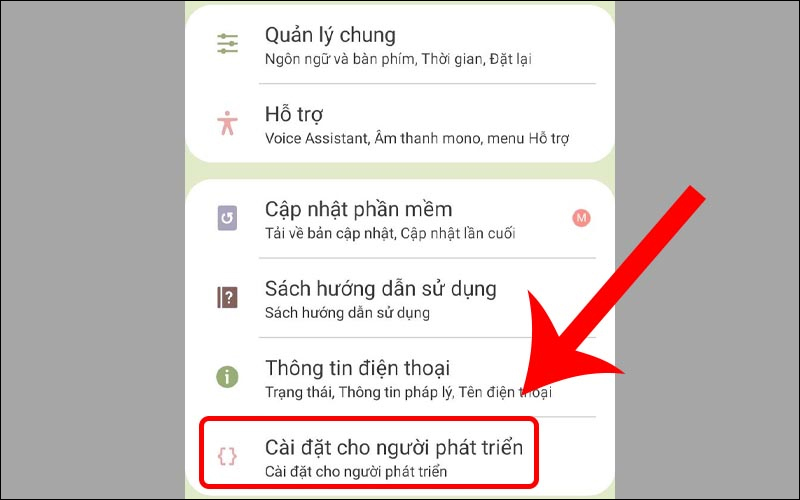
Bước 3: Sau khi kết thúc, quay trở về và chọn mục Cài đặt cho người phát triển.
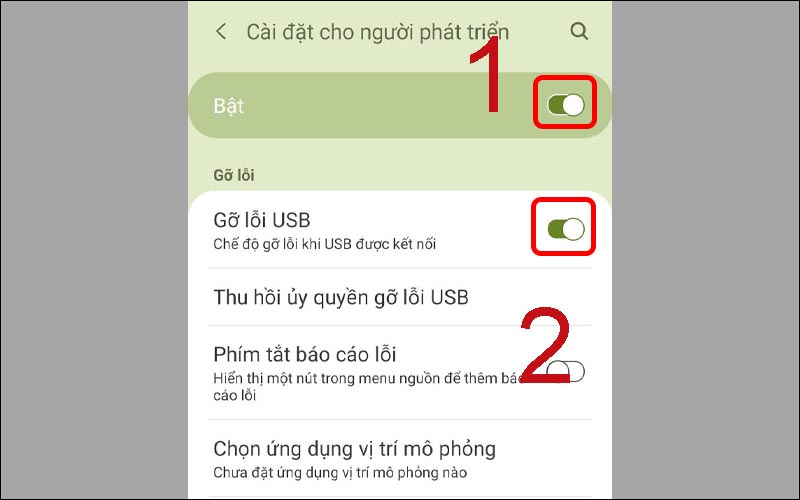
Bước 4: Chọn Bật để bật Cài đặt cho người phát triển > Chọn Bật/Tắt chế độ Gỡ lỗi USB
(*) Trên đây là cách tắt chế độ gỡ lỗi USB debugging trên Android có thể tham khảo.
USB debugging là gì? Tắt chế độ gỡ lỗi USB debugging như thế nào? (Hình từ Internet)
Ứng dụng Mobile Banking sẽ tự động dừng hoạt động khi phát hiện bật USB debugging đúng không?
Căn cứ khoản 4 Điều 8 Thông tư 50/2024/TT-NHNN được sửa đổi, bổ sung bởi khoản 2 Điều 5 Thông tư 77/2025/TT-NHNN quy định như sau:
Phần mềm ứng dụng Mobile Banking
…
4. Triển khai các giải pháp nhằm phòng, chống, phát hiện các hành vi can thiệp trái phép vào ứng dụng Mobile Banking đã cài đặt trong thiết bị di động của khách hàng. Ứng dụng Mobile Banking phải tự động thoát hoặc dừng hoạt động và thông báo cho khách hàng lý do nếu phát hiện một trong các dấu hiệu sau:
a) Có trình gỡ lỗi (debugger) được gắn vào hoặc môi trường có trình gỡ lỗi đang hoạt động; hoặc khi ứng dụng bị chạy trong môi trường giả lập (emulator)/ máy ảo/ thiết bị giả lập; hoặc hoạt động ở chế độ cho phép máy tính giao tiếp trực tiếp với thiết bị Android (Android Debug Bridge);
b) Phần mềm ứng dụng bị chèn mã bên ngoài ứng dụng khi đang chạy, thực hiện các hành vi như theo dõi các hàm được chạy, ghi lại log dữ liệu truyền qua các hàm, API.... (hook); hoặc phần mềm ứng dụng bị can thiệp, đóng gói lại (repacking);
c) Thiết bị đã bị phá khóa (root / jailbreak); hoặc bị mở khóa cơ chế bảo vệ (unlockbootloader)
Theo đó, từ ngày 01/3/2026 Ứng dụng Mobile Banking phải tự động thoát hoặc dừng hoạt động và thông báo cho khách hàng lý do nếu phát hiện một trong các dấu hiệu sau:
- Thứ nhất, ứng dụng bị gắn trình gỡ lỗi (debugger) được gắn vào hoặc môi trường có trình gỡ lỗi đang hoạt động; hoặc khi ứng dụng bị chạy trong môi trường giả lập (emulator)/ máy ảo/ thiết bị giả lập; hoặc hoạt động ở chế độ cho phép máy tính giao tiếp trực tiếp với thiết bị Android (Android Debug Bridge);
- Thứ hai, phần mềm ứng dụng bị chèn mã bên ngoài ứng dụng khi đang chạy, thực hiện các hành vi như theo dõi các hàm được chạy, ghi lại log dữ liệu truyền qua các hàm, API.... (hook); hoặc phần mềm ứng dụng bị can thiệp, đóng gói lại (repacking);
- Thứ ba, thiết bị của khách hàng đã bị phá khóa (root / jailbreak); hoặc bị mở khóa cơ chế bảo vệ (unlockbootloader)
Như vậy, Ứng dụng Mobile Banking có thể sẽ tự động dừng hoạt động khi phát hiện USB debugging.
Các trường hợp nhận tiền chuyển khoản không phải nộp thuế TNCN mới nhất 2026?
Căn cứ theo quy định của Luật Thuế thu nhập cá nhân 2025 thì dưới đây là một số nguồn tiền được chuyển vô tài khoản cá nhân không bị tính thuế thu nhập cá nhân cụ thể như sau:
Dưới đây là tổng hợp các trường hợp phổ biến nhận tiền chuyển khoản không phải nộp thuế TNCN bao gồn:
(1) Vay mượn giữa người thân, bạn bè - không phải thu nhập chịu thuế
Các khoản tiền cá nhân nhận được từ người thân, bạn bè để phục vụ mục đích vay mượn, hỗ trợ, giúp đỡ đều được pháp luật xác định là quan hệ dân sự, không phát sinh thu nhập nên không thuộc diện chịu thuế.
Tuy nhiên, để tránh hiểu nhầm, người chuyển tiền nên ghi rõ nội dung như: “vay tiền”, “giúp tạm”, “chuyển khoản mượn tiền”.
(2) Nhận tiền để đáo hạn khoản vay ngân hàng
Người vay ngân hàng đến kỳ đáo hạn thường nhờ người thân chuyển tiền hộ để tất toán trước khi vay lại. Khoản tiền chuyển vào tài khoản nhằm mục đích kỹ thuật này không tạo ra thu nhập cá nhân nên không bị đánh thuế.
(3) Kiều hối – tiền gửi từ người thân ở nước ngoài
Tiền thân nhân gửi từ nước ngoài về, hay còn gọi là kiều hối, được pháp luật Việt Nam miễn thuế nhằm khuyến khích nguồn ngoại tệ. Khoản tiền này không được xem là thu nhập chịu thuế cá nhân nếu gửi qua các kênh chính thức như ngân hàng, công ty chuyển tiền hợp pháp.
(4) Các hoạt động thu hộ, chi hộ
Những cá nhân làm nghề shipper, thu hộ tiền hàng (COD), hoặc nhận tiền rồi chi lại theo ủy quyền (ví dụ như nhân viên cây xăng thu tiền hộ công ty) không phải kê khai thu nhập cá nhân. Lý do là các khoản này không mang tính thu nhập thật sự mà chỉ là trung gian giao dịch.
(5) Nhận – chuyển tiền hộ mà không thu phí
Khi bạn chuyển tiền giúp người khác và không thu bất kỳ khoản phí, thu nhập nào, số tiền nhận vào tài khoản sẽ không bị tính thuế. Tuy nhiên, nếu có thu phí thì phần phí dịch vụ có thể bị đánh thuế thu nhập từ dịch vụ (5% - 7%).
(6) Nhận tiền bán nhà, đất và đã hoàn thành nghĩa vụ thuế
Nếu cá nhân bán bất động sản và đã thực hiện đầy đủ nghĩa vụ thuế trước đó (thuế thu nhập cá nhân, lệ phí trước bạ…), số tiền chuyển khoản thanh toán sau này không bị đánh thuế lại. Tuy nhiên, nếu phát hiện việc khai giá thấp để trốn thuế, cơ quan thuế có quyền truy thu phần chênh lệch.
(7) Tiền lương đã khấu trừ thuế – chuyển cho người thân
Tiền lương sau thuế mà cá nhân chuyển cho vợ, chồng hoặc người thân khác không được xem là thu nhập mới. Vì vậy, người nhận sẽ không bị tính thuế lại. Điều quan trọng là phải chứng minh nguồn tiền là tiền lương đã qua khấu trừ theo quy định.
(8) Lương từ nước ngoài – đã đóng thuế sở tại
Người lao động Việt Nam đang làm việc tại nước ngoài nếu đã nộp thuế tại quốc gia sở tại, khi chuyển tiền về nước sẽ được miễn thuế thu nhập cá nhân. Điều kiện là phải có chứng từ chứng minh thuế đã đóng, chuyển qua ngân hàng chính thống.
(9) Lãi cho vay cá nhân nhỏ lẻ – không bị đánh thuế
Khi cá nhân cho người khác vay tiền theo hình thức dân sự (họ, hụi, bạn bè, người thân…) mà không có lãi hoặc lãi nhỏ, không thường xuyên thì không bị coi là kinh doanh nên không phải đóng thuế.
Tuy nhiên, nếu cho doanh nghiệp, tổ chức vay và nhận lãi định kỳ, người cho vay có thể phải nộp thuế 5% trên phần lãi.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];




































