Tổng hợp chính sách mới về thuế, kế toán từ 1/1/2026 mà người nộp thuế, kế toán cần biết?
Để thuận tiện cho người nộp thuế, kế toán trong thực hiện nghĩa vụ, nghiệp vụ của mình; bài viết dưới đây cập nhật một số chính sách mới về thuế, kế toán có hiệu lực từ 1/1/2026 mà người nộp thuế, kế toán cần nắm:
(1) Xóa bỏ thuế khoán đối với hộ kinh doanh
Căn cứ tiểu mục 7 Mục II Nghị quyết 68-NQ/TW năm 2025 quy định về nhiệm vụ và giải pháp như sau như sau:
Hỗ trợ thực chất, hiệu quả doanh nghiệp nhỏ, siêu nhỏ và hộ kinh doanh
- Rà soát, hoàn thiện khung khổ pháp lý về kinh doanh cá thể; thu hẹp tối đa sự chênh lệch, tạo mọi điều kiện thuận lợi về tổ chức quản trị và chế độ tài chính, kế toán để khuyến khích hộ kinh doanh chuyển đổi thành doanh nghiệp. Đẩy mạnh số hoá, minh bạch hoá, đơn giản hoá, dễ tuân thủ, dễ thực hiện đối với chế độ kế toán, thuế, bảo hiểm... để khuyến khích chuyển đổi hộ kinh doanh sang hoạt động theo mô hình doanh nghiệp. Xoá bỏ hình thức thuế khoán đối với hộ kinh doanh chậm nhất trong năm 2026.
...
Bên cạnh đó, tại khoản 6 Điều 10 Nghị quyết 198/2025/QH15 quy định như sau:
Hỗ trợ thuế, phí, lệ phí
...
6. Hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 01 tháng 01 năm 2026. Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo pháp luật về quản lý thuế.
Theo đó, hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 01 tháng 01 năm 2026. Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo pháp luật về quản lý thuế.
Như vậy, hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 01 tháng 01 năm 2026.
(2) Mức doanh thu chịu thuế hộ kinh doanh sau bỏ thuế khoán theo mô hình quản lý thuế mới
Ngày 06/10/2025, Bộ Tài chính đã ban hành Quyết định 3389/QĐ-BTC năm 2025 về việc Phê duyệt Đề án “Chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi xóa bỏ thuế khoán".
Trong đó, tại Bảng 2 Mô hình quản lý thuế đối với hộ, cá nhân kinh doanh được ban hành kèm theo Quyết định 3389/QĐ-BTC năm 2025, Cục Thuế đã quy định chi tiết cách tính thuế đối với hộ kinh doanh năm 2026 khi bỏ thuế khoán trên cơ sở phân chia thành 03 nhóm doanh thu, cụ thể như sau:
Tiêu chí | Nhóm 1 Doanh thu ≤ 200 triệu | Nhóm 2 200 triệu < DT ≤ 3 tỷ | Nhóm 3 Doanh thu > 3 tỷ |
Thuế GTGT | Không phải nộp | - Theo phương pháp trực tiếp theo % doanh thu): Thuế GTGT phải nộp = Doanh thu x Tỷ lệ % - Tự nguyện đăng ký áp dụng pp khấu trừ nếu đủ điều kiện Thuế GTGT phải nộp = Thuế GTGT đầu ra - Thuế GTGT đầu vào được khấu trừ | - Bắt buộc áp dụng khấu trừ Thuế GTGT phải nộp = Thuế GTGT đầu ra - Thuế GTGT đầu vào được khấu trừ |
Thuế TNCN | Không phải nộp | Tính theo tỷ lệ % trên doanh thu theo từng ngành nghề Số thuế TNCN phải nộp = Doanh thu x Tỷ lệ % | Tính trên thu nhập tính thuế x 17% (Thu nhập tính thuế = Doanh thu - chi phí hợp lý) |
Trách nhiệm kê khai doanh thu | Kê khai 2 lần/năm (đầu/ giữa năm và cuối năm) để xác định nghĩa vụ thuế | Kê khai theo quý (4 lần/năm) + quyết toán năm | Kê khai theo tháng (nếu có doanh thu năm trên 50 tỷ) hoặc quý, quyết toán năm |
Hóa đơn | Khuyến khích dùng hóa đơn điện tử có mã (trong giao dịch với người tiêu dùng) | Bắt buộc dùng HĐĐT khởi tạo từ máy tính tiền nếu DT > 1 tỷ và có hoạt động kinh doanh bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng; | Bắt buộc dùng hóa đơn điện tử có mã hoặc HĐĐT khởi tạo từ máy tính tiền |
Sổ kế toán | Ghi chép đơn giản (được hỗ trợ phần mềm đơn giản miễn phí) | Sổ kế toán đơn giản, phần mềm miễn phí | Bắt buộc theo chế độ kế toán của DN siêu nhỏ hoặc DN vừa |
Tài khoản ngân hàng | Không bắt buộc | Bắt buộc mở tài khoản riêng phục vụ kinh doanh | Bắt buộc mở tài khoản riêng phục vụ kinh doanh |
Chuyển đổi pp tính thuế | Không áp dụng | Nếu DT > 3 tỷ trong 2 năm liên tục → áp dụng như nhóm 3 từ năm sau | Áp dụng như DN. Được khấu trừ thuế GTGT đầu vào từ kỳ đầu tiên |
Kinh doanh qua nền tảng TMĐT | Nếu sàn có chức năng thanh toán: - Sàn khấu trừ, kê khai và nộp thay thuế GTGT, TNCN theo tỷ lệ % trên doanh thu - Nếu DT cuối năm < 200tr, được xử lý hoàn nộp thừa thuế đã nộp thay Nếu sàn không có chức năng thanh toán: - Cá nhân phải tự kê khai, nộp thuế theo từng lần phát sinh, tháng hoặc quý | Nếu sàn có chức năng thanh toán: - Sàn khấu trừ, kê khai và nộp thay thuế GTGT, TNCN theo tỷ lệ % trên doanh thu - Nếu DT cuối năm < 200tr, được xử lý hoàn nộp thừa thuế đã nộp thay Nếu sàn không có chức năng thanh toán: - Cá nhân phải tự kê khai, nộp thuế theo từng lần phát sinh, tháng hoặc quý | Nếu sàn có chức năng thanh toán: - Sàn khấu trừ, kê khai và nộp thay thuế GTGT, TNCN theo tỷ lệ % trên doanh thu - Nếu DT cuối năm < 200tr được xử lý hoàn nộp thừa thuế đã nộp thay Nếu sàn không có chức năng thanh toán: - Cá nhân phải tự kê khai, nộp thuế theo từng lần phát sinh, tháng hoặc quý |
Hỗ trợ từ cơ quan nhà nước | - Miễn phí phần mềm kế toán - Hỗ trợ sử dụng hóa đơn điện tử - Tư vấn pháp lý | - Miễn phí phần mềm kế toán - Hỗ trợ sử dụng hóa đơn điện tử - Tư vấn pháp lý | - Miễn phí phần mềm kế toán - Hỗ trợ sử dụng hóa đơn điện tử - Tư vấn pháp lý - Khuyến khích chuyển đổi sang doanh nghiệp để hưởng ưu đãi theo Nghị quyết 68 & 198 |
Như vậy, dựa trên mô hình quản lý thuế đối với hộ cá nhân kinh doanh nêu trên, có thể thấy từ 2026 thì hộ kinh doanh được chia thành 03 nhóm để quản lý:
(1) Nhóm 1: Các hộ kinh doanh có doanh thu dưới 200 triệu đồng một năm
(2) Nhóm 2: Các hộ kinh doanh có doanh thu từ 200 triệu đến dưới 3 tỷ đồng
(3) Nhóm 3: Các hộ kinh doanh có doanh thu trên 3 tỷ đồng một năm.
Tuy nhiên, ngày 27/11/2025 Bộ Tài chính đã ban hành Công văn 18491/BTC-CST năm 2025 về tiếp thu, giải trình ý kiến thẩm tra, ý kiến của Đại biểu về dự án Luật Thuế TNCN (sửa đổi).
Bộ Tài chính đề xuất nâng ngưỡng doanh thu chịu thuế lên 500 triệu cho hộ kinh doanh, cá nhân kinh doanh, cụ thể:
1. Về thuế đối với cá nhân kinh doanh
...
- Về mức doanh thu không phải nộp thuế: Bộ Tài chính đề nghị điều chỉnh từ 200 triệu đồng/năm lên 500 triệu đồng/năm. Đồng thời, mức 500 triệu đồng/năm này cũng là mức được trừ trước khi nộp thuế theo tỷ lệ trên doanh thu. Áp dụng mức doanh thu này, theo số liệu tính đến tháng 10/2025 có hơn 2,54 triệu hộ kinh doanh thường xuyên thì dự kiến sẽ có khoảng 2,3 triệu hộ kinh doanh không phải nộp thuế (chiếm khoảng 90% trên tổng số 2,54 triệu hộ kinh doanh).
(3) Mức thuế bảo vệ môi trường đối với xăng, dầu, mỡ nhờn từ ngày 01/01/2026 đến hết ngày 31/12/2026
Mức thuế bảo vệ môi trường đối với xăng, dầu, mỡ nhờn từ ngày 01/01/2026 đến hết ngày 31/12/2026 được quy định tại Nghị quyết 109/2025/UBTVQH15 như sau:
STT | Hàng hóa | Đơn vị tính | Mức thuê (đồng/đơn vị hàng hóa) |
1 | Xăng, trừ etanol | lít | 2.000 |
2 | Nhiên liệu bay | lít | 1.500 |
3 | Dầu diesel | lít | 1.000 |
4 | Dầu hỏa | lít | 6.00 |
5 | Dầu mazut | lít | 1.000 |
6 | Dầu nhờn | lít | 1.000 |
7 | Mỡ nhờn | lít | 1.000 |
Mức thuế bảo vệ môi trường đối với xăng, dầu, mỡ nhờn từ ngày 01/01/2027 trở đi được thực hiện theo quy định tại mục I khoản 1 Điều 1 Nghị quyết 579/2018/UBTVQH14 được sửa đổi bởi Điều 1 Nghị quyết 109/2025/UBTVQH15 có hiệu lực từ ngày 01/01/2026 của Ủy ban Thường vụ Quốc hội về Biểu thuế bảo vệ môi trường.
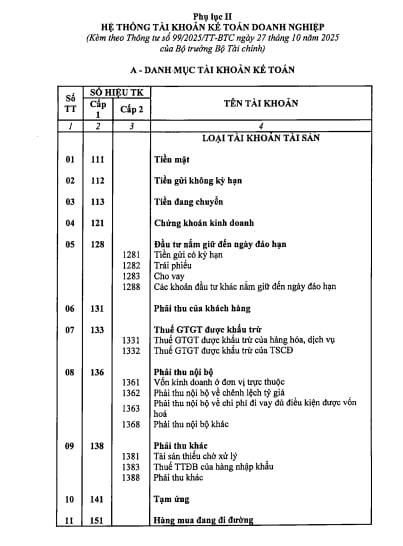
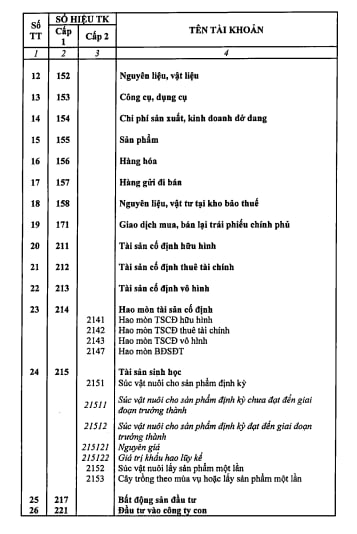
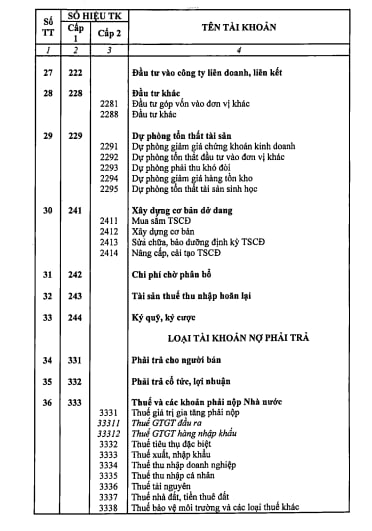
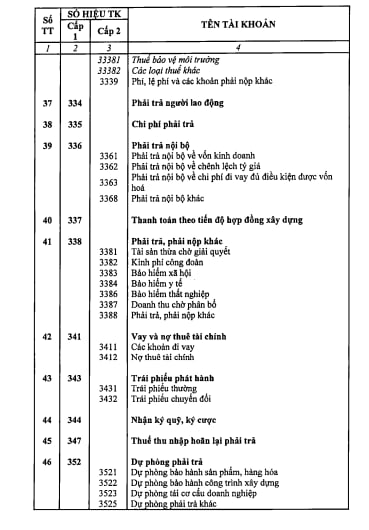
(4) Chế độ kế toán theo Thông tư 99/2025/TT-BTC có hiệu lực thay thế Thông tư 200/2014/TT-BTC từ 1/1/2026
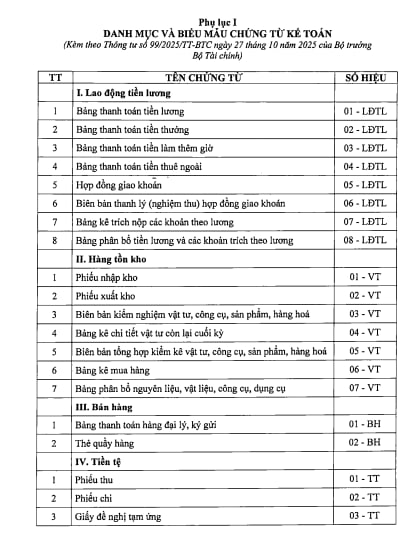
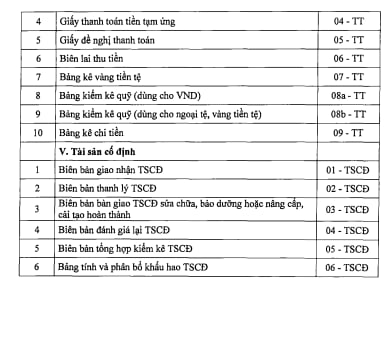
Thông tư 99/2025/TT-BTC thay đổi mẫu tại Phụ lục ban hành kèm theo, cụ thể:
Phụ lục 1: Danh mục và biểu mẫu chứng từ kế toán
Phụ lục 2: Hệ thống tài khoản kế toán doanh nghiệp
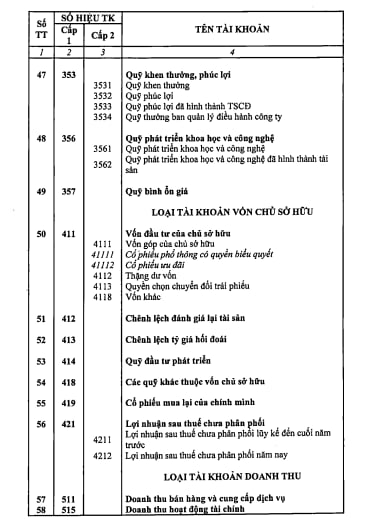
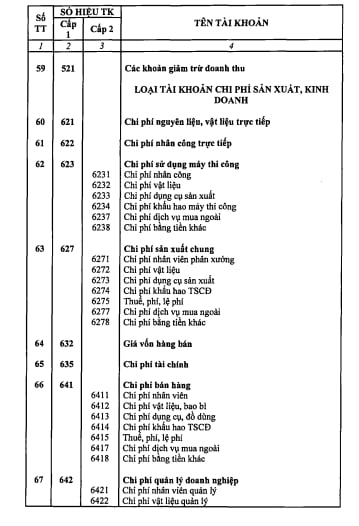
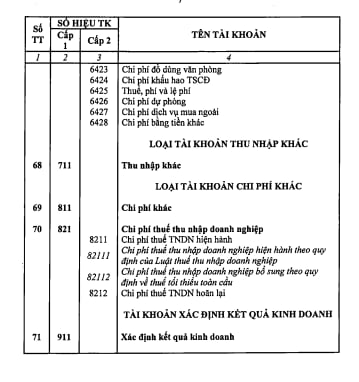
Phụ lục 3: Sổ kế toán
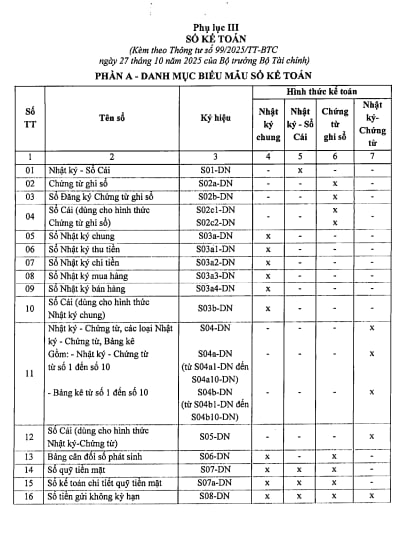
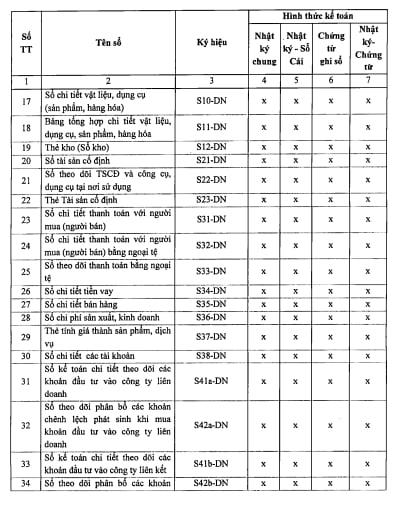
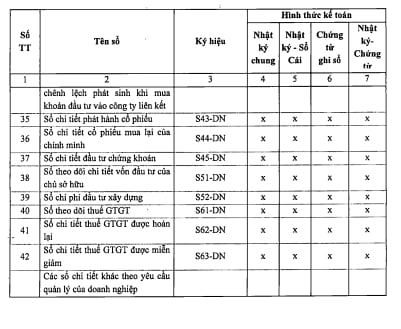
>>> Xem chi tiết Phụ lục 3 tại đây
Phụ lục 4: Biểu mẫu báo cáo tài chính
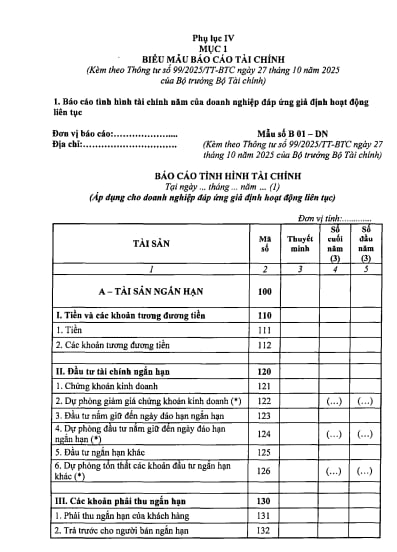
>>> Xem chi tiết Phụ lục 4 tại đây
(5) Nâng mức giảm trừ gia cảnh người nộp thuế lên 15.5 triệu đồng/tháng từ 1/1/2026
Ngày 17/10/2025, UBTVQH đã ban hành Nghị quyết 110/2025/UBTVQH15 về điều chỉnh mức giảm trừ gia cảnh của thuế thu nhập cá nhân.
Theo đó, tại Điều 1 Nghị quyết 110/2025/UBTVQH15 đã điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 Luật Thuế thu nhập cá nhân như sau:
- Mức giảm trừ đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
- Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Đồng thời, tại Điều 2 Nghị quyết 110/2025/UBTVQH15 quyết nghị về hiệu lực thi hành như sau:
Hiệu lực thi hành
1. Nghị quyết này có hiệu lực thi hành từ ngày 01 tháng 01 năm 2026 và áp dụng từ kỳ tính thuế năm 2026.
2. Nghị quyết số 954/2020/UBTVQH14 ngày 02 tháng 6 năm 2020 của Ủy ban Thường vụ Quốc hội về điều chinh mức giảm trừ gia cảnh của thuế thu nhập cá nhân hết hiệu lực kể từ ngày Nghi quyết này có hiệu lực thi hành.
Như vậy, kể từ từ ngày 1/1/2026 thì Nghị quyết 954/2020/UBTVQH14 ngày 02 tháng 6 năm 2020 của Ủy ban Thường vụ Quốc hội về điều chinh mức giảm trừ gia cảnh của thuế thu nhập cá nhân hết hiệu lực và được thay thế bởi Nghị quyết 110/2025/UBTVQH15.
(6) Sửa đổi biểu thuế suất và mức thuế tuyệt đối thuế tiêu thụ đặc biệ
Căn cứ Điều 8 Luật Thuế tiêu thụ đặc biệt 2025 (có hiệu lực từ 1/1/2026) quy định thuế suất và mức thuế tuyệt đối thuế tiêu thụ đặc biệt đối với hàng hóa, dịch vụ, cụ thể như sau:
A. Đối với hàng hóa
STT | Hàng hóa, dịch vụ | Thuế suất (%) | Mức thuế tuyệt đối |
I | Hàng hóa | ||
1 | Thuốc lá | ||
a) Thuốc lá điếu | 75 | - Từ 01/01/2027: 2.000 đồng/bao - Từ 01/01/2028: 4.000 đồng/bao - Từ 01/01/2029: 6.000 đồng/bao - Từ 01/01/2030: 8.000 đồng/bao - Từ 01/01/2031: 10.000 đồng/bao | |
b) Xì gà | 75 | - Từ 01/01/2027: 20.000 đồng/điếu - Từ 01/01/2028: 40.000 đồng/điếu - Từ 01/01/2029: 60.000 đồng/điếu - Từ 01/01/2030: 80.000 đồng/điếu - Từ 01/01/2031: 100.000 đồng/điếu | |
c) Thuốc lá sợi, thuốc lào hoặc các dạng khác | 75 | - Từ 01/01/2027: 20.000 đồng/100g hoặc 100ml - Từ 01/01/2028: 40.000 đồng/100g hoặc 100ml - Từ 01/01/2029: 60.000 đồng/100g hoặc 100ml - Từ 01/01/2030: 80.000 đồng/100g hoặc 100ml - Từ 01/01/2031: 100.000 đồng/100g hoặc 100ml | |
2 | Rượu | ||
a) Rượu từ 20 độ trở lên | - Từ 01/01/2026: 65 - Từ 01/01/2027: 70 - Từ 01/01/2028: 75 - Từ 01/01/2029: 80 - Từ 01/01/2030: 85 - Từ 01/01/2031: 90 | ||
b) Rượu dưới 20 độ | - Từ 01/01/2026: 35 - Từ 01/01/2027: 40 - Từ 01/01/2028: 45 - Từ 01/01/2029: 50 - Từ 01/01/2030: 55 - Từ 01/01/2031: 60 | ||
3 | Bia | - Từ 01/01/2026: 65 - Từ 01/01/2027: 70 - Từ 01/01/2028: 75 - Từ 01/01/2029: 80 - Từ 01/01/2030: 85 - Từ 01/01/2031: 90 | |
4 | Xe có gắn động cơ dưới 24 chỗ | ||
a) Xe ô tô chở người và xe chở người bốn bánh có gắn động cơ từ 9 chỗ trở xuống, xe ô tô pick-up chở người, trừ loại quy định tại các mục 4đ, 4e và 4g của Biểu thuế quy định tại khoản này | |||
- Loại có dung tích xi lanh từ 1.500 cm3 trở xuống | 35 | ||
- Loại có dung tích xi lanh trên 1.500 cm3 đến 2.000 cm3 | 40 | ||
- Loại có dung tích xi lanh trên 2.000 cm3 đến 2.500 cm3 | 50 | ||
- Loại có dung tích xi lanh trên 2.500 cm3 đến 3.000 cm3 | 60 | ||
- Loại có dung tích xi lanh trên 3.000 cm3 đến 4.000 cm3 | 90 | ||
- Loại có dung tích xi lanh trên 4.000 cm3 đến 5.000 cm3 | 110 | ||
- Loại có dung tích xi lanh trên 5.000 cm3 đến 6.000 cm3 | 130 | ||
- Loại có dung tích xi lanh trên 6.000 cm3 | 150 | ||
b) Xe ô tô chở người và xe chở người bốn bánh có gắn động cơ từ 10 đến dưới 16 chỗ, trừ loại quy định tại các mục 4đ, 4e và 4g của Biểu thuế quy định tại khoản này | 15 | ||
c) Xe ô tô chở người và xe chở người bốn bánh có gắn động cơ từ 16 đến dưới 24 chỗ, trừ loại quy định tại các mục 4đ, 4c và 4g của Biểu thuế quy định tại khoản này | 10 | ||
d) Xe ô tô pick-up chở hàng cabin kép, xe ô tô tải VAN có từ hai hàng ghế trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng, trừ loại quy định tại các mục 4đ, 4e và 4g của Biểu thuế quy định tại khoản này | |||
- Loại có dung tích xi lanh từ 2.500 cm3 trở xuống | - Từ 01/01/2026: 15 - Từ 01/01/2027: 18 - Từ 01/01/2028: 21 - Từ 01/01/2029: 24 | ||
- Loại có dung tích xi lanh trên 2.500 cm3 đến 3.000 cm3 | - Từ 01/01/2026: 20 - Từ 01/01/2027: 23 - Từ 01/01/2028: 26 - Từ 01/01/2029: 29 | ||
- Loại có dung tích xi lanh trên 3.000 cm3 | - Từ 01/01/2026: 25 - Từ 01/01/2027: 28 - Từ 01/01/2028: 31 - Từ 01/01/2029: 34 | ||
đ) Xe ô tô chạy bằng xăng kết hợp năng lượng điện theo quy định của Chính phủ, xe ô tô chạy bằng xăng kết hợp năng lượng sinh học, trong đó tỷ trọng xăng sử dụng không quá 70% số năng lượng sử dụng do Chính phủ quy định; xe ô tô chạy bằng khí thiên nhiên | Bằng 70% mức thuế suất áp dụng cho xe cùng loại quy định tại các mục 4a, 4b, 4c và 4d của Biểu thuế quy định tại khoản này. | ||
e) Xe ô tô chạy bằng năng lượng sinh học | Bằng 50% mức thuế suất áp dụng cho xe cùng loại quy định tại các mục 4a, 4b, 4c và 4d của Biểu thuế quy định tại khoản này. | ||
g) Xe có gắn động cơ dưới 24 chỗ chạy điện | |||
* Xe có gắn động cơ dưới 24 chỗ chạy bằng pin | |||
- Xe ô tô chở người và xe chở người bốn bánh có gắn động cơ từ 9 chỗ trở xuống, xe ô tô pick-up chở người | - Từ 01/01/2026: 3 - Từ 01/3/2027: 11 | ||
- Xe ô tô chở người và xe chở người bốn bánh có gắn động cơ từ 10 đến dưới 16 chỗ | - Từ 01/01/2026: 2 - Từ 01/3/2027: 7 | ||
- Xe ô tô chở người và xe chở người bốn bánh có gắn động cơ từ 16 đến dưới 24 chỗ | - Từ 01/01/2026: 1 - Tù 01/3/2027: 4 | ||
- Xe ô tô pick-up chở hàng cabin kép, xe ô tô tải VAN có từ hai hàng ghế trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng | - Từ 01/01/2026: 2 - Từ 01/3/2027: 7 | ||
* Xe có động cơ dưới 24 chỗ chạy điện khác: | |||
- Xe ô tô chở người và xe chở người bốn bánh có gắn động cơ từ 9 chỗ trở xuống, xe ô tô pick-up chở người | 15 | ||
- Xe ô tô chở người và xe chở người bốn bánh có gắn động cơ từ 10 đến dưới 16 chỗ | 10 | ||
- Xe ô tô chở người và xe chở người bốn bánh có gắn động cơ từ 16 đến dưới 24 chỗ | 5 | ||
- Xe ô tô pick-up chở hàng cabin kép, xe ô tô tải VAN có từ hai hàng ghê trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng | 10 | ||
h) Xe ô tô nhà ở lưu động không phân biệt dung tích xi lanh | 75 | ||
5 | Xe mô tô hai bánh, xe mô tô ba bánh có dung tích xi lanh trên 125 cm3 | 20 | |
6 | Máy bay, trực thăng, tàu lượn | 30 | |
7 | Du thuyền | 30 | |
8 | Xăng các loại | ||
a) Xăng | 10 | ||
b) Xăng E5 | 8 | ||
c) Xăng E10 | 7 | ||
9 | Điều hòa nhiệt độ công suất trên 24.000 BTU đến 90.000 BTU | 10 | |
10 | Bài lá | 40 | |
11 | Vàng mã, hàng mã | 70 | |
12 | Nước giải khát theo Tiêu chuẩn quốc gia (TCVN) có hàm lượng đường trên 5g/100ml | - Từ 01/01/2027: 8 - Từ 01/01/2028: 10 |
B. Đối với dịch vụ
STT | Hàng hóa, dịch vụ | Thuế suất (%) | Mức thuế tuyệt đối |
II | Dịch vụ | ||
1 | Kinh doanh vũ trường | 40 | |
2 | Kinh doanh mát-xa, ka-ra-ô-kê | 30 | |
3 | Kinh doanh ca-si-nô, trò chơi điện tử có thưởng | 35 | |
4 | Kinh doanh đặt cược | 30 | |
5 | Kinh doanh gôn | 20 | |
6 | Kinh doanh xổ số | 15 |
Trên đây là nội dung "Tổng hợp chính sách mới về thuế, kế toán từ 1/1/2026 mà người nộp thuế, kế toán cần biết?".
Xem thêm:
>>> Tra cứu MST doanh nghiệp: Tại đây
>>> Tra cứu MST cá nhân: Tại đây
>>> Đã có Dự thảo Thông tư quy định hệ thống mục lục ngân sách nhà nước hay chưa?
Tổng hợp chính sách mới về thuế, kế toán từ 1/1/2026 mà người nộp thuế, kế toán cần biết? (Hình từ Internet)
Đề xuất mới nhất về nghĩa vụ kê khai và nộp thuế của hộ kinh doanh mới ra kinh doanh từ 2026?
Ngày 5/12/2025, Bộ Tài chính đang lấy ý kiến dự thảo Nghị định về việc kê khai tính thuế và khấu trừ thuế, sử dụng hóa đơn điện tử của hộ kinh doanh, cá nhân kinh doanh.
Tải về dự thảo Nghị định về việc kê khai tính thuế và khấu trừ thuế của hộ kinh doanh
Căn cứ Điều 6 dự thảo Nghị định về việc kê khai tính thuế và khấu trừ thuế của hộ kinh doanh, cá nhân kinh doanh (sau đây gọi là dự thảo Nghị định) đã có đề xuất quy định về Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh, theo đó, đề xuất nghĩa vụ kê khai và nộp thuế của hộ kinh doanh mới ra kinh doanh như sau:
(1) Hộ kinh doanh, cá nhân kinh doanh bắt đầu hoạt động sản xuất, kinh doanh trong 6 tháng đầu năm thực hiện kê khai doanh thu thực tế phát sinh từ khi bắt đầu kinh doanh đến hết ngày 30 tháng 6 và nộp tờ khai thuế (lần 1) cho cơ quan thuế quản lý trực tiếp chậm nhất là ngày 30 tháng 7 và nộp tờ khai thuế (lần 2) chậm nhất là ngày 31 tháng 01 năm sau.
(2) Hộ kinh doanh, cá nhân kinh doanh bắt đầu hoạt động sản xuất, kinh doanh trong 6 tháng cuối năm thực hiện kê khai doanh thu thực tế trong năm chậm nhất là ngày 31 tháng 01 năm sau.
(3) Hộ kinh doanh, cá nhân kinh doanh nêu tại khoản 1, khoản 2 Điều 6 dự thảo Nghị định căn cứ doanh thu thực tế kê khai để tự xác định thuộc đối tượng không chịu thuế, đối tượng không phải nộp thuế, đối tượng chịu thuế, đối tượng phải nộp thuế theo quy định của pháp luật thuế giá trị gia tăng, thu nhập cá nhân từ ngày 01 tháng 01 năm 2026.
Trường hợp thuộc đối tượng chịu thuế, đối tượng phải nộp thuế thì thời hạn nộp thuế chậm nhất là thời hạn kê khai doanh thu theo quy định tại khoản 1, khoản 2 Điều 6 dự thảo Nghị định.
(4) Từ năm tiếp theo, hộ kinh doanh, cá nhân kinh doanh thực hiện theo quy định tại Điều 4, Điều 5 dự thảo Nghị định.
(5) Hộ kinh doanh, cá nhân kinh doanh bắt đầu hoạt động sản xuất, kinh doanh sử dụng hóa đơn điện tử theo quy định tại điểm b khoản 8 Điều 3 dự thảo Nghị định.
Cục Thuế có trách nhiệm gì trong việc quản lý thuế đối với hộ kinh doanh hiện nay là gì?
Căn cứ Điều 19 Thông tư 40/2021/TT-BTC được bổ sung bởi khoản 4 Điều 1 Thông tư 100/2021/TT-BTC quy định trách nhiệm của Tổng cục Thuế (nay là Cục Thuế) trong việc quản lý thuế của hộ kinh doanh, cá nhân kinh doanh như sau:
(1) Xây dựng bộ chỉ số tiêu chí rủi ro đối với hộ kinh doanh, cá nhân kinh doanh.
(2) Hướng dẫn chi tiết quy trình cập nhật cơ sở dữ liệu về hộ kinh doanh, cá nhân kinh doanh tại Cục Thuế và Chi cục Thuế (nay là Thuế tỉnh thành và Thuế cơ sở).
(3) Chỉ đạo thực hiện việc kiểm tra, đôn đốc cơ quan thuế, người nộp thuế trong việc thực hiện chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
(4) Tổ chức thực hiện hóa đơn điện tử có mã của cơ quan thuế đối với hộ kinh doanh, cá nhân kinh doanh theo lộ trình quy định. Phối hợp với Ủy ban nhân dân các tỉnh, thành phố để triển khai đề án hóa đơn điện tử được khởi tạo từ máy tính tiền có kết nối chuyển dữ liệu đến cơ quan thuế. Xây dựng cơ sở dữ liệu về hóa đơn có mã của cơ quan thuế đảm bảo phục vụ công tác quản lý thuế theo rủi ro đối với hộ kinh doanh, cá nhân kinh doanh và các tổ chức, cá nhân có liên quan.
(5) Xây dựng giải pháp, lộ trình cung cấp thông tin theo hình thức điện tử từ các Sàn giao dịch thương mại điện tử đến cơ quan thuế nhằm mục đích xây dựng cơ sở dữ liệu về quản lý thuế theo rủi ro, đảm bảo yêu cầu về bảo mật thông tin theo quy định, tạo điều kiện thuận lợi cho hoạt động của Sàn giao dịch thương mại điện tử. Tổng cục Thuế hướng dẫn về việc chia sẻ và cung cấp thông tin giữa cơ quan thuế và Sàn giao dịch thương mại điện tử.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];