- Thư ngỏ về việc chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh từ khoán sang kê khai kể từ 01/01/2026 kèm link hỗ trợ của Thuế Thành phố Huế?
- Lợi ích khi bỏ thuế khoán đối với hộ cá nhân kinh doanh từ năm 2026?
- Hộ kinh doanh có thể chọn chuyển đổi sang loại hình doanh nghiệp nào?
Thư ngỏ về việc chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh từ khoán sang kê khai kể từ 01/01/2026 kèm link hỗ trợ của Thuế Thành phố Huế?
Vừa qua ngày 17/10/2025 Thuế Thành phố Huế đã có thư ngõ đến quý Hộ, cá nhân kinh doanh trên địa bàn thành phố Huế về việc chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ, cá nhân kinh doanh từ khoán sang kê khai kể từ ngày 01/01/2026.
Cụ thể, nội dung Thư ngỏ về việc chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh từ khoán sang kê khai kể từ 01/01/2026 của Thuế Thành phố Huế như sau:
Lời đầu tiên, Thuế thành phố Huế xin trân trọng gửi đến toàn thể Quý Hộ, cá nhân kinh doanh lời cảm ơn sâu sắc về những nỗ lực không ngừng nghỉ và những đóng góp của Quý vị vào ngân sách Nhà nước và sự phát triển kinh tế - xã hội của thành phố trong thời gian vừa qua.
Thực hiện chủ trương của Đảng, Nhà nước nhằm xây dựng một nền kinh tế minh bạch, công bằng và hiện đại, kể từ ngày 01/01/2026, toàn bộ hộ, cá nhân kinh doanh sẽ chuyển đổi từ phương pháp nộp thuế khoán sang phương pháp kê khai. Đây là một bước chuyển mình quan trọng, không chỉ nhằm hiện đại hóa công tác quản lý thuế mà còn mở ra nhiều cơ hội phát triển mới cho kinh tế tư nhân và các Hộ, cá nhân kinh doanh.
Chúng tôi hiểu rằng bất kỳ sự thay đổi nào cũng có thể mang đến những bỡ ngỡ ban đầu. Tuy nhiên, việc chuyên sang phương pháp kê khai sẽ là cơ hội để Quý vị nâng cao uy tín và sự chuyên nghiệp, dễ dàng tiếp cận các nguồn vốn vay ưu đãi từ ngân hàng và các tổ chức tín dụng, mở rộng cơ hội hợp tác, tự tin tham gia vào các chuỗi cung ứng lớn và trở thành đối tác tin cậy của các doanh nghiệp trong và ngoài nước.
Để đảm bảo quả trình chuyển đổi diễn ra thuận lợi nhất, Thuế thành phố Huế và các Thuế cơ sở trực thuộc cam kết sẽ luôn đồng hành, sát cánh cùng Quý vị. Chúng tôi sẽ tổ chức các buổi tập huấn, hướng dẫn chi tiết, cung cấp các công cụ và phần mềm hỗ trợ, đồng thời đơn giản hóa tối đa các thủ tục hành chính để các Hộ, cá nhân kinh doanh tiếp cận các chính sách thuê một cách dễ dàng hơn.
Chúng tôi tin rằng, với sự hỗ trợ tích cực từ cơ quan Thuế và sự chủ động của các Hộ, cá nhân kinh doanh, quá trình chuyển đổi sẽ diễn ra thuận lợi, góp phần tạo lập một môi trường kinh doanh bình đẳng, minh bạch, từ đó mở ra những tiềm năng phát triên mới, bền vững cho nền kinh tế và ngân sách thành phố.
Thuế thành phố Huế trân trọng cảm ơn sự hợp tác của Quỷ Hộ, cá nhân kinh doanh. Chúc Quý vị sức khoẻ, hạnh phúc và thành công!
>> Xem chi tiết Thư ngỏ về việc chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh từ khoán sang kê khai kể từ 01/01/2026 và các đường link hỗ trợ của Thuế Thành phố Huế dưới đây:
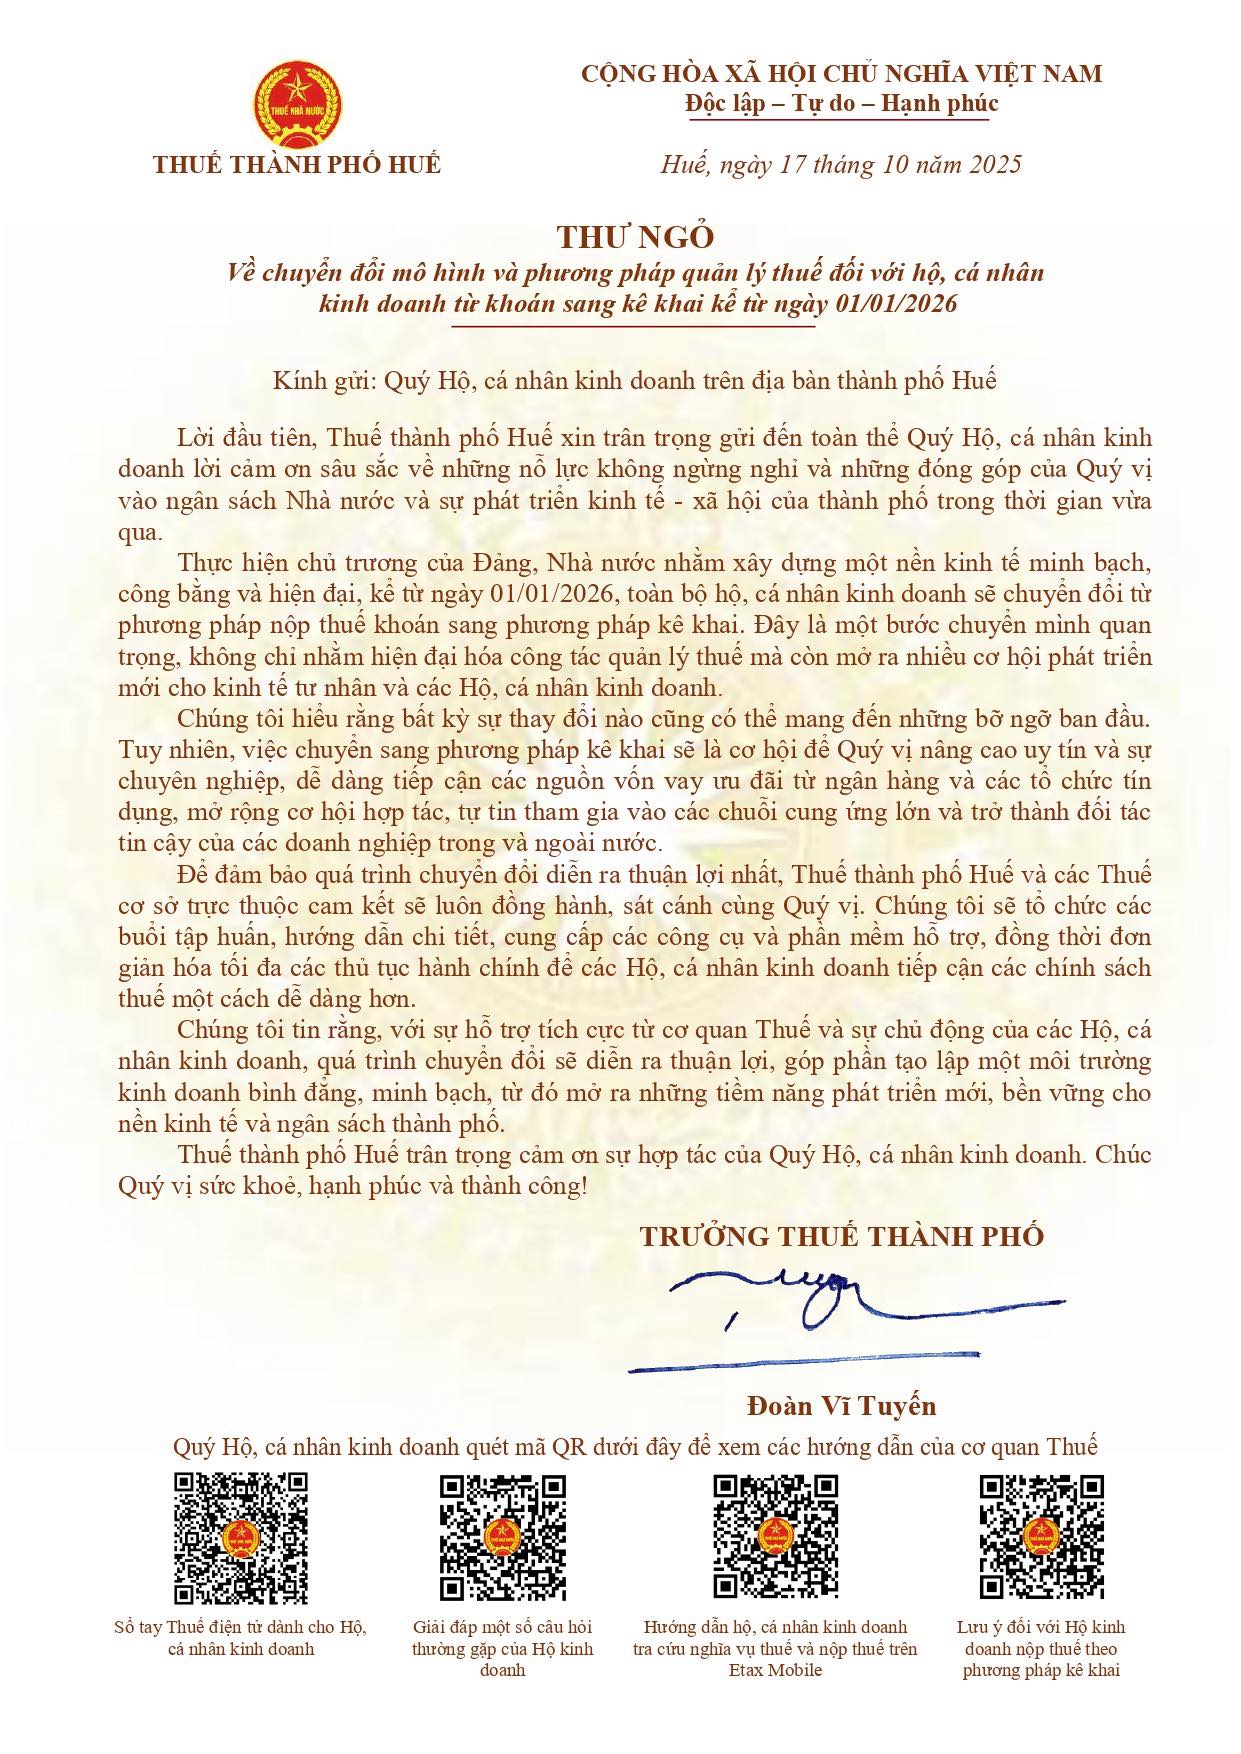
Thư ngỏ về việc chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh từ khoán sang kê khai kể từ 01/01/2026 của Thuế Thành phố Huế? (Hình từ Internet)
Lợi ích khi bỏ thuế khoán đối với hộ cá nhân kinh doanh từ năm 2026?
Ngày 08/10/2025, Thuế tỉnh Cao Bằng đã ban hành Công văn 1587/CBA-NVDTPC năm 2025 Tải về về tuyên truyền bỏ thuế khoán từ 01/01/2026.
Theo đó, Thuế tỉnh Cao Bằng đã có đề cập đến một số lợi ích khi bỏ thuế khoán đối với hộ cá nhân kinh doanh từ năm 2026 như sau:
- Bảo đảm công bằng, minh bạch trong việc thực hiện nghĩa vụ thuế giữa các hộ kinh doanh:
Hộ, cá nhân kinh doanh sẽ thực hiện kê khai thuế hàng tháng hoặc hàng quý dựa trên sổ sách kế toán, hóa đơn và chứng từ rõ ràng. Điều này giúp việc ghi nhận doanh thu và chi phí được chính xác, tuân thủ đúng quy định của pháp luật về kế toán và thuế. Đồng thời việc sử dụng hóa đơn điện từ khi chuyển sang phương pháp kê khai giúp tăng uy tín với khách hàng trong môi trường kinh doanh hiện đại, góp phần hạn chế rủi ro liên quan đến pháp lý cũng như trong công tác quản lý thuế.
- Người nộp thuế được tự xác định doanh thu, chi phí, số thuế phải nộp:
Hộ, cá nhân kinh doanh chủ động kê khai, xác định số thuế phải nộp, không bị ảnh hưởng bởi doanh thu của năm trước và mức khoán do cơ quan thuế xác định. Nếu trong năm hộ kinh doanh gặp khó khăn do thị trường hoặc các nguyên nhân khác thì thực hiện kê khai theo đúng thực tế phát sinh mà không bị ấn định thuế như trước.
- Thuận lợi trong việc ứng dụng công nghệ số, tiết kiệm thời gian, chỉ phí:
Việc kê khai đầy đủ số sách giúp hộ kinh doanh dễ dàng chứng minh doanh thu, chi phí và lợi nhuận một cách rõ ràng.
Hộ kinh doanh có thể chọn chuyển đổi sang loại hình doanh nghiệp nào?
Căn cứ Luật Doanh nghiệp 2020 (được sửa đổi bởi Luật Doanh nghiệp sửa đổi 2025) và Cổng thông tin hỗ trợ hộ kinh doanh, doanh nghiệp của Cục Thuế.
Theo đó, khi hộ kinh doanh quyết định nâng cấp từ hộ kinh doanh chuyển đổi sang loại hình doanh nghiệp, việc lựa chọn loại hình phù hợp sẽ giúp tận dụng được lợi thế pháp lý, quản trị và phát triển bền vững. Mỗi loại hình doanh nghiệp đều có ưu – nhược điểm riêng, phù hợp với quy mô vốn, số lượng người góp vốn và kế hoạch kinh doanh của từng trường hợp.
Sau đây là các loại hình doanh nghiệp mà hộ kinh doanh có thể lựa chọn khi chuyển đổi:
Tiêu chí | Công ty TNHH 1 thành viên | Công ty TNHH 2 thành viên trở lên | Công ty cổ phần | Doanh nghiệp tư nhân |
Số lượng chủ sở hữu | 1 cá nhân hoặc 1 tổ chức | Từ 2 đến tối đa 50 thành viên góp vốn | Tối thiểu 3 cổ đông, không giới hạn tối đa | 1 cá nhân |
Trách nhiệm tài sản | Giới hạn trong phạm vi vốn góp | Giới hạn trong phạm vi vốn góp | Giới hạn trong phạm vi vốn góp | Vô hạn – toàn bộ tài sản cá nhân |
Khả năng huy động vốn | Hạn chế (chỉ tăng vốn từ chủ sở hữu hoặc huy động thêm thành viên để chuyển sang loại hình khác) | Hạn chế hơn so với công ty cổ phần | Cao, dễ kêu gọi nhà đầu tư và phát hành cổ phần | Rất hạn chế |
Cơ cấu quản lý | Gọn nhẹ, dễ kiểm soát | Chặt chẽ, có Hội đồng thành viên | Phức tạp hơn, có Đại hội đồng cổ đông, Hội đồng quản trị | Đơn giản, chủ sở hữu toàn quyền |
Ưu điểm | Cơ cấu gọn nhẹ, dễ kiểm soát; tách biệt tài sản cá nhân với tài sản công ty; giảm rủi ro về trách nhiệm tài chính. | Cơ cấu quản lý chặt chẽ, quyền lợi và nghĩa vụ được phân định rõ; tách bạch tài sản cá nhân và tài sản công ty. | Dễ huy động vốn từ nhiều nguồn, kể cả từ các nhà đầu tư bên ngoài; linh hoạt trong chuyển nhượng cổ phần; thuận lợi nếu có kế hoạch mở rộng mạnh mẽ hoặc niêm yết sau này. | Thủ tục thành lập đơn giản, toàn quyền quyết định hoạt động kinh doanh. |
Nhược điểm | Khả năng huy động vốn hạn chế hơn so với công ty cổ phần. | Thủ tục chuyển nhượng vốn phức tạp hơn so với công ty cổ phần. | Cơ cấu quản trị phức tạp hơn; chi phí tuân thủ cao hơn. | Rủi ro cao do chủ doanh nghiệp phải chịu trách nhiệm vô hạn. Chủ doanh nghiệp tư nhân không được đồng thời là chủ hộ kinh doanh, thành viên hợp danh của công ty hợp danh |
Phù hợp với | Hộ kinh doanh do một cá nhân làm chủ, muốn mở rộng quy mô nhưng vẫn giữ quyền kiểm soát tuyệt đối | Hộ kinh doanh có nhiều người cùng góp vốn, muốn phân chia quyền lợi và rủi ro theo tỷ lệ sở hữu. | Hộ kinh doanh muốn huy động vốn lớn, hợp tác với nhiều đối tác và mở rộng quy mô nhanh. | Trường hợp muốn duy trì cơ chế quản lý giống hộ kinh doanh nhưng vẫn có tư cách pháp nhân để giao dịch. |
**Trên đây là nội dung về các loại hình doanh nghiệp mà hộ kinh doanh có thể lựa chọn khi chuyển đổi.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];