Tập đoàn xăng dầu Việt Nam điều chỉnh giá xăng ngày 21/5/2026 như thế nào?
Theo khoản 11 Điều 21 Nghị định 83/2014/NĐ-CP được sửa đổi bởi khoản 7 Điều 1 Nghị định 80/2023/NĐ-CP quy định điều chỉnh giá xăng dầu được thực hiện vào ngày thứ Năm hàng tuần.
Tại Mục 2 Công văn 3392/BCT-TTN năm 2026 Bộ Công thương đã công bố giá xăng dầu từ 15 giờ 00' ngày 14/5/2026 cụ thể như sau:
- Xăng E5RON92: không cao hơn 23.134 đồng/lít:
- Xăng RON95-III: không cao hơn 24.078 đồng/lít;
- Dầu điêzen 0.055: không cao hơn 27.226 đồng/lít;
- Dầu madút 180CST 3.5S: không cao hơn 20.585 đồng/kg.
Bên cạnh đó, từ 15:00 ngày 14/5/2026, tập đoàn xăng dầu Việt Nam điều chỉnh giá xăng dầu cả nước như sau:
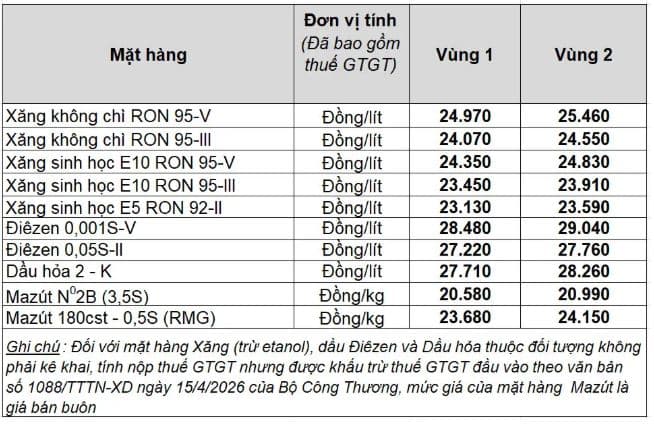
Như vậy, nếu không có văn bản khác nào điều chỉnh thì Tập đoàn xăng dầu Việt Nam sẽ điều chỉnh giá xăng ngày 21/5/2026 theo kỳ điều hành giá xăng dầu ngày 14 5 2026 như sau:
Mặt hàng | Đơn vị tính (Đã bao gồm thuế GTGT) | Vùng 2 | Vùng 2 |
Xăng không chì RON 95-V | Đồng/lít | 24.970 | 25.460 |
Xăng không chì RON 95-III | Đồng/lít | 24.070 | 24.550 |
Xăng sinh học E10 RON 95-V | Đồng/lít | 24.350 | 24.830 |
Xăng sinh học E10 RON 95-III | Đồng/lít | 23.450 | 23.910 |
Xăng sinh học E5 RON 92-II | Đồng/lít | 23.130 | 23.590 |
Trên đây là thông tin tập đoàn xăng dầu Việt Nam điều chỉnh giá xăng ngày 21/5/2026 như thế nào?
Tuy nhiên, vừa mới đây, Bộ Công thương vừa ban hành Công văn 3607/BCT-TTN năm 2026 Tải về gửi các thương nhân đầu mối và phân phối xăng dầu về việc điều hành kinh doanh xăng dầu từ 15h00 ngày 21/05/2026.
Theo đó, giá xăng dầu từ 15h00 thay đổi như sau: Xem tại đây

Tập đoàn xăng dầu Việt Nam điều chỉnh giá xăng ngày 21/5/2026 như thế nào? (Hình từ Internet)
Hoạt động dự trữ xăng dầu bắt buộc được quy định như thế nào?
Căn cứ theo Điều 31 Nghị định 83/2014/NĐ-CP được sửa đổi bởi khoản 23 Điều 1 Nghị định 95/2021/NĐ-CP quy định về dự trữ xăng dầu bắt buộc như sau:
- Kể từ ngày Nghị định 83/2014/NĐ-CP có hiệu lực, thương nhân đầu mối kinh doanh xăng dầu và thương nhân đầu mối sản xuất xăng dầu có tổ chức hệ thống phân phối xăng dầu phải bảo đảm ổn định mức dự trữ xăng dầu bắt buộc tối thiểu bằng hai mươi (20) ngày cung ứng, tính theo sản lượng tiêu thụ nội địa bình quân một (01) ngày của năm trước liền kề, cả về cơ cấu chủng loại; bao gồm dự trữ phục vụ an ninh năng lượng quốc gia, dự trữ lưu thông bắt buộc.
- Kể từ ngày Nghị định 83/2014/NĐ-CP có hiệu lực, thương nhân phân phối xăng dầu phải bảo đảm ổn định mức dự trữ xăng dầu bắt buộc tối thiểu bằng năm (05) ngày cung ứng, tính theo sản lượng tiêu thụ nội địa bình quân một (01) ngày của năm trước liền kề, cả về cơ cấu chủng loại.
- Kể từ ngày Nghị định 83/2014/NĐ-CP có hiệu lực, thương nhân đầu mối sản xuất xăng dầu phải bảo đảm ổn định mức dự trữ xăng dầu bắt buộc tối thiểu theo các quy định hiện hành về dự trữ xăng dầu.
- Cơ chế sử dụng nguồn xăng dầu dự trữ bắt buộc thực hiện theo quy định của pháp luật về dự trữ quốc gia và/hoặc theo chỉ đạo của Bộ Công Thương để phục vụ công tác bảo đảm cân đối cung cầu, bình ổn thị trường khi cần thiết.
Xăng nào hiện nay đối tượng chịu thuế tiêu thụ đặc biệt?
Căn cứ theo quy định tại khoản 1 Điều 2 Luật Thuế tiêu thụ đặc biệt 2025 quy định về đối tượng chịu thuế như sau:
Đối tượng chịu thu
1. Hàng hóa bao gồm:
a) Thuốc lá theo quy định của Luật Phòng, chống tác hại của thuốc lá;
b) Rượu theo quy định của Luật Phòng, chống tác hại của rượu, bia;
c) Bia theo quy định của Luật Phòng, chống tác hại của rượu, bia;
d) Xe có gắn động cơ dưới 24 chỗ, bao gồm: xe ô tô chở người; xe chở người bốn bánh có gắn động cơ; xe ô tô pick-up chở người; xe ô tô pick-up chở hàng cabin kép; xe ô tô tải VAN có từ hai hàng ghế trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng;
đ) Xe mô tô hai bánh, xe mô tô ba bánh có dung tích xi lanh trên 125 cm3;
e) Máy bay, trực thăng, tàu lượn và du thuyền;
g) Xăng các loại;
h) Điều hoà nhiệt độ công suất trên 24.000 BTU đến 90.000 BTU trừ loại theo thiết kế của nhà sản xuất chỉ để lắp trên phương tiện vận tải bao gồm ô tô, toa xe lửa, máy bay, trực thăng, tàu, thuyền. Trường hợp tổ chức, cá nhân sản xuất bán hoặc tổ chức, cá nhân nhập khẩu nhập tách riêng từng bộ phận là cục nóng hoặc cục lạnh thì hàng hóa bán ra hoặc nhập khẩu (cục nóng, cục lạnh) vẫn thuộc đối tượng chịu thuế tiêu thụ đặc biệt như đối với sản phẩm hoàn chỉnh (máy điều hoà nhiệt độ hoàn chỉnh);
i) Bài lá;
k) Vàng mã, hàng mã, không bao gồm hàng mã là đồ chơi trẻ em và đồ dùng dạy học;
l) Nước giải khát theo Tiêu chuẩn quốc gia (TCVN) có hàm lượng đường trên 5g/100mL
Hàng hóa quy định tại khoản này là sản phẩm hoàn chỉnh, không bao gồm linh kiện để lắp ráp các hàng hóa này.
...
Theo quy định trên thì các loại xăng là một trong những đối tượng thuộc nhóm hàng hóa phải chịu thuế tiêu thụ đặc biệt.
Như vậy, tất cả những loại xăng ở cửa hàng sẽ phải chịu thuế tiêu thụ đặc biệt, cụ thể như sau:
- Xăng không chì RON 95-V.
- Xăng không chì RON 95-III.
- Xăng sinh học E10 RON 95-III.
- Xăng sinh học E5 RON 92-II.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];