Dự thảo Thông tư quy định chế độ báo cáo thống kê cấp tỉnh, cấp xã quy định gì?
Bộ Tài chính đang tổ chức lấy ý kiến về Dự thảo Thông tư quy định chế độ báo cáo thống kê cấp tỉnh, cấp xã.
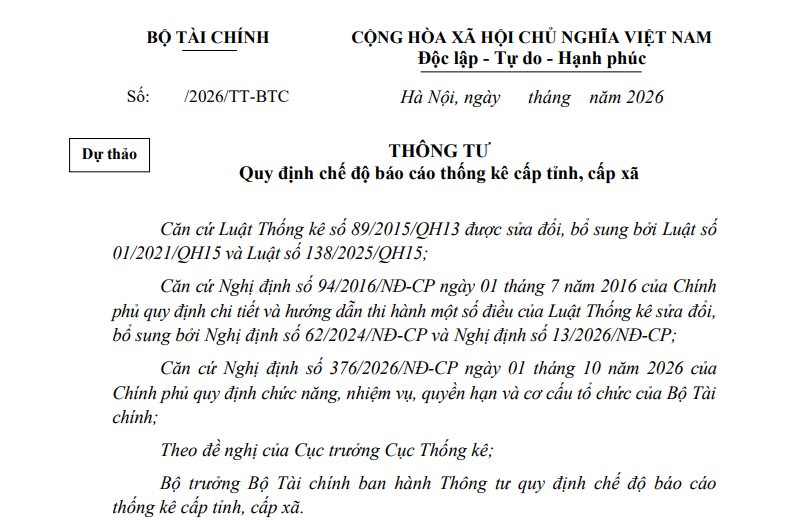
Theo đó, Điều 2 quy định các đối tượng áp dụng chế độ báo cáo thống kê cấp tỉnh, cấp xã gồm:
(1) Ủy ban nhân dân tỉnh, thành phố (sau đây gọi chung là Ủy ban nhân dân cấp tỉnh);
(2) Các cơ quan chuyên môn thuộc Ủy ban nhân dân cấp tỉnh gồm sở và cơ quan tương đương sở.
(3) Các tổ chức thuộc cơ quan trung ương được tổ chức theo ngành dọc đặt tại địa phương.
(4) Cục Thống kê; Thống kê tỉnh, thành phố trực thuộc trung ương (sau đây gọi chung là Thống kê tỉnh).
(5) Ủy ban nhân dân xã, phường, đặc khu (sau đây gọi chung là Ủy ban nhân dân cấp xã).
(6) Các cơ quan, tổ chức khác quy định cụ thể tại các biểu mẫu báo cáo quy định tại các Phụ lục Thông tư này.
(7) Các cơ quan, tổ chức, cá nhân có liên quan đến thực hiện chế độ báo cáo thống kê cấp tỉnh, cấp xã.
>>> Tải về Xem chi tiết Dự thảo Thông tư quy định chế độ báo cáo thống kê cấp tỉnh, cấp xã.
Dự thảo Thông tư quy định chế độ báo cáo thống kê cấp tỉnh, cấp xã quy định gì? (Hình từ Internet)
Thông tư 148/2026/TT-BTC về hệ thống chỉ tiêu thống kê cấp tỉnh, cấp xã ra sao?
Căn cứ Thông tư 148/2026/TT-BTC quy định về hệ thống chỉ tiêu thống kê cấp tỉnh, cấp xã như sau:
- Hệ thống chỉ tiêu thống kê cấp tỉnh được quy định tại Phụ lục 1 ban hành kèm theo Thông tư 148/2026/TT-BTC cụ thể như sau:
DANH MỤC HỆ THỐNG CHỈ TIÊU THỐNG KÊ CẤP TỈNH
STT | Mã số | Mã QG | Nhóm/tên chỉ tiêu |
01. Đất đai, dân số | |||
1 | T0101 | 0101 | Diện tích và cơ cấu đất |
2 | T0102 | 0102 | Dân số, mật độ dân số |
3 | T0103 | Số hộ dân cư | |
4 | T0104 | 0103 | Tỷ số giới tính khi sinh |
5 | T0105 | 0104 | Tỷ suất sinh thô |
6 | T0106 | 0105 | Tổng tỷ suất sinh |
7 | T0107 | 0106 | Tỷ suất chết thô |
8 | T0108 | 0107 | Tỷ lệ tăng dân số |
9 | T0109 | 0108 | Tỷ suất nhập cư, xuất cư, tỷ suất di cư thuần |
10 | T0110 | 0109 | Tuổi thọ trung bình tính từ lúc sinh |
11 | T0111 | 0111 | Số cuộc kết hôn |
12 | T0112 | 0111 | Tuổi kết hôn trung bình lần đầu |
13 | T0113 | 0112 | Số vụ ly hôn |
14 | T0114 | 0112 | Tuổi ly hôn trung bình |
15 | T0115 | 0113 | Tỷ lệ trẻ em dưới 05 tuổi đã được đăng ký khai sinh |
16 | T0116 | 0114 | Số trường hợp tử vong được đăng ký khai tử |
17 | T0117 | 0115 | Tỷ lệ đô thị hóa |
... | ... | ... | ... |
>> Xem chi tiết Hệ thống chỉ tiêu thống kê cấp tỉnh tại đây: TẢI VỀ.
- Hệ thống chỉ tiêu thống kê cấp xã được quy định tại Phụ lục II ban hành kèm theo Thông tư 148/2026/TT-BTC cụ thể như sau:
DANH MỤC HỆ THỐNG CHỈ TIÊU THỐNG KÊ CẤP XÃ
STT | Mã số | Mã số chỉ tiêu cấp tỉnh tương ứng | Nhóm/tên chỉ tiêu |
01. Đất đai, dân số | |||
1 | X0101 | T0101 | Diện tích và cơ cấu đất |
2 | X0102 | T0102 | Dân số, mật độ dân số |
3 | X0103 | T0103 | Số hộ dân cư |
4 | X0104 | T0111 | Số cuộc kết hôn |
5 | X0105 | T0113 | Số vụ ly hôn |
6 | X0106 | Số trẻ em dưới 05 tuổi đã được đăng ký khai sinh | |
7 | X0107 | T0116 | Số trường hợp tử vong được đăng ký khai tử |
02. Kinh tế | |||
8 | X0201 | T0301 | Số cơ sở, số lao động trong các cơ sở kinh tế |
9 | X0202 | T0302 | Số cơ sở, số lao động trong các cơ sở hành chính, sự nghiệp |
10 | X0203 | T0303 | Số hộ, số lao động kinh tế cá thể tham gia hoạt động nông nghiệp, lâm nghiệp và thủy sản |
11 | X0204 | T0304 | Số doanh nghiệp, số lao động, nguồn vốn, doanh thu thuần, lợi nhuận trước thuế của doanh nghiệp |
12 | X0205 | T0310 | Số lượng trang trại |
13 | X0206 | T0311 | Giá trị sản phẩm và dịch vụ bình quân của trang trại |
... | ... | ... | ... |
>> Xem chi tiết Hệ thống chỉ tiêu thống kê cấp xã tại đây: TẢI VỀ.
Nhiệm vụ và quyền hạn của Bộ Tài chính về thuế, phí, lệ phí như thế nào?
Theo khoản 9 Điều 2 Nghị định 376/2026/NĐ-СР quy định nhiệm vụ và quyền hạn của Bộ Tài chính về thuế, phí, lệ phí và thu khác thuộc ngân sách nhà nước như sau:
- Chủ trì, phối hợp với các cơ quan liên quan xây dựng, trình cấp có thẩm quyền ban hành và hướng dẫn, kiểm tra việc thực hiện các văn bản quy phạm pháp luật về thuế, phí, lệ phí và các khoản thu khác thuộc ngân sách nhà nước;
- Thống nhất quản lý, chỉ đạo, kiểm tra việc tổ chức thực hiện công tác thu thuế, phí, lệ phí và các khoản thu khác thuộc ngân sách nhà nước theo đúng quy định của pháp luật đối với cơ quan thuế, hải quan và cơ quan khác được nhà nước giao nhiệm vụ thu phí, lệ phí hoặc thu khác thuộc ngân sách nhà nước;
- Quyết định theo thẩm quyền hoặc trình cấp có thẩm quyền quyết định việc miễn, giảm, hoàn, truy thu, xóa nợ, gia hạn tiền chậm nộp, tiền phạt thuế, phí, lệ phí và các khoản thu khác của ngân sách nhà nước theo quy định của pháp luật và các vấn đề phát sinh trong quá trình thực hiện các điều ước, thỏa thuận quốc tế song phương hoặc đa phương về thuế, phí, lệ phí và các khoản thu khác thuộc ngân sách nhà nước;
- Ban hành quy định về thủ tục, quy trình nghiệp vụ thu, nộp thuế, phí, lệ phí và các khoản thu khác thuộc ngân sách nhà nước theo quy định của pháp luật; hướng dẫn các nghiệp vụ: Khai, tính, nộp thuế, phí, lệ phí và các khoản thu khác thuộc ngân sách nhà nước và các nghiệp vụ khác có liên quan;
- Kiểm tra, kiểm soát các nguồn thu của ngân sách nhà nước, việc chấp hành các quy định của pháp luật về thu, nộp ngân sách nhà nước và xử lý theo thẩm quyền các hành vi vi phạm pháp luật về thuế, phí, lệ phí và các khoản thu khác của ngân sách nhà nước theo quy định của pháp luật;
- Đánh giá sự phù hợp của chính sách thuế, phí, lệ phí và các khoản thu khác thuộc ngân sách nhà nước với các cơ chế, chính sách khác hiện hành và tình hình kinh tế - xã hội trong từng thời kỳ để điều chỉnh, sửa đổi, bổ sung theo thẩm quyền hoặc kiến nghị cơ quan có thẩm quyền kịp thời điều chỉnh, sửa đổi, bổ sung.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];