Tải Phụ lục I Công văn 1804 của Bảo hiểm xã hội Việt Nam? Tải File Excel?
Ngày 4/8/2025, Bảo hiểm xã hội Việt Nam đã ban hành Công văn 1804/BHXH-QLT năm 2025 về việc sử dụng số định danh cá nhân/CCCD thay mã số BHXH và bộ mã quản lý.
Theo đó, căn cứ tại Mục III Công văn 1804/BHXH-QLT năm 2025 quy định Danh mục khối loại hình tham gia BHYT, mã đối tượng, mã khối thống kê, mức hưởng của đối tượng tham gia BHYT (chi tiết tại Phụ lục I - kèm theo).
Tải file Excel Phụ lục I theo Công văn 1804 tại đây:
Sau đây là Phụ lục I Công văn 1804/BHXH-QLT năm 2025 Danh mục đối tượng tham gia BHYT:
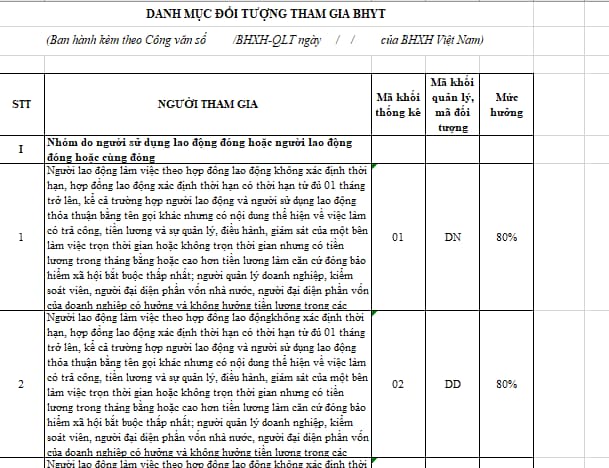
Ghi chú:
- Trường hợp người tham gia thuộc nhiều đối tượng tham gia bảo hiểm y tế thì được hưởng quyền lợi bảo hiểm y tế theo đối tượng có quyền lợi cao nhất
- Khối thống kê của đơn vị được cán bộ trực tiếp lựa chọn tại màn hình Danh mục đơn vị khi thực hiện tạo mã đơn vị để phục vụ công tác quản lý, thống kê báo cáo.
Trên đây là Phụ lục I Công văn 1804 của Bảo hiểm xã hội Việt Nam
Tải Phụ lục I Công văn 1804 của Bảo hiểm xã hội Việt Nam File Excel? Dịch vụ khám chữa bệnh có chịu thuế GTGT không?
Những trường hợp nào được cấp thẻ bảo hiểm y tế bản giấy?
Căn cứ nội dung Công văn 168/BHXH-QLT năm 2025 đề cập về việc dùng thẻ BHYT điện tử như sau:
Để đảm bảo quyền lợi cho người tham gia bảo hiểm y tế (BHYT) trong thời gian tổ chức, sắp xếp các đơn vị đi vào hoạt động theo mô hình mới và thực hiện tiết kiệm, chống lãng phí, BHXH các khu vực và BHXH các tỉnh, thành phố tiếp tục sử dụng phôi thẻ BHYT cũ đến hết ngày 31/5/2025.
Từ ngày 01/6/2025, đối với các trường hợp đề nghị cấp lại, cấp đổi thẻ BHYT, yêu cầu cán bộ BHXH trực tiếp hướng dẫn người tham gia cài đặt ứng dụng BHXH số (VssID), ứng dụng định danh điện tử (VneID) và hướng dẫn sử dụng hình ảnh thẻ BHYT trên ứng dụng VssID, VneID; căn cước công dân (CCCD) có gắn chip để đi khám, chữa bệnh thay cho thẻ BHYT bản giấy. Chỉ thực hiện cấp mới thẻ BHYT giấy đối với các trường hợp không thể cài đặt VssID, VneID và không có CCCD có gắn chip.
Theo đó, từ ngày 01/6/2025, đối với các trường hợp đề nghị cấp lại, cấp đổi thẻ BHYT, yêu cầu cán bộ BHXH trực tiếp hướng dẫn người tham gia cài đặt ứng dụng BHXH số (VssID), ứng dụng định danh điện tử (VneID) và hướng dẫn sử dụng hình ảnh thẻ BHYT trên ứng dụng VssID, VneID; căn cước công dân (CCCD) có gắn chip để đi khám, chữa bệnh thay cho thẻ BHYT bản giấy.
Hiện nay, chỉ thực hiện cấp mới thẻ BHYT bản giấy đối với các trường hợp sau:
- Không thể cài đặt VssID;
- Không thể cài đặt VneID.
- Không có CCCD có gắn chip.
Dịch vụ khám chữa bệnh có chịu thuế GTGT không?
Căn cứ khoản 10 Điều 5 Luật Thuế giá trị gia tăng 2024 quy định như sau:
Đối tượng không chịu thuế
...
h) Bán tài sản bảo đảm của khoản nợ của tổ chức mà Nhà nước sở hữu 100% vốn điều lệ do Chính phủ thành lập có chức năng mua, bán nợ để xử lý nợ xấu của các tổ chức tín dụng Việt Nam.
10. Các dịch vụ y tế, dịch vụ thú y sau đây:
a) Dịch vụ y tế bao gồm: dịch vụ khám bệnh, chữa bệnh, phòng bệnh cho người, dịch vụ sinh đẻ có kế hoạch, dịch vụ điều dưỡng sức khoẻ, phục hồi chức năng cho người bệnh; dịch vụ chăm sóc người cao tuổi, người khuyết tật; vận chuyển người bệnh, dịch vụ cho thuê phòng bệnh, giường bệnh của các cơ sở y tế; xét nghiệm, chiếu, chụp; máu và chế phẩm máu dùng cho người bệnh.
Dịch vụ chăm sóc người cao tuổi, người khuyết tật bao gồm cả chăm sóc về y tế, dinh dưỡng và tổ chức các hoạt động văn hóa, thể thao, giải trí, vật lý trị liệu, phục hồi chức năng cho người cao tuổi, người khuyết tật.
Trường hợp trong gói dịch vụ chữa bệnh theo quy định của Bộ Y tế bao gồm cả sử dụng thuốc chữa bệnh thì khoản thu từ tiền thuốc chữa bệnh nằm trong gói dịch vụ chữa bệnh cũng thuộc đối tượng không chịu thuế giá trị gia tăng;
b) Dịch vụ thú y bao gồm: dịch vụ khám bệnh, chữa bệnh, phòng bệnh cho vật nuôi.
11. Dịch vụ tang lễ.
12. Hoạt động duy tu, sửa chữa, xây dựng bằng nguồn vốn đóng góp của nhân dân, vốn viện trợ nhân đạo (chiếm từ 50% tổng số vốn sử dụng cho công trình trở lên) đối với các di tích lịch sử - văn hóa, danh lam thắng cảnh, các công trình văn hóa, nghệ thuật, công trình phục vụ công cộng, cơ sở hạ tầng và nhà ở cho đối tượng chính sách xã hội.
...
Như vậy, có thể thấy rằng, dịch vụ khám chữa bệnh thuộc dịch vụ y tế không phải đối tượng chịu thuế GTGT.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];