Tải file Phụ lục III Công văn 1804 Mã quản lý đơn vị chậm đóng, trốn đóng BHXH?
Ngày 04/08/2025, Bảo hiểm xã hội Việt Nam đã ban hành Công văn 1804/BHXH-QLT năm 2025 hướng dẫn về việc sử dụng số định danh cá nhân/căn cước công dân thay thế mã số BHXH và bộ mã quản lý.
Để thống nhất quản lý dữ liệu người tham gia thông qua số Định danh cá nhân (ĐDCN), Căn cước công dân (CCCD) đảm bảo liên thông và đồng bộ cơ sở dữ liệu (CSDL) giữa các cơ quan phục vụ công tác quản lý, tạo thuận lợi cho người dân, doanh nghiệp trong giải quyết TTHC, BHXH Việt Nam hướng dẫn BHXH các tỉnh, thành phố trực thuộc Trung ương (sau đây gọi là BHXH tỉnh) sử dụng số ĐDCN/CCCD thay thế mã số BHXH và bộ mã quản lý đơn vị tham gia BHXH, BHYT.
Theo đó, mã quản lý đơn vị chậm đóng, trốn đóng BHXH được quy định tại Phụ lục III ban hành kèm theo Công văn 1840/BHXH-QLT năm 2025 cụ thể như sau:
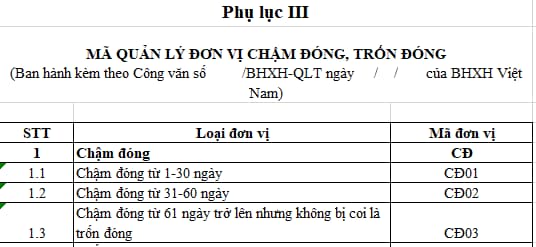
Tải file Phụ lục III Công văn 1804 Mã quản lý đơn vị chậm đóng, trốn đóng BHXH tại đây: Tải về
Trên đây là nội dung Tải file Phụ lục III Công văn 1804 Mã quản lý đơn vị chậm đóng, trốn đóng BHXH?
Tải file Phụ lục III Công văn 1804 Mã quản lý đơn vị chậm đóng, trốn đóng BHXH? (Hình từ Internet)
Hành vi nào được xem là chậm đóng BHXH bắt buộc?
Căn cứ theo Điều 38 Luật Bảo hiểm xã hội 2024 quy định như sau:
Chậm đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp
Chậm đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp là hành vi của người sử dụng lao động thuộc một trong các trường hợp sau đây:
1. Chưa đóng hoặc đóng chưa đầy đủ số tiền phải đóng theo hồ sơ tham gia bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp đã đăng ký kể từ sau ngày đóng bảo hiểm xã hội chậm nhất quy định tại khoản 4 Điều 34 của Luật này hoặc kể từ sau ngày đóng bảo hiểm thất nghiệp chậm nhất theo quy định của pháp luật về bảo hiểm thất nghiệp, trừ trường hợp quy định tại điểm đ và điểm e khoản 1 Điều 39 của Luật này;
2. Không đăng ký hoặc đăng ký không đầy đủ số người phải tham gia bảo hiểm xã hội bắt buộc trong thời hạn 60 ngày kể từ ngày hết thời hạn quy định tại khoản 1 Điều 28 của Luật này;
3. Không đăng ký hoặc đăng ký không đầy đủ số người phải tham gia bảo hiểm thất nghiệp trong thời hạn 60 ngày kể từ ngày hết thời hạn phải tham gia bảo hiểm thất nghiệp theo quy định của pháp luật về bảo hiểm thất nghiệp;
4. Thuộc trường hợp không bị coi là trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp theo quy định tại khoản 2 Điều 39 của Luật này.
Như vậy, các hành vi được xem là chậm đóng BHXH bắt buộc, bảo hiểm thất nghiệp bao gồm:
(1) Chưa đóng hoặc đóng chưa đầy đủ số tiền phải đóng theo hồ sơ tham gia bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp đã đăng ký:
- Kể từ sau ngày đóng bảo hiểm xã hội chậm nhất là ngày cuối cùng của tháng tiếp theo đối với phương thức đóng hằng tháng/ngày cuối cùng của tháng tiếp theo ngay sau chu kỳ đóng đối với phương thức đóng 03 tháng một lần hoặc 06 tháng một lần;
- Hoặc kể từ sau ngày đóng bảo hiểm thất nghiệp chậm nhất theo quy định của pháp luật về bảo hiểm thất nghiệp, trừ trường hợp quy định tại điểm đ và điểm e khoản 1 Điều 39 Luật Bảo hiểm xã hội 2024;
(2) Không đăng ký hoặc đăng ký không đầy đủ số người phải tham gia bảo hiểm xã hội bắt buộc trong thời hạn 60 ngày kể từ ngày hết thời hạn quy định tại khoản 1 Điều 28 Luật Bảo hiểm xã hội 2024;
(3) Không đăng ký hoặc đăng ký không đầy đủ số người phải tham gia bảo hiểm thất nghiệp trong thời hạn 60 ngày kể từ ngày hết thời hạn phải tham gia bảo hiểm thất nghiệp theo quy định của pháp luật về bảo hiểm thất nghiệp;
(4) Thuộc trường hợp không bị coi là trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp theo quy định tại khoản 2 Điều 39 Luật Bảo hiểm xã hội 2024.
Tiền đóng BHXH có được giảm trừ khi tính thuế TNCN?
Căn cứ theo khoản 1 Điều 21 Luật Thuế thu nhập cá nhân 2007 có quy định về thu nhập tính thuế như sau:
- Thu nhập tính thuế đối với thu nhập từ kinh doanh, tiền lương, tiền công là tổng thu nhập chịu thuế quy định tại Điều 10 và Điều 11 Luật Thuế thu nhập cá nhân 2007, trừ các khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, quỹ hưu trí tự nguyện, các khoản giảm trừ quy định tại Điều 19 và Điều 20 Luật Thuế thu nhập cá nhân 2007.
Đồng thời, tại điểm b khoản 1 Điều 7 Thông tư 111/2013/TT-BTC có quy định các khoản đóng bảo hiểm, quỹ hưu trí tự nguyện thuộc khoản được giảm trừ khi tính thuế.
Bên cạnh đó, tại khoản a khoản 2 Điều 9 Thông tư 111/2013/TT-BTC quy định giảm trừ đối với các khoản đóng bảo hiểm, Quỹ hưu trí tự nguyện
Trong đó, các khoản đóng bảo hiểm bao gồm: bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành nghề phải tham gia bảo hiểm bắt buộc.
Như vậy, theo quy định thì các khoản đóng BHXH thuộc các khoản được trừ khi tính thuế TNCN.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];