Hướng dẫn xử lý tiền nộp thừa trường hợp số khấu trừ Quý 1 2025 cao hơn tiền nộp thừa trên Quyết toán thuế TNCN?
Xem thêm: Hướng dẫn lập tờ khai bổ sung tờ khai thuế TNCN trên phần mềm HTKK
Căn cứ theo quy định tại điểm a khoản 1 Điều 72 Luật Quản lý thuế 2019 được sửa đổi bởi khoản 10 Điều 6 Luật sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024 như sau:
Tiếp nhận và phản hồi thông tin hồ sơ hoàn thuế
1. Cơ quan quản lý thuế có nhiệm vụ tiếp nhận hồ sơ hoàn thuế theo quy định sau đây:
a) Cơ quan thuế quản lý trực tiếp người nộp thuế tiếp nhận hồ sơ hoàn thuế đối với các trường hợp được hoàn thuế theo quy định của pháp luật về thuế; áp dụng quản lý rủi ro, ban hành các quy trình nội bộ, triển khai ứng dụng công nghệ thông tin để phân loại hồ sơ hoàn thuế thuộc diện hoàn thuế trước hoặc kiểm tra trước hoàn thuế và giải quyết hồ sơ hoàn thuế theo quy định. Cơ quan thuế quản lý khoản thu tiếp nhận hồ sơ hoàn trả tiền nộp thừa; trường hợp hoàn trả tiền nộp thừa theo quyết toán thuế thu nhập doanh nghiệp, quyết toán thuế thu nhập cá nhân thì cơ quan thuế tiếp nhận hồ sơ quyết toán thuế thu nhập doanh nghiệp, quyết toán thuế thu nhập cá nhân của người nộp thuế tiếp nhận hồ sơ hoàn trả tiền nộp thừa
...
Hiện nay, theo Công văn 828/TCT-KK năm 2025 thì tổ chức chi trả thu nhập phải nộp Danh sách chi tiết số tiền thuế TNCN đã nộp thay cho từng cá nhân, khi cá nhân ủy có số tiền thuế nộp thừa thì tổ chức tự hoàn trả và phần thuế mà tổ chức hoàn trả sẽ trở thành số nộp thừa của tổ chức với ngân sách nhà nước, tổ chức được bù trừ số thuế nộp thừa với số thuế phải nộp phát sinh trong kỳ khai thuế tiếp theo.
Theo đó, đối với trường hợp tiền nộp thừa khi số khấu trừ Quý 1 2025 cao hơn tiền nộp thừa trên Quyết toán thuế TNCN có thể tham khảo cách xử lý như sau:
- Tổ chức chi trả tự bù trừ trước khi nộp thuế và chỉ nộp số thuế chênh lệch, có tên trên danh sách nộp thuế.
- Trên tờ khai khấu trừ thuế TNCN nộp cho cơ quan thuế chỉ có số người bị khấu trừ và số tiền thuế đã nộp, không có danh sách chi tiết kèm theo nên tổ chức phải nộp DS chi tiết số tiền thuế khấu trừ phải nộp, trường hợp tự bù trừ thì trên quyết toán thuế thể hiện có khấu trừ nhưng chưa nộp.
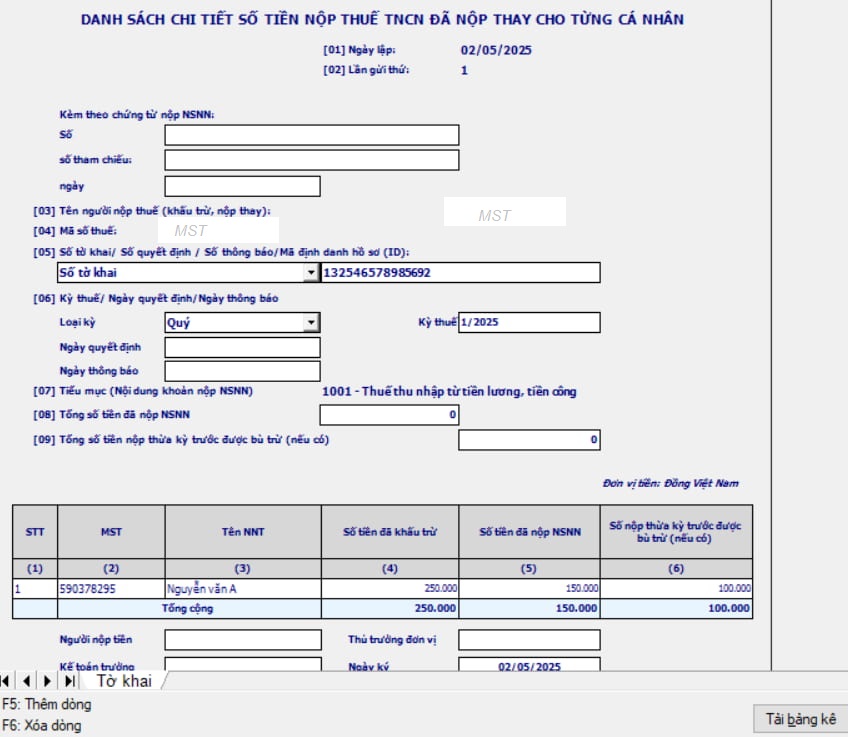
Ví dụ: ông A có tiền thừa theo Quyết toán thuế năm 2024 là 100.000 đồng và số tiền khấu trừ ở Quý 1 năm 2025 là 250.000 đồng, tức số khấu trừ cao hơn tiền thừa thì tổ chức tự bù trừ, nộp số chênh lệch và đưa vào DS chi tiết số tiền thuế TNCN đã nộp thay cho từng cá nhân như sau:
Lưu ý:
- Chỉ tiêu [9] luôn nhỏ hơn hoặc bằng số nộp thừa đang còn.
- Chỉ tiêu [8] = Cột (5)
- Chỉ tiêu [9] = Cột (6)
Lưu ý: Luật Quản lý thuế 2019 sẽ hết hiệu lực từ 01/7/2026 và sẽ được thay thế bằng Luật Quản lý thuế 2025.
Xem thêm: Hướng dẫn lập và nộp DS chi tiết số tiền thuế TNCN đã nộp thay cho từng cá nhân Quý 1 2026
Số khấu trừ Quý 1 2025 cao hơn tiền nộp thừa trên Quyết toán thuế TNCN xử lý thế nào?
Tổng hợp 06 mẫu biểu xử lý số tiền nộp thừa chuẩn Thông tư 80?
Tổng hợp 06 mẫu biểu xử lý số tiền nộp thừa được quy định tại Phụ lục I ban hành kèm theo Thông tư 80/2021/TT-BTC như sau:
STT | Tải về | Mẫu số | Tên mẫu |
1 | Mẫu số 01/DNXLNT | Văn bản đề nghị xử lý số tiền phạt nộp thừa | |
2 | Mẫu số 01/ĐNKHT | Văn bản từ chối nhận lại số tiền nộp thừa | |
3 | Mẫu số 01/TB-XLBT | Thông báo về việc xử lý số tiền phạt nộp thừa theo đề nghị của người nộp thuế | |
4 | Mẫu số 02/TB-KHTNT | Thông báo về việc <khoản nộp thừa không đủ điều kiện thực hiện tất toán/khoản nộp thừa quá thời hạn 10 năm> | |
5 | Mẫu số 01/QĐ-KHTNT | Quyết định về việc không hoàn trả khoản nộp thừa | |
6 | Mẫu số 01/DSKNT | Danh sách khoản nộp thừa |
Người nộp thuế được bù trừ khoản tiền nộp thừa với số tiền còn nợ trong trường hợp nào?
Căn cứ điểm a khoản 1 Điều 25 Thông tư 80/2021/TT-BTC, bù trừ khoản tiền nộp thừa với số tiền thuế còn nợ, tiền chậm nộp còn nợ, tiền phạt còn nợ (sau đây gọi là khoản nợ) hoặc trừ vào số tiền thuế, tiền chậm nộp, tiền phạt phát sinh phải nộp của lần tiếp theo (sau đây gọi là khoản thu phát sinh) trong các trường hợp sau đây:
- Bù trừ với khoản nợ của người nộp thuế có cùng nội dung kinh tế (tiểu mục) và cùng địa bàn thu ngân sách với khoản nộp thừa.
- Bù trừ với khoản thu phát sinh của người nộp thuế có cùng nội dung kinh tế (tiểu mục) và cùng địa bàn thu ngân sách với khoản nộp thừa.
- Tổ chức trả thu nhập có số thuế thu nhập cá nhân nộp thừa thì thực hiện bù trừ theo quy định trên.
Số thuế thu nhập cá nhân nộp thừa khi quyết toán được xác định bằng (=) số thuế nộp thừa của cá nhân uỷ quyền quyết toán trừ (-) số thuế còn phải nộp của cá nhân uỷ quyền quyết toán; tổ chức trả thu nhập có trách nhiệm trả cho cá nhân uỷ quyền quyết toán số thuế thu nhập cá nhân nộp thừa khi tổ chức chi trả quyết toán thuế thu nhập cá nhân.
- Bù trừ với khoản nợ hoặc khoản thu phát sinh có cùng nội dung kinh tế (tiểu mục) và cùng địa bàn thu ngân sách của người nộp thuế khác khi người nộp thuế không còn khoản nợ.
- Trường hợp người nộp thuế có số tiền thuế nộp thừa bằng ngoại tệ thuộc trường hợp khai thuế, nộp thuế bằng ngoại tệ quy định tại Điều 4 Thông tư 80/2021/TT-BTC khi thực hiện bù trừ phải quy đổi sang đồng Việt nam theo tỷ giá bán ra đầu ngày của Ngân hàng thương mại cổ phần Ngoại thương Việt Nam tại thời điểm xác định số thuế nộp thừa để bù trừ.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];