
Tải mẫu 02 QTT TNCN tờ khai quyết toán thuế TNCN theo Thông tư 89 mới nhất?
Hiện hành, mẫu 02 QTT TNCN tờ khai quyết toán thuế TNCN được quy định tại Phụ lục 1 ban hành kèm Thông tư 89/2026/TT-BTC áp dụng đối với cá nhân cư trú có thu nhập từ tiền lương, tiền công, mẫu có dạng như sau:
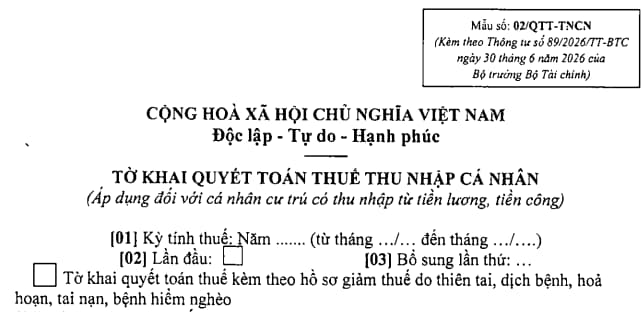
>> Tải về Mẫu 02 QTT TNCN tờ khai quyết toán thuế TNCN theo Thông tư 89

Tải mẫu 02 QTT TNCN tờ khai quyết toán thuế TNCN theo Thông tư 89 mới nhất? (Hình từ Internet)
Thời hạn nộp hồ sơ khai quyết toán thuế TNCN là khi nào?
Căn cứ tại khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP quy định về thời hạn nộp hồ sơ khai quyết toán thuế TNCN như sau:
Thời hạn nộp hồ sơ khai thuế
...
5. Đối với loại thuế khai quyết toán thuế, thời hạn nộp hồ sơ khai thuế thực hiện như sau:
a) Chậm nhất là ngày cuối cùng của tháng thứ 03 kể từ ngày kết thúc kỳ quyết toán thuế;
b) Chậm nhất là ngày thứ 45 kể từ ngày người nộp thuế có quyết định về việc chấm dứt hoạt động, giải thể, phá sản, chấm dứt hợp đồng, cổ phần hóa doanh nghiệp nhà nước, chia, tách, sáp nhập, hợp nhất;
c) Chậm nhất là ngày cuối cùng của tháng thứ 04 kể từ ngày kết thúc năm dương lịch đối với hồ sơ quyết toán thuế thu nhập cá nhân của cá nhân có thu nhập từ tiền lương, tiền công trực tiếp quyết toán thuế.
Trường hợp trong 01 năm dương lịch, cá nhân có mặt tại Việt Nam dưới 183 ngày nhưng tính trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam từ 183 ngày trở lên thì thời hạn nộp hồ sơ quyết toán thuế thu nhập cá nhân của năm đầu tiên chậm nhất là ngày cuối cùng của tháng thứ 04 kể từ ngày cuối cùng của tháng tính đủ 12 tháng liên tục;
d) Trước khi xuất cảnh đối với cá nhân cư trú là người nước ngoài kết thúc hợp đồng lao động tại Việt Nam nhưng không quá 45 ngày kể từ ngày kết thúc hợp đồng lao động.
...
Như vậy, thời hạn nộp hồ sơ quyết toán thuế TNCN đối với cá nhân có thu nhập từ tiền lương, tiền công trực tiếp quyết toán thuế chậm nhất là ngày cuối cùng của tháng thứ 04 kể từ ngày kết thúc năm dương lịch.
Tuy nhiên, theo khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP trường hợp ngày cuối cùng của thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế, thời hạn cơ quan quản lý thuế giải quyết hồ sơ thuế trùng với ngày nghỉ theo quy định thì ngày cuối cùng của thời hạn được tính là ngày làm việc liền kề sau ngày nghỉ đó.
Khi nào đươc ủy quyền quyết toán thuế TNCN?
Căn cứ khoản 2 Điều 51 Nghị định 253/2026/NĐ-CP, quy định như sau:
Quyết toán thuế
...
2. Trừ trường hợp quy định tại khoản 3 Điều này, người nộp thuế được ủy quyền cho tổ chức chi trả thu nhập quyết toán thuế thay trong trường hợp sau, kể cả trường hợp không làm việc đủ 12 tháng trong năm:
a) Cá nhân chỉ có một nguồn thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên phát sinh tại một tổ chức và thực tế đang làm việc tại đó vào thời điểm quyết toán thuế, kể cả trường hợp người lao động được điều chuyển từ tổ chức cũ đến tổ chức mới do tổ chức cũ thực hiện sáp nhập, hợp nhất, chia, tách, chuyển đổi loại hình doanh nghiệp hoặc tổ chức cũ và tổ chức mới trong cùng một hệ thống;
b) Cá nhân chỉ có một nguồn thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên phát sinh tại một tổ chức và thực tế đang làm việc tại đó vào thời điểm quyết toán thuế và có nguồn thu nhập khác đã thực hiện khấu trừ thuế quy định tại điểm b khoản 1 Điều này.
3. Trường hợp trong kỳ tính thuế cá nhân có đề nghị giảm thuế do thiên tai, dịch bệnh, hỏa hoạn, tai nạn, bệnh hiểm nghèo quy định tại Điều 40 của Nghị định này hoặc có phát sinh các khoản giảm trừ quy định tại Điều 49 của Nghị định này mà người nộp thuế có yêu cầu thực hiện giảm trừ vào thu nhập trước khi tính thuế thì người nộp thuế phải tự quyết toán thuế.
...
Như vậy, nếu cá nhân không có đề nghị giảm thuế do thiên tai, dịch bệnh, hỏa hoạn, tai nạn, bệnh hiểm nghèo hoặc có phát sinh các khoản giảm trừ quy định tại Điều 40, 49 Nghị định 253/2026/NĐ-CP, thì được ủy quyền cho tổ chức chi trả thu nhập quyết toán thuế thay, các trường hợp ủy quyền cụ thể như sau:
- Cá nhân chỉ có một nguồn thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên phát sinh tại một tổ chức và thực tế đang làm việc tại đó vào thời điểm quyết toán thuế, kể cả trường hợp người lao động được điều chuyển từ tổ chức cũ đến tổ chức mới do tổ chức cũ thực hiện sáp nhập, hợp nhất, chia, tách, chuyển đổi loại hình doanh nghiệp hoặc tổ chức cũ và tổ chức mới trong cùng một hệ thống;
- Cá nhân chỉ có một nguồn thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên phát sinh tại một tổ chức và thực tế đang làm việc tại đó vào thời điểm quyết toán thuế và có nguồn thu nhập khác đã thực hiện khấu trừ thuế quy định tại điểm b khoản 1 Điều 51 Nghị định 253/2026/NĐ-CP.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];






































