
Một số giải đáp cần biết về kê khai số thuế TNCN đã nộp cho người lao động?
Vừa qua, Cục Thuế đã ban hành Công văn 5435/CT-NVT năm 2025 tuyên truyền, hướng dẫn Tổ chức chi trả thu nhập cung cấp thông tin số thuế thu nhập cá nhân đã nộp thay chi tiết cho cá nhân.
Theo đó, tại Công văn 5435/CT-NVT năm 2025, Cục Thuế đã đề nghị các Thuế tỉnh, Chi cục Thuế doanh nghiệp lớn và Chi cục Thuế thương mại điện tử tiếp tục đôn đốc, hướng dẫn các doanh nghiệp thực hiện việc cung cấp thông tin số thuế TNCN đã nộp thay cho từng cá nhân theo đúng hướng dẫn tại Công văn 828/ TCT-KK năm 2025, nhằm tạo thuận lợi và tăng cường tính minh bạch trong quyết toán thuế TNCN.
Đồng thời, tại Phụ lục 1 các tình huống thường gặp khi cung cấp thông tin “DS chi tiết số tiền nộp thuế TNCN đã nộp thay đính kèm Công văn 5435/CT-NVT năm 2025 có giải đáp một số vướng mắc thường gặp cho doanh nghiệp khi cung cấp thông tin số tiền thuế TNCN nộp thay như:
[1] Câu hỏi: Công văn 828/TCT-KK năm 2025 doanh nghiệp thực hiện cung cấp “DS chi tiết số tiền nộp thuế TNCN đã nộp thay” từ thời gian nào? Đối với các kỳ năm 2024, doanh nghiệp có phải cung cấp lại danh sách không?
Trả lời: Doanh nghiệp cung cấp “DS chi tiết số tiền nộp thuế TNCN đã nộp thay” từ kỳ tháng 1/2025, quý I/2025 trở đi.
[2] Câu hỏi: Doanh nghiệp không phát sinh số thuế phải nộp có cần lập/gửi “DS chi tiết số tiền nộp thuế TNCN đã nộp thay”?
Trả lời: Doanh nghiệp không phát sinh số phải nộp thì không phải cung cấp “DS chi tiết số tiền nộp thuế TNCN đã nộp thay”.
[3] Câu hỏi: “DS chi tiết số tiền nộp thuế TNCN đã nộp thay” doanh nghiệp cung cấp theo từng kỳ tháng/quý hay theo kỳ quyết toán?
Trả lời: “DS chi tiết số tiền nộp thuế TNCN đã nộp thay” cung cấp chi tiết số tiền đã nộp cho từng cá nhân tương ứng với số thuế đã nộp theo chứng từ nộp NSNN của từng kỳ tháng/quý/năm.
[4] Câu hỏi: Doanh nghiệp có chi trả phụ cấp HĐTV cho một số người nước ngoài không cư trú tại Việt Nam, những người này không có Mã số thuế TNCN nên không kê khai được tại phần mềm HTKK?
Trả lời: Căn cứ quy định của Điều 30 Luật Quản lý thuế 2019 “Người nộp thuế phải thực hiện đăng ký thuế và được cơ quan thuế cấp mã số thuế trước khi bắt đầu hoạt động sản xuất, kinh doanh hoặc có phát sinh nghĩa vụ với ngân sách nhà trước... ”. Theo đó, doanh nghiệp thực hiện đăng ký thuế thay cho cá nhân có phát sinh thu nhập hoặc hướng dẫn cá nhân có thu nhập thực hiện đăng ký thuế để được cơ quan thuế cấp MST.
[5] Câu hỏi: Doanh nghiệp nộp thuế qua Kho bạc, trên Etax của doanh nghiệp không có chức năng “Nộp thuế” để tra cứu chứng từ và nộp “DS chi tiết số tiền nộp thuế TNCN đã nộp thay”?
Trả lời: Doanh nghiệp thực hiện đăng nhập hệ thống thuế điện từ bằng tài khoản giao dịch đã được cấp, chọn bổ sung thông tin đăng ký nộp thuế điện tử để thực hiện tra cứu chứng từ (nếu có) và đính kèm “DS chi tiết số tiền nộp thuế TNCN đã nộp thay” theo chứng từ nộp NS.
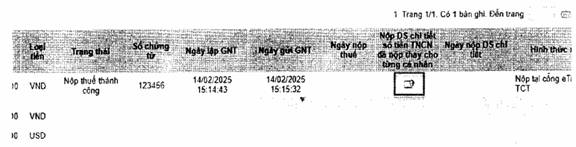
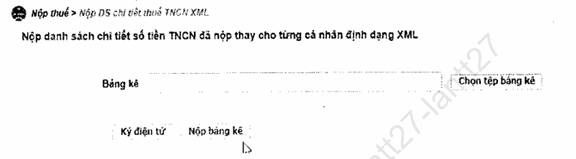
Trường hợp không tra cứu ra chứng từ để đính kèm “DS chi tiết số tiền nộp thuế TNCN đã nộp thay” thì doanh nghiệp thực hiện nộp tại tab “Nộp DS chi tiết thuế TNCN XML” tại chức năng Nộp thuế.
[6] Câu hỏi: Trường hợp doanh nghiệp có số nộp thừa theo quyết toán (cá nhân thừa, cá nhân thiếu) thì điền vào “DS chi tiết số tiền nộp thuế TNCN đã nộp thay”như thế nào?
Theo quyết toán thuế TNCN năm 2024 doanh nghiệp có số nộp thừa, kỳ tiếp theo doanh nghiệp sử dụng số thừa này để bù trừ với số phải nộp và không phát sinh chứng từ nộp NSNN, doanh nghiệp có phải cung cấp danh sách chi tiết số tiền thuế TNCN đã nộp thay theo Công văn 828/TCT-KK không?
Trả lời: Cục Thuế gửi 02 ví dụ minh họa để CQT tham khảo hướng dẫn NNT thực hiện.
[6.1] Ví Dụ 1: Quyết toán TTNCN năm 2024, Công ty phát sinh số tiền thuế nộp thừa là 10 triệu đồng; kỳ Tháng 1/2025, công ty phát sinh số tiền thuế phải nộp là 4 triệu đồng, Công ty bù trừ với số thừa kỳ trước => Công ty không phải cung cấp “DS chi tiết số tiền nộp thuế TNCN đã nộp thay” do không có chứng từ nộp thuế.
Tháng 2/2025, phát sinh số thuế phải nộp là 9 triệu đồng => Tháng 2, Công ty bù trừ 6 triệu thừa kỳ trước và thực hiện nộp NSNN 3 triệu đồng, thì Công ty cung cấp “DS chi tiết số tiền nộp thuế TNCN đã nộp thay” (bao gồm cả số phát sinh phải nộp của tháng 1 (4 triệu đồng) chưa lập “DS chi tiết số tiền nộp thuế TNCN đã nộp thay” do không có chứng từ nộp thuế).
Chi tiết số liệu kê khai của Công ty:
MST | Tên NNT | Số thuế đã nộp thừa trên tờ khai QTTNCN 2024 | Số thuế phải nộp tháng 01/2025 (trên tờ khai 05/KK-TNCN) | Số thuế phải nộp tháng 02/2025 (trên tờ khai 05/KK-TNCN) |
A | 5.000.000 | 4.000.000 | 3.000.000 | |
B | 2.000.000 | 2.000.000 | ||
C | 3.000.000 | 1.000.000 | ||
D | 3.000.000 | |||
Tổng cộng | 10.000.000 | 4.000.000 | 9.000.000 |
=> Công ty Lập “DS chi tiết số tiền nộp thuế TNCN đã nộp thay” theo chứng từ nộp NSNN kỳ tháng 2/2025 như sau:
MST | Tên NNT | Số thuế đã khấu trừ | Số tiền đã nộp NSNN | Số nộp thừa kỳ trước được bù trừ (nếu có) |
(2) | (3) | (4) | (5) | (6) |
A | 7.000.000 | 2.000.000 | 5.000.000 | |
B | 2.000.000 | 1.000.000 | 1.000.000 | |
C | 1.000.000 | 1.000.000 | ||
D | 3.000.000 | 3.000.000 | ||
Tổng cộng | 13.000.000 | 3.000.000 | 10.000.000 |
[6.2] Ví Dụ 2: Công ty có số nộp thừa sau quyết toán năm 2024 và đề nghị bù trừ vào kỳ tháng 3/2025 là 4.500.000 đ; Kỳ tháng 3/2025 có phát sinh phải nộp là 6.100.000đ và tổng số thuế đã nộp trên chứng từ tháng 3/2025 sau khi bù trừ là 1.600.000 đ.
Chi tiết số liệu kê khai của Công ty:
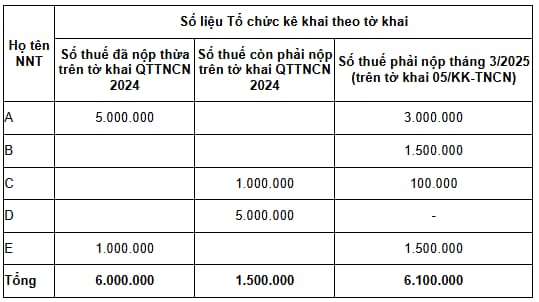
=> Công ty Lập “DS chi tiết số tiền nộp thuế TNCN đã nộp thay” theo chứng từ nộp NSNN kỳ tháng 3/2025 như sau:
MST | Tên NNT | Số thuế đã khấu trừ | Số tiền đã nộp NSNN | Số nộp thừa kỳ trước được bù trù (nếu có) |
(2) | (3) | (4) | (5) | (6) |
A | 3.000.000 | 3.000.000 | ||
B | 1.500.000 | 1.500.000 | ||
C | 100.000 | 100.000 | ||
D | ||||
E | 1.500.000 | 1.500.000 | ||
Tổng cộng | 6.100.000 | 1.600.000 | 4.500.000 |
Việc bù trừ số đã nộp thừa, số phải nộp của các cá nhân, Tổ chức chi trả thu nhập thực hiện theo quy định tại điểm a.3 Điều 25 Thông tư 80/2021/TT-BTC; doanh nghiệp chủ động xác định số nộp thừa được bù trừ giữa các cá nhân.
Lưu ý:
(1) Tổng cộng cột [5] trên Danh sách chi tiết bằng số tiền trên chứng từ nộp thuế;
(2) Tổng cột [6] trên Danh sách chi tiết bằng số đã bù trừ;
(3) Tổng cột [5]+[6] trên Danh sách chi tiết của từng cá nhân bằng tổng số thuế đã nộp cho cá nhân đó.
Trường hợp Công ty có sử dụng số nộp thừa kỳ trước bù trừ với số phải nộp kỳ này thì Tổ chức tự xác định số tiền nộp NSNN tại cột [5] và số nộp thừa kỳ trước được bù trừ đối với từng cá nhân tại cột [6] trên Danh sách chi tiết => đảm bảo cột [5] + [6] trên Danh sách chi tiết của từng cá nhân bằng tổng số thuế đã nộp cho cá nhân đó và đảm bảo nguyên tắc (1) và (2) nêu trên./.
Ngoài ra, Cục thuế còn yêu cầu triển khai các giải pháp quản lý thuế theo thẩm quyền để đôn đốc tổ chức chi trả thu nhập cung cấp thông tin đầy đủ, kịp thời: phân công cán bộ định kỳ hàng tháng thực hiện tra cứu Báo cáo theo dõi tình hình cung cấp thông tin số thuế TNCN theo chứng từ (chức năng 8. 9. 1.16 )/Báo cáo chi tiết/rà soát danh sách chứng từ phải cung cấp thông tin thuộc kỳ thuế năm 2025 có trạng thái cung cấp thông tin “01 - NNT phải cung cấp thông tin và chưa cung cấp” để thực hiện đôn đốc các tổ chức chi trả thu nhập do Cơ quan thuế trực tiếp quản lý chưa cung cấp thông tin.
Nắm bắt, xử lý kịp thời các vướng mắc phát sinh (nếu có), trường hợp cần thiết báo cáo Cục Thuế để được hỗ trợ, xử lý kịp thời.
- Đầu mối hỗ trợ nghiệp vụ: số điện thoại (0243.9719.472 máy lẻ 7092); địa chỉ thư điện tử ([email protected])
- Đầu mối hỗ trợ ứng dụng: số điện thoại (0243.7689.679 máy lẻ 2180); địa chỉ thư điện tử ([email protected])
Một số giải đáp cần biết về kê khai số thuế TNCN đã nộp cho người lao động? (Hình từ Internet)
Nơi nộp hồ sơ quyết toán thuế TNCN khi có thay đổi nơi làm việc như thế nào?
Vừa qua, Thuế tỉnh Gia Lai đã có Công văn 1463/GLA-QLDN1 năm 2025 hướng dẫn về hoàn thuế thu nhập cá nhân.
Tải về: Công văn 1463/GLA-QLDN1 năm 2025
Theo đó, Thuế tỉnh Gia Lai lưu ý về nơi nộp hồ sơ quyết toán thuế TNCN khi có thay đổi nơi làm việc như sau:
Căn cứ tại tiết b.2 điểm b khoản 8 Điều 11 Nghị định 126/2020/NĐ-CP đã quy định nơi nộp hồ sơ quyết toán thuế TNCN đối với cá nhân có tiền lương, tiền công từ hai nơi trở lên, cụ thể:
Địa điểm nộp hồ sơ khai thuế
...
8. Địa điểm nộp hồ sơ khai thuế đối với người nộp thuế là cá nhân có phát sinh nghĩa vụ thuế đối với thu nhập từ tiền lương, tiền công thuộc loại phải quyết toán thuế thu nhập cá nhân theo quy định tại điểm d khoản 4 Điều 45 Luật Quản lý thuế như sau:
...
b) Cá nhân trực tiếp khai quyết toán thuế theo quy định tại khoản 6 Điều 8 Nghị định này bao gồm:
...
b.2) Cá nhân cư trú có thu nhập tiền lương, tiền công thuộc diện tổ chức chi trả khấu trừ tại nguồn từ hai nơi trở lên thì nộp hồ sơ khai quyết toán thuế như sau:
Cá nhân đã tính giảm trừ gia cảnh cho bản thân tại tổ chức, cá nhân trả thu nhập nào thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế trực tiếp quản lý tổ chức, cá nhân trả thu nhập đó. Trường hợp cá nhân có thay đổi nơi làm việc và tại tổ chức, cá nhân trả thu nhập cuối cùng có tính giảm trừ gia cảnh cho bản thân thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế quản lý tổ chức, cá nhân trả thu nhập cuối cùng. Trường hợp cá nhân có thay đổi nơi làm việc và tại tổ chức, cá nhân trả thu nhập cuối cùng không tính giảm trừ gia cảnh cho bản thân thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế nơi cá nhân cư trú. Trường hợp cá nhân chưa tính giảm trừ gia cảnh cho bản thân ở bất cứ tổ chức, cá nhân trả thu nhập nào thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế nơi cá nhân cư trú.
Trường hợp cá nhân cư trú không ký hợp đồng lao động, hoặc ký hợp đồng lao động dưới 03 tháng, hoặc ký hợp đồng cung cấp dịch vụ có thu nhập tại một nơi hoặc nhiều nơi đã khấu trừ 10% thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế nơi cá nhân cư trú.
Cá nhân cư trú trong năm có thu nhập từ tiền lương, tiền công tại một nơi hoặc nhiều nơi nhưng tại thời điểm quyết toán không làm việc tại tổ chức, cá nhân trả thu nhập nào thì nơi nộp hồ sơ khai quyết toán thuế là cơ quan thuế nơi cá nhân cư trú.
Như vậy, cá nhân đã tính giảm trừ gia cảnh cho bản thân tại tổ chức, cá nhân trả thu nhập nào thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế trực tiếp quản lý tổ chức, cá nhân trả thu nhập đó.
Trường hợp cá nhân có thay đổi nơi làm việc và tại tổ chức, cá nhân trả thu nhập cuối cùng có tính giảm trừ gia cảnh cho bản thân thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế quản lý tổ chức, cá nhân trả thu nhập cuối cùng.
Theo đó, trường hợp cá nhân năm 2024 làm việc tại Chi nhánh, từ tháng 01/2025 chuyển về làm việc cho Công ty, mặc dù cá nhân đã kê khai quyết toán thuế TNCN năm 2024 tại cơ quan thuế quản lý Chi nhánh (hạn nộp ngày 02/5/2025) nhưng từ tháng 01/2025 cá nhân nhận thu nhập và tính giảm trừ gia cảnh năm 2025 tại Công ty thì phải nộp hồ sơ khai quyết toán thuế TNCN tại cơ quan thuế quản lý Công ty (tức tổ chức trả thu nhập cuối cùng có tính giảm trừ gia cảnh).
Doanh nghiệp có phải quyết toán thuế TNCN cho người lao động đã nghỉ việc không?
Căn cứ vào tiết d.2 điểm d khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP quy định về các loại thuế khai theo tháng, khai theo quý, khai theo năm, khai theo từng lần phát sinh nghĩa vụ thuế và khai quyết toán thuế
Các loại thuế khai theo tháng, khai theo quý, khai theo năm, khai theo từng lần phát sinh nghĩa vụ thuế và khai quyết toán thuế
...
6. Các loại thuế, khoản thu khai quyết toán năm và quyết toán đến thời điểm giải thể, phá sản, chấm dứt hoạt động, chấm dứt hợp đồng hoặc tổ chức lại doanh nghiệp. Trường hợp chuyển đổi loại hình doanh nghiệp (không bao gồm doanh nghiệp nhà nước cổ phần hóa) mà doanh nghiệp chuyển đổi kế thừa toàn bộ nghĩa vụ về thuế của doanh nghiệp được chuyển đổi thì không phải khai quyết toán thuế đến thời điểm có quyết định về việc chuyển đổi doanh nghiệp, doanh nghiệp khai quyết toán khi kết thúc năm. Cụ thể như sau:
...
d) Thuế thu nhập cá nhân đối với tổ chức, cá nhân trả thu nhập chịu thuế thu nhập cá nhân từ tiền lương, tiền công; cá nhân có thu nhập từ tiền lương, tiền công ủy quyền quyết toán thuế cho tổ chức, cá nhân trả thu nhập; cá nhân có thu nhập từ tiền lương, tiền công trực tiếp quyết toán thuế với cơ quan thuế. Cụ thể như sau:
...
d.2) Cá nhân cư trú có thu nhập từ tiền lương, tiền công ủy quyền quyết toán thuế cho tổ chức, cá nhân trả thu nhập, cụ thể như sau:
Cá nhân có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên tại một nơi và thực tế đang làm việc tại đó vào thời điểm tổ chức, cá nhân trả thu nhập thực hiện việc quyết toán thuế, kể cả trường hợp không làm việc đủ 12 tháng trong năm. Trường hợp cá nhân là người lao động được điều chuyển từ tổ chức cũ đến tổ chức mới theo quy định tại điểm d.1 khoản này thì cá nhân được ủy quyền quyết toán thuế cho tổ chức mới.
Cá nhân có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên tại một nơi và thực tế đang làm việc tại đó vào thời điểm tổ chức, cá nhân trả thu nhập quyết toán thuế, kể cả trường hợp không làm việc đủ 12 tháng trong năm; đồng thời có thu nhập văng lai ở các nơi khác bình quân tháng trong năm không quá 10 triệu đồng và đã được khấu trừ thuế thu nhập cá nhân theo tỷ lệ 10% nếu không có yêu cầu quyết toán thuế đối với phần thu nhập này.
Theo quy định trên, cá nhân có thu nhập từ tiền lương tiền công có ký hợp đồng từ 3 tháng trở lên và thực tế đang làm việc tại tại đó vào thời điểm tổ chức, cá nhân trả thu nhập thực hiện việc quyết toán thuế thì mới thuộc diện ủy quyền quyết toán thuế cho doanh nghiệp.
Vì vậy, đồng nghĩa với việc doanh nghiệp sẽ không có trách nhiệm quyết toán thuế TNCN cho người lao động đã nghỉ việc ở công ty vào thời điểm quyết toán thuế TNCN. Lúc này, cá nhân phải tự quyết toán thuế TNCN.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];






































