Mấy giờ bắn pháo hoa Tết Dương lịch 2025 TPHCM?
Theo kế hoạch của UBND TPHCM, dịp tết Dương lịch 2025, UBND TPHCM dự kiến tổ chức tại 3 địa điểm chính, với một điểm bắn tầm cao và một điểm bắn tầm thấp như sau:
- Bắn pháo hoa tầm cao: Khu vực đầu đường hầm sông Sài Gòn, nằm trên tuyến đường Mai Chí Thọ, TP Thủ Đức, TP.HCM. Đây là địa điểm lý tưởng để người dân từ cả hai bờ sông Sài Gòn có thể dễ dàng quan sát.
- Hai điểm bắn pháo hoa tầm thấp: Công viên Văn hóa Đầm Sen (số 3, đường Hòa Bình, Phường 3, Quận 11) và Khu đô thị Vạn Phúc (Van Phuc City, Quốc lộ 13, Phường Hiệp Bình Phước, TP. Thủ Đức)
Vậy, Mấy giờ bắn pháo hoa Tết Dương lịch 2025 TPHCM?
Dự kiến chương trình pháo hoa nghệ thuật dự kiến từ 0h ngày 1/1/2025 và kéo dài trong 15 phút (0h đến 0h15), ngày 1/1/2025.
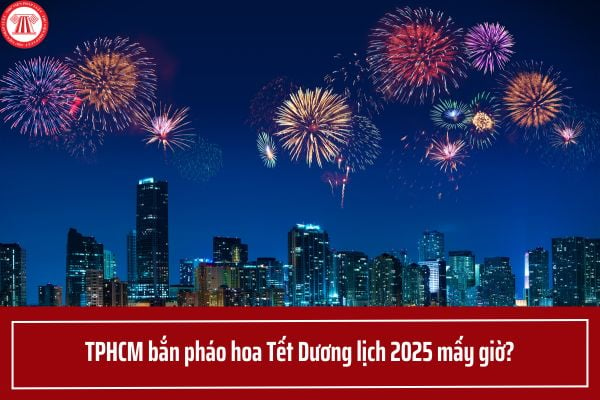
Mấy giờ bắn pháo hoa Tết Dương lịch 2025 TPHCM? Pháo thăng thiên chịu thuế suất thuế nhập khẩu thông thường bao nhiêu? (Hình từ Internet)
Pháo thăng thiên chịu thuế suất thuế nhập khẩu thông thường bao nhiêu?
Theo Quyết định 15/2023/QĐ-TTg quy định việc áp dụng thuế suất thông thường đối với hàng hóa nhập khẩu theo quy định tại điểm c khoản 3 Điều 5 Luật Thuế xuất khẩu, thuế nhập khẩu.
Trong đó, tại Danh mục Biểu thuế xuất nhập khẩu thông thường được ban hành kèm theo Quyết định 15/2023/QĐ-TTg như sau:
Thuế suất thuế nhập khẩu thông thường hàng hóa Nhóm 36.04
Hàng hóa Nhóm 36.04 pháo hoa, pháo hiệu, pháo mưa, pháo hiệu sương mù và các sản phẩm pháo khác. Thuế suất thuế nhập khẩu thông thường hàng hóa nhóm này được quy định như sau:
Loại khác:
- Pháo hiệu (mã hàng hóa: 3604.90.40) thuế suất là 5%.
- Pháo thăng thiên (mã hàng hóa: 3604.90.50) thuế suất là 5%.
- Loại khác (mã hàng hóa: 3604.90.90) thuế suất là 5%.
Theo đó, pháo thăng thiên chịu thuế suất thuế nhập khẩu thông thường 5%.
Người nộp thuế xuất nhập khẩu là ai?
Theo điểm i Điều 3 Luật Thuế xuất khẩu nhập khẩu 2016 quy định về người nộp thuế nhập khẩu, thuế xuất khẩu như sau:
Người nộp thuế
1. Chủ hàng hóa xuất khẩu, nhập khẩu.
2. Tổ chức nhận ủy thác xuất khẩu, nhập khẩu.
3. Người xuất cảnh, nhập cảnh có hàng hóa xuất khẩu, nhập khẩu, gửi hoặc nhận hàng hóa qua cửa khẩu, biên giới Việt Nam.
4. Người được ủy quyền, bảo lãnh và nộp thuế thay cho người nộp thuế, bao gồm:
a) Đại lý làm thủ tục hải quan trong trường hợp được người nộp thuế ủy quyền nộp thuế xuất khẩu, thuế nhập khẩu;
b) Doanh nghiệp cung cấp dịch vụ bưu chính, dịch vụ chuyển phát nhanh quốc tế trong trường hợp nộp thuế thay cho người nộp thuế;
c) Tổ chức tín dụng hoặc tổ chức khác hoạt động theo quy định của Luật các tổ chức tín dụng trong trường hợp bảo lãnh, nộp thuế thay cho người nộp thuế;
d) Người được chủ hàng hóa ủy quyền trong trường hợp hàng hóa là quà biếu, quà tặng của cá nhân; hành lý gửi trước, gửi sau chuyến đi của người xuất cảnh, nhập cảnh;
đ) Chi nhánh của doanh nghiệp được ủy quyền nộp thuế thay cho doanh nghiệp;
e) Người khác được ủy quyền nộp thuế thay cho người nộp thuế theo quy định của pháp luật.
5. Người thu mua, vận chuyển hàng hóa trong định mức miễn thuế của cư dân biên giới nhưng không sử dụng cho sản xuất, tiêu dùng mà đem bán tại thị trường trong nước và thương nhân nước ngoài được phép kinh doanh hàng hóa xuất khẩu, nhập khẩu ở chợ biên giới theo quy định của pháp luật.
6. Người có hàng hóa xuất khẩu, nhập khẩu thuộc đối tượng không chịu thuế, miễn thuế nhưng sau đó có sự thay đổi và chuyển sang đối tượng chịu thuế theo quy định của pháp luật.
7. Trường hợp khác theo quy định của pháp luật.
Như vậy, người phải nộp thuế xuất nhập khẩu gồm:
- Chủ hàng hóa xuất khẩu, nhập khẩu.
- Tổ chức nhận ủy thác xuất khẩu, nhập khẩu.
- Người xuất cảnh, nhập cảnh có hàng hóa xuất khẩu, nhập khẩu, gửi hoặc nhận hàng hóa qua cửa khẩu, biên giới Việt Nam.
- Người được ủy quyền, bảo lãnh và nộp thuế thay cho người nộp thuế, bao gồm:
+ Đại lý làm thủ tục hải quan trong trường hợp được người nộp thuế ủy quyền nộp thuế xuất khẩu, thuế nhập khẩu;
+ Doanh nghiệp cung cấp dịch vụ bưu chính, dịch vụ chuyển phát nhanh quốc tế trong trường hợp nộp thuế thay cho người nộp thuế;
+ Tổ chức tín dụng hoặc tổ chức khác hoạt động theo quy định của Luật các tổ chức tín dụng trong trường hợp bảo lãnh, nộp thuế thay cho người nộp thuế;
+ Người được chủ hàng hóa ủy quyền trong trường hợp hàng hóa là quà biếu, quà tặng của cá nhân; hành lý gửi trước, gửi sau chuyến đi của người xuất cảnh, nhập cảnh;
+ Chi nhánh của doanh nghiệp được ủy quyền nộp thuế thay cho doanh nghiệp;
+ Người khác được ủy quyền nộp thuế thay cho người nộp thuế theo quy định của pháp luật.
- Người thu mua, vận chuyển hàng hóa trong định mức miễn thuế của cư dân biên giới nhưng không sử dụng cho sản xuất, tiêu dùng mà đem bán tại thị trường trong nước và thương nhân nước ngoài được phép kinh doanh hàng hóa xuất khẩu, nhập khẩu ở chợ biên giới theo quy định của pháp luật.
- Người có hàng hóa xuất khẩu, nhập khẩu thuộc đối tượng không chịu thuế, miễn thuế nhưng sau đó có sự thay đổi và chuyển sang đối tượng chịu thuế theo quy định của pháp luật.
- Trường hợp khác theo quy định của pháp luật.
Trên đây là: Mấy giờ bắn pháo hoa Tết Dương lịch 2025 TPHCM? Pháo thăng thiên chịu thuế suất thuế nhập khẩu thông thường bao nhiêu?
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];