Mẫu văn bản đề nghị xóa nợ tiền chậm nộp mới nhất hiện nay?
Căn cứ theo danh sách các mẫu biểu xóa nợ tiền thuế được quy định tại phụ lục I ban hành kèm theo Thông tư 80/2021/TT-BTC. Theo đó mẫu văn bản đề xóa nợ tiền chậm nộp mới nhất hiện nay là mẫu 01/XOANO văn bản đề nghị xóa nợ tiền thuế, tiền chậm nộp, tiền phạt ban hành kèm theo Thông tư 80/2021/TT-BTC.
Theo đó mẫu 01/XOANO văn bản đề nghị xóa nợ tiền thuế, tiền chậm nộp, tiền phạt có dạng như sau:
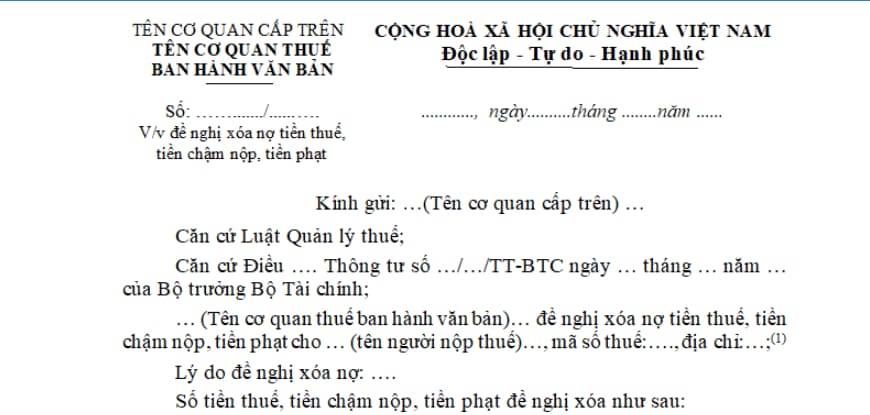
Tải về mẫu 01/XOANO văn bản đề nghị xóa nợ tiền thuế, tiền chậm nộp, tiền phạt.

Mẫu văn bản đề nghị xóa nợ tiền chậm nộp mới nhất hiện nay?
Công thức tính tiền chậm nộp tiền thuế như thế nào?
căn cứ theo quy định tại khoản 2 Điều 59 Luật Quản lý thuế 2019 được sửa đổi bởi khoản 7 Điều 6 Luật Sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024 quy định về mức tính tiền chậm nộp và thời gian tính tiền chậm nộp như sau:
Xử lý đối với việc chậm nộp tiền thuế
...
2. Mức tính tiền chậm nộp và thời gian tính tiền chậm nộp được quy định như sau:
a) Mức tính tiền chậm nộp bằng 0,03%/ngày tính trên số tiền thuế chậm nộp;
b) Thời gian tính tiền chậm nộp được tính liên tục kể từ ngày tiếp theo ngày cuối cùng của thời hạn nộp thuế, thời hạn gia hạn nộp thuế, thời hạn ghi trong thông báo hoặc quyết định ấn định thuế hoặc quyết định xử lý của cơ quan quản lý thuế đến ngày liền kề trước ngày số tiền nợ thuế, tiền thu hồi hoàn thuế, tiền thuế tăng thêm, tiền thuế ấn định, tiền thuế chậm chuyển được nộp vào ngân sách nhà nước
...
Theo đó, người nộp thuế chậm nộp tiền thuế thì ngoài việc phải nộp số tiền thuế chậm chậm đóng thì người nộp thuế còn phải nộp thêm khoản tiền chậm nộp tiền thuế.
Theo đó công thức tính tiền chậm nộp như sau:
Số tiền chậm nộp tiền thuế phải nộp | = | Số tiền thuế chậm nộp | x | 0,03% | x | Số ngày chậm tiền thuế |
Xử lý số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa được quy định như thế nào?
Căn cứ theo quy định tại Điều 60 Luật Quản lý thuế 2019 thì xử lý số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa được quy định như sau:
(1) Người nộp thuế có số tiền thuế, tiền chậm nộp, tiền phạt đã nộp lớn hơn số tiền thuế, tiền chậm nộp, tiền phạt phải nộp thì được bù trừ số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa với số tiền thuế, tiền chậm nộp, tiền phạt còn nợ hoặc trừ vào số tiền thuế, tiền chậm nộp, tiền phạt phải nộp của lần nộp thuế tiếp theo hoặc được hoàn trả số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa khi người nộp thuế không còn nợ tiền thuế, tiền chậm nộp, tiền phạt.
Trường hợp người nộp thuế đề nghị bù trừ tiền thuế, tiền chậm nộp, tiền phạt nộp thừa với số tiền thuế, tiền chậm nộp, tiền phạt còn nợ thì không tính tiền chậm nộp tương ứng với khoản tiền bù trừ trong khoảng thời gian từ ngày phát sinh khoản nộp thừa đến ngày cơ quan quản lý thuế thực hiện bù trừ.
(2) Trường hợp người nộp thuế yêu cầu hoàn trả số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa thì cơ quan quản lý thuế phải ra quyết định hoàn trả số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa hoặc có văn bản trả lời nêu rõ lý do không hoàn trả trong thời hạn 05 ngày làm việc kể từ ngày nhận được văn bản yêu cầu.
(3) Không hoàn trả số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa và cơ quan quản lý thuế thực hiện thanh khoản số tiền nộp thừa trên sổ kế toán, trên hệ thống dữ liệu điện tử trong các trường hợp sau đây:
- Cơ quan quản lý thuế đã thông báo cho người nộp thuế về số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa được hoàn trả nhưng người nộp thuế từ chối nhận lại số tiền nộp thừa bằng văn bản;
- Người nộp thuế không hoạt động tại địa chỉ đã đăng ký với cơ quan thuế, đã được cơ quan quản lý thuế thông báo về số tiền nộp thừa trên phương tiện thông tin đại chúng mà sau 01 năm kể từ ngày thông báo, người nộp thuế không có phản hồi bằng văn bản yêu cầu hoàn trả tiền thuế, tiền chậm nộp, tiền phạt nộp thừa với cơ quan quản lý thuế;
- Khoản nộp thừa quá thời hạn 10 năm kể từ ngày nộp tiền vào ngân sách nhà nước mà người nộp thuế không bù trừ nghĩa vụ thuế và không hoàn thuế.
(4) Trường hợp người nộp thuế không hoạt động tại địa chỉ đăng ký kinh doanh có tiền thuế, tiền chậm nộp, tiền phạt nộp thừa và tiền thuế, tiền chậm nộp, tiền phạt còn nợ thì cơ quan quản lý thuế thực hiện bù trừ tiền thuế, tiền chậm nộp, tiền phạt nộp thừa với số tiền thuế, tiền chậm nộp, tiền phạt còn nợ.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];