- Mẫu số 15a/BCQTSP-GSQL báo cáo quyết toán hải quan nhập - xuất - tồn kho thành phẩm quy định ở đâu?
- Hướng dẫn lập mẫu 15a/BCQTSP-GSQL báo cáo quyết toán hải quan nhập - xuất - tồn kho thành phẩm ra sao?
- Thời hạn nộp Báo cáo quyết toán về tình hình sử dụng nguyên liệu, vật tư nhập khẩu, hàng hóa xuất khẩu là khi nào?
Mẫu số 15a/BCQTSP-GSQL báo cáo quyết toán hải quan nhập - xuất - tồn kho thành phẩm quy định ở đâu?
Hiện hành,mẫu 15a/BCQTSP-GSQL báo cáo quyết toán hải quan về tình hình nhập - xuất - tồn kho thành phẩm được sản xuất từ nguyên liệu, vật tư nhập khẩu để sản xuất hàng hóa xuất khẩu được quy định tại Phụ lục 5 ban hành kèm theo Thông tư 39/2018/TT-BTC được thay thế bởi Mẫu số 15a/BCQT-SP/GSQL Phụ lục VI của Phụ lục I tại điểm a khoản 67 Điều 1 Thông tư 121/2025/TT-BTC.
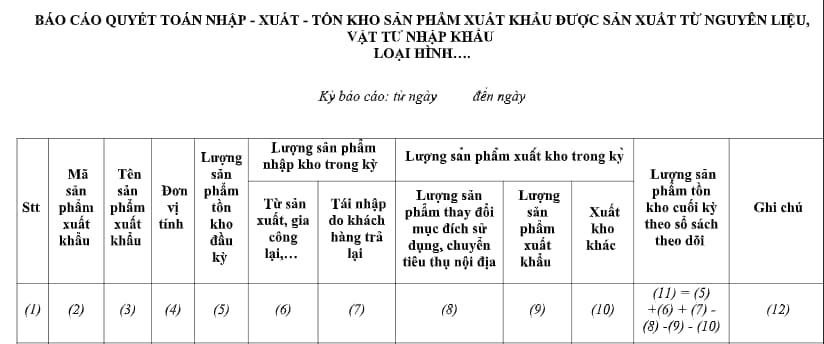
Theo đó, mẫu 15a/BCQTSP-GSQL báo cáo quyết toán hải quan nhập - xuất - tồn kho thành phẩm mới nhất có dạng như sau:
>> Tải về Mẫu 15a/BCQTSP-GSQL báo cáo quyết toán hải quan nhập - xuất - tồn kho thành phẩm

Mẫu số 15a/BCQTSP-GSQL báo cáo quyết toán hải quan nhập-xuất-tồn kho thành phẩm quy định ở đâu? (Hình từ Internet)
Hướng dẫn lập mẫu 15a/BCQTSP-GSQL báo cáo quyết toán hải quan nhập - xuất - tồn kho thành phẩm ra sao?
Theo Phụ lục I kèm theo Thông tư 121/2025/TT-BTC hướng dẫn lập mẫu 15a/BCQTSP-GSQL báo cáo quyết toán hải quan nhập - xuất - tồn kho thành phẩm như sau:
(1) Thông tin nhập - xuất - tồn sản phẩm được lập trên cơ sở quản lý theo dõi sản phẩm để xuất khẩu trên hệ thống sổ sách kế toán theo quy định về chế độ kế toán của Bộ Tài chính và theo nguồn.
(2) Hướng dẫn chỉ tiêu lập báo cáo quyết toán:
Cột (2): Là mã của sản phẩm do doanh nghiệp tự xây dựng để quản lý nhập - xuất - tồn kho. Lưu ý sử dụng mã sản phẩm theo quản trị doanh nghiệp để khai báo trên tờ khai xuất khẩu.
Cột (4): Là đơn vị tính của sản phẩm được sử dụng trong quản lý sản xuất, giao dịch mua bán hàng hóa với đối tác nước ngoài và được khai trên tờ khai hải quan.
Cột (5): Là lượng sản phẩm tồn cuối kỳ trước được chuyển sang kỳ báo cáo hiện tại.
Cột (6): Là lượng sản phẩm nhập kho trong kỳ báo cáo gồm sản phẩm do tổ chức, cá nhân sản xuất trong kỳ nhập kho thành phẩm; sản phẩm gia công lại;…
Cột (7): Là lượng sản phẩm nhập kho trong kỳ báo cáo từ nguồn sản phẩm đã xuất khẩu nhưng bị khách hàng trả lại;
Cột (8): Là lượng sản phẩm có sử dụng nguyên liệu, vật tư từ nguồn nhập khẩu để gia công, sản xuất xuất khẩu nhưng không xuất khẩu mà được chuyển mục đích sử dụng, chuyển tiêu thụ nội địa, tiêu hủy (trường hợp tiêu hủy giải thích rõ tại cột số 11 và cung cấp hồ sơ kèm theo nếu có).
Cột (9): Là lượng sản phẩm có sử dụng nguyên liệu, vật tư nhập khẩu để gia công, sản xuất xuất khẩu thực tế đã xuất kho để xuất khẩu.
Cột (10): Trong trường hợp xuất kho chưa được chi tiết tại các cột (7), (8) bao gồm sản phẩm xuất kho để xuất khẩu nhưng chưa đăng ký tờ khai; xuất cho nghiên cứu sản phẩm, hư hỏng mất mát do thiên tai, hỏa hoạn…
Cột (11): Là lượng sản phẩm tồn tại kho cuối kỳ báo cáo.
Cột (12): Điền số/ngày quyết định miễn thuế đối với trường hợp nguyên liệu, vật tư bị hỏng hóc, mất mát do thiên tai, hỏa hoạn... và các thông tin khác (nếu có). Trường hợp có sản phẩm đã xuất khẩu nhưng bị khách hàng trả lại tại cột 7 thì liệt kê số tờ khai tái nhập.
(3) Chỉ tiêu (12), (13): Trường hợp hệ thống xử lý dữ liệu điện tử hải quan gặp sự cố, không tiếp nhận được báo cáo quyết toán thì phải điền đầy đủ thông tin tại ô này.
Thời hạn nộp Báo cáo quyết toán về tình hình sử dụng nguyên liệu, vật tư nhập khẩu, hàng hóa xuất khẩu là khi nào?
Căn cứ tại Điều 60 Thông tư 38/2015/TT-BTC (đã được bổ sung bởi khoản 39 Điều 1 Thông tư 39/2018/TT-BTC) được sửa đổi bởi khoản 32 Điều 1 Thông tư 121/2025/TT-BTC quy định báo cáo quyết toán tình hình sử dụng nguyên liệu, vật tư nhập khẩu, hàng hóa xuất khẩu như sau:
Báo cáo quyết toán tình hình sử dụng nguyên liệu, vật tư nhập khẩu, hàng hóa xuất khẩu
1. Nguyên tắc báo cáo quyết toán
a) Tổ chức, cá nhân được lựa chọn báo cáo quyết toán theo các phương thức sau:
a.1) Cung cấp thông tin liên quan đến hoạt động nhập kho nguyên liệu, vật tư nhập khẩu, xuất kho nguyên liệu, vật tư; nhập kho thành phẩm, xuất kho thành phẩm và các chỉ tiêu thông tin quy định tại mẫu số 30 Phụ lục II ban hành kèm Thông tư này từ Hệ thống quản trị sản xuất đến Hệ thống xử lý dữ liệu điện tử của cơ quan hải quan;
a.2) Báo cáo quyết toán tình hình sử dụng nguyên liệu, vật tư nhập khẩu, hàng hóa xuất khẩu định kỳ theo năm tài chính cho cơ quan hải quan;
...
3. Trường hợp lựa chọn báo cáo quyết toán theo điểm a.2 khoản 1 Điều này
Tổ chức, cá nhân nộp báo cáo quyết toán chậm nhất là ngày thứ 90 kể từ ngày kết thúc năm tài chính hoặc trước khi thực hiện việc hợp nhất, sáp nhập, chia tách, giải thể, chuyển nơi làm thủ tục nhập khẩu nguyên liệu, vật tư cho Chi cục Hải quan khu vực theo quy định tại điểm b khoản 1 Điều này:
a) Nguyên tắc lập sổ chi tiết kế toán và báo cáo quyết toán tình hình sử dụng nguyên liệu, vật tư nhập khẩu, hàng hóa xuất khẩu:
Tổ chức, cá nhân có hoạt động gia công, sản xuất hàng hóa xuất khẩu có trách nhiệm quản lý và theo dõi nguyên liệu, vật tư nhập khẩu, sản phẩm xuất khẩu từ khi nhập khẩu, trong quá trình sản xuất ra sản phẩm cho đến khi sản phẩm được xuất khẩu hoặc thay đổi mục đích sử dụng, xử lý phế liệu, phế phẩm, nguyên liệu, vật tư dư thừa, máy móc, thiết bị, sử dụng nguyên liệu, vật tư nhập khẩu để gia công tiết kiệm được trong quá trình sản xuất theo quy định pháp luật trên Hệ thống sổ kế toán theo các quy định về chế độ kế toán của Bộ Tài chính và theo nguồn nhập kho (nhập khẩu hoặc mua trong nước). Nguyên liệu, vật tư có nguồn gốc nhập khẩu được theo dõi chi tiết theo từng loại hình trong kỳ (nhập gia công, nhập sản xuất xuất khẩu, nhập kinh doanh, nhập lại nguyên vật liệu sau sản xuất...) đã khai trên tờ khai hải quan và chứng từ nhập kho trong kỳ.
Tổ chức, cá nhân có trách nhiệm lập và lưu trữ sổ chi tiết đối với nguyên liệu, vật tư nhập khẩu theo chứng từ hàng hóa nhập khẩu; lập và lưu trữ sổ chi tiết sản phẩm xuất kho để xuất khẩu theo hợp đồng, đơn hàng. Trường hợp tổ chức, cá nhân sử dụng nguyên liệu, vật tư nhập khẩu không tách biệt được nguồn theo nguyên tắc này thì kiểm tra, xác định số lượng nguyên liệu, vật tư nhập khẩu (bao gồm phế liệu, phế phẩm, phế thải được hình thành trong quá trình sản xuất, gia công) sử dụng đúng mục đích theo nguyên tắc tỷ lệ số lượng sản phẩm đầu ra được xuất khẩu đúng loại hình.
Tổ chức, cá nhân lập báo cáo quyết toán tình hình sử dụng nguyên liệu, vật tư nhập khẩu, hàng hóa xuất khẩu theo hình thức nhập - xuất - tồn kho nguyên liệu, kho thành phẩm theo từng mã nguyên liệu, vật tư, mã sản phẩm đang theo dõi trong quản trị sản xuất và đã khai trên tờ khai hải quan khi nhập khẩu nguyên liệu, vật tư, xuất khẩu sản phẩm.
Trường hợp quản trị sản xuất của tổ chức, cá nhân có sử dụng mã nguyên liệu, vật tư, mã sản phẩm khác với mã đã khai báo trên tờ khai hải quan khi nhập khẩu nguyên liệu, vật tư, xuất khẩu sản phẩm, tổ chức, cá nhân phải xây dựng, lưu giữ bảng quy đổi tương đương giữa các mã này và xuất trình khi cơ quan hải quan kiểm tra hoặc có yêu cầu giải trình;
b) Tổ chức, cá nhân lập và nộp báo cáo quyết toán về: Tình hình xuất - nhập - tồn kho nguyên liệu, vật tư nhập khẩu để gia công, sản xuất hàng hóa xuất khẩu; Tình hình nhập - xuất - tồn kho thành phẩm được sản xuất từ nguyên liệu, vật tư nhập khẩu để sản xuất hàng hóa xuất khẩu; Định mức thực tế sản xuất sản phẩm xuất khẩu (bao gồm cả nhập khẩu của DNCX) theo các chỉ tiêu thông tin tương ứng quy định tại mẫu số 25, 26 và 27 Phụ lục II ban hành kèm Thông tư này qua Hệ thống. Trường hợp Hệ thống gặp sự cố thì nộp bản giấy theo các mẫu tương ứng số 15/BCQT-NVL/GSQL, 15a/BCQTSP-GSQL và 16/ĐMTT-GSQL Phụ lục V ban hành kèm Thông tư này;
...
Như vậy, tổ chức, cá nhân nộp báo cáo quyết toán tình hình sử dụng nguyên liệu, vật tư nhập khẩu, hàng hóa xuất khẩu chậm nhất là ngày thứ 90 kể từ ngày kết thúc năm tài chính hoặc trước khi thực hiện việc hợp nhất, sáp nhập, chia tách, giải thể, chuyển nơi làm thủ tục nhập khẩu nguyên liệu, vật tư cho Chi cục Hải quan khu vực.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];