
Mẫu 01-TSCĐ Biên bản giao nhận tài sản cố định theo Thông tư 99?
Ngày 27/10/2025, Bộ Tài chính đã ban hành Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp.
Theo đó, mẫu 01 TSCĐ mẫu Biên bản giao nhận tài sản cố định quy định tại Phụ lục I ban hành kèm theo Thông tư 99/2025/TT-BTC.
Mẫu 01 TSCĐ mẫu Biên bản giao nhận tài sản cố định có dạng như sau:
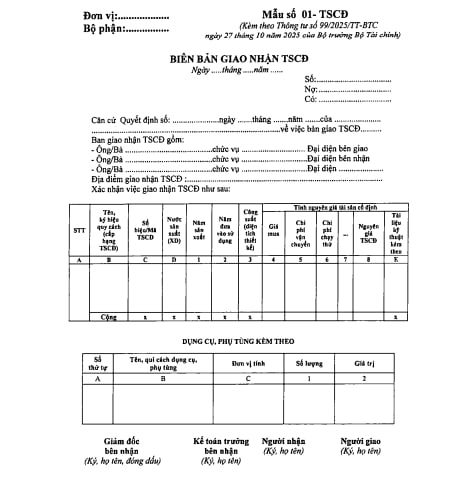
Tải Mẫu 01-TSCĐ Biên bản giao nhận tài sản cố định theo Thông tư 99 tại đây: Tải về
Hướng dẫn ghi mẫu 01-TSCĐ Biên bản giao nhận tài sản cố định?
Mục đích của mẫu 01-TSCĐ Biên bản giao nhận tài sản cố định là nhằm xác nhận việc giao nhận TSCĐ sau khi hoàn thành xây dựng, mua sắm, được cấp trên cấp, được tặng, biểu, viện trợ, nhận góp vốn, TSCĐ thuê ngoài...đưa vào sử dụng tại đơn vị hoặc tài sản của đơn vị bàn giao cho đơn vị khác theo lệnh của cấp trên, theo hợp đồng góp vốn,...(không sử dụng biên bản giao nhận TSCĐ trong trường hợp nhượng bán, thanh lý hoặc tài sản cố định phát hiện thừa, thiếu khi kiểm kê). Biên bản giao nhận TSCĐ là căn cứ để giao nhận TSCĐ và kế toán ghi sổ (thẻ) TSCĐ, sổ kế toán có liên quan.
Theo đó, sau đây là Hướng dẫn ghi mẫu 01-TSCĐ Biên bản giao nhận tài sản cố định hiện nay:
- Góc trên bên trái của Biên bản giao nhận TSCĐ ghi rõ tên đơn vị (hoặc đóng dấu đơn vị), bộ phận sử dụng. Khi có tài sản mới đưa vào sử dụng hoặc điều tài sản cho đơn vị khác, đơn vị phải lập hội đồng bàn giao gồm: Đại diện bên giao, đại diện bên nhận và 1 số uỷ viên.
- Biên bản giao nhận TSCĐ lập cho từng TSCĐ. Đối với trường hợp giao nhận cùng một lúc nhiều tài sản cùng loại, cùng giá trị và do cùng 1 đơn vị giao có thể lập chung 1 biên bản giao nhận TSCÐ.
- Cột A, B: Ghi số thứ tự, tên, ký mã hiệu, qui cách (cấp hạng) của TSCĐ.
- Cột C: Ghi số hiệu TSCĐ hoặc mã TSCĐ.
- Cột D: Ghi nước sản xuất (xây dựng).
- Cột 1: Ghi năm sản xuất.
- Cột 2: Ghi năm bắt đầu đưa vào sử dụng.
- Cột 3: Ghỉ công suất (diện tích, thiết kế) như xe TOYOTA 12 chỗ ngồi, hoặc máy phát điện 75 KVA, ...
- Cột 4, 5, 6, 7: Ghi các yếu tố cấu thành nên nguyên giá TSCĐ gồm: Giá mua (hoặc giá thành sản xuất) (cột 4); chi phí vận chuyến, lắp đặt (cột 5); chi phí chạy thử (cột 6).
- Cột 8: Ghi nguyên giá TSCĐ (cột 7 = cột 4 + cột 5 + cột 6 +...).
- Cột E: Ghi những tài liệu kỹ thuật kèm theo TSCĐ khi bàn giao.
- Bảng kê phụ tùng kèm theo: Liệt kê số phụ tùng, dụng cụ đồ nghề kèm theo TSCĐ khi bàn giao. Sau khi bàn giao xong các thành viên bàn giao, nhận TSCĐ cùng ký vào biên bản.
- Biên bản giao nhận TSCĐ được lập thành 2 bản, mỗi bên (giao, nhận) giữ 1 bản chuyển cho phòng kế toán để ghi sổ kế toán và lưu.
Lưu ý: Thông tư 99/2025/TT-BTC có hiệu lực thi hành từ ngày 01/01/2026
Mẫu 01-TSCĐ Biên bản giao nhận tài sản cố định theo Thông tư 99? Hướng dẫn cách ghi?
Tiêu chuẩn và nhận biết tài sản cố định như thế nào?
Căn cứ Điều 3 Thông tư 45/2013-TT-BTC quy định Tiêu chuẩn và nhận biết tài sản cố định như sau:
(1) Tư liệu lao động là những tài sản hữu hình có kết cấu độc lập, hoặc là một hệ thống gồm nhiều bộ phận tài sản riêng lẻ liên kết với nhau để cùng thực hiện một hay một số chức năng nhất định mà nếu thiếu bất kỳ một bộ phận nào thì cả hệ thống không thể hoạt động được, nếu thoả mãn đồng thời cả ba tiêu chuẩn dưới đây thì được coi là tài sản cố định:
- Chắc chắn thu được lợi ích kinh tế trong tương lai từ việc sử dụng tài sản đó;
- Có thời gian sử dụng trên 1 năm trở lên;
- Nguyên giá tài sản phải được xác định một cách tin cậy và có giá trị từ 30.000.000 đồng (Ba mươi triệu đồng) trở lên.
Trường hợp một hệ thống gồm nhiều bộ phận tài sản riêng lẻ liên kết với nhau, trong đó mỗi bộ phận cấu thành có thời gian sử dụng khác nhau và nếu thiếu một bộ phận nào đó mà cả hệ thống vẫn thực hiện được chức năng hoạt động chính của nó nhưng do yêu cầu quản lý, sử dụng tài sản cố định đòi hỏi phải quản lý riêng từng bộ phận tài sản thì mỗi bộ phận tài sản đó nếu cùng thoả mãn đồng thời ba tiêu chuẩn của tài sản cố định được coi là một tài sản cố định hữu hình độc lập.
Đối với súc vật làm việc và/hoặc cho sản phẩm, thì từng con súc vật thoả mãn đồng thời ba tiêu chuẩn của tài sản cố định được coi là một TSCĐ hữu hình.
Đối với vườn cây lâu năm thì từng mảnh vườn cây, hoặc cây thoả mãn đồng thời ba tiêu chuẩn của TSCĐ được coi là một TSCĐ hữu hình.
(2) Tiêu chuẩn và nhận biết tài sản cố định vô hình:
Mọi khoản chi phí thực tế mà doanh nghiệp đã chi ra thoả mãn đồng thời cả ba tiêu chuẩn quy định tại khoản 1 Điều này, mà không hình thành TSCĐ hữu hình được coi là TSCĐ vô hình.
Những khoản chi phí không đồng thời thoả mãn cả ba tiêu chuẩn nêu tại khoản 1 Điều 3 Thông tư 45/2013-TT-BTC thì được hạch toán trực tiếp hoặc được phân bổ dần vào chi phí kinh doanh của doanh nghiệp.
Riêng các chi phí phát sinh trong giai đoạn triển khai được ghi nhận là TSCĐ vô hình tạo ra từ nội bộ doanh nghiệp nếu thỏa mãn đồng thời bảy điều kiện sau:
- Tính khả thi về mặt kỹ thuật đảm bảo cho việc hoàn thành và đưa tài sản vô hình vào sử dụng theo dự tính hoặc để bán;
- Doanh nghiệp dự định hoàn thành tài sản vô hình để sử dụng hoặc để bán;
- Doanh nghiệp có khả năng sử dụng hoặc bán tài sản vô hình đó;
- Tài sản vô hình đó phải tạo ra được lợi ích kinh tế trong tương lai;
- Có đầy đủ các nguồn lực về kỹ thuật, tài chính và các nguồn lực khác để hoàn tất các giai đoạn triển khai, bán hoặc sử dụng tài sản vô hình đó;
- Có khả năng xác định một cách chắc chắn toàn bộ chi phí trong giai đoạn triển khai để tạo ra tài sản vô hình đó;
- Ước tính có đủ tiêu chuẩn về thời gian sử dụng và giá trị theo quy định cho tài sản cố định vô hình.
(3) Chi phí thành lập doanh nghiệp, chi phí đào tạo nhân viên, chi phí quảng cáo phát sinh trước khi thành lập doanh nghiệp, chi phí cho giai đoạn nghiên cứu, chi phí chuyển dịch địa điểm, chi phí mua để có và sử dụng các tài liệu kỹ thuật, bằng sáng chế, giấy phép chuyển giao công nghệ, nhãn hiệu thương mại, lợi thế kinh doanh không phải là tài sản cố định vô hình mà được phân bổ dần vào chi phí kinh doanh của doanh nghiệp trong thời gian tối đa không quá 3 năm theo quy định của Luật thuế TNDN.
(4) Đối với các công ty cổ phần được chuyển đổi từ công ty nhà nước theo quy định tại các Nghị định của Chính phủ đã ban hành trước Nghị định 59/2011/NĐ-CP về chuyển doanh nghiệp 100% vốn nhà nước thành công ty cổ phần, có giá trị lợi thế kinh doanh được tính vào giá trị doanh nghiệp khi xác định giá trị doanh nghiệp để cổ phần hoá theo phương pháp tài sản và được cấp có thẩm quyền phê duyệt theo qui định thì thực hiện phân bổ giá trị lợi thế kinh doanh theo quy định tại Thông tư 138/2012/TT-BTC hướng dẫn phân bổ giá trị lợi thế kinh doanh đối với công ty cổ phần được chuyển đổi từ công ty nhà nước.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];







































