
Mã thủ tục hành chính nộp tờ khai thuế 06 TNCN hiện nay là gì?
Căn cứ Điều 1 Quyết định 1474/QĐ-BTC năm 2025 công bố Danh mục 949 thủ tục hành chính thuộc phạm vi chức năng quản lý của Bộ Tài chính, cụ thể như sau:
Công bố kèm theo Quyết định này Danh mục 949 thủ tục hành chính thuộc phạm vi chức năng quản lý của Bộ Tài chính, cụ thể:
1. Lĩnh vực hải quan: 225 thủ tục hành chính.
2. Lĩnh vực thuế: 219 thủ tục hành chính.
3. Lĩnh vực chứng khoán: 104 thủ tục hành chính.
4. Lĩnh vực phát triển doanh nghiệp tư nhân và kinh tế tập thể: 95 thủ tục hành chính.
5. Lĩnh vực đầu tư tại Việt Nam: 58 thủ tục hành chính.
6. Lĩnh vực kinh doanh bảo hiểm: 38 thủ tục hành chính.
7. Lĩnh vực quản lý nợ và kinh tế đối ngoại: 30 thủ tục hành chính.
8. Lĩnh vực kế toán, kiểm toán: 28 thủ tục hành chính.
9. Lĩnh vực phát triển doanh nghiệp nhà nước: 27 thủ tục hành chính.
10. Lĩnh vực bảo hiểm xã hội: 25 thủ tục hành chính.
11. Lĩnh vực quản lý đấu thầu: 16 thủ tục hành chính.
...
Theo quy định trên, đối với lĩnh vực thuế sẽ có 219 thủ tục hành chính thuộc phạm vi chức năng quản lý của Bộ Tài chính.
Đồng thời tại Danh mục mã thủ tục hành chính về thuế Tải về và Hệ thống thông tin giải quyết thủ tục hành chính của Cục thuế, trong đó có mã thủ tục hành chính 1.008340.
Theo đó, mã thủ tục hành chính nộp tờ khai thuế 06 TNCN là mã: 1.008340 (Khai thuế thu nhập cá nhân tháng/quý của tổ chức, cá nhân trả thu nhập thực hiện khấu trừ thuế đối với thu nhập từ đầu tư vốn, từ chuyển nhượng chứng khoán, từ bản quyền, từ nhượng quyền thương mại, từ trúng thưởng của cá nhân cư trú và cá nhân không cư trú; từ kinh doanh của cá nhân không cư trú; Tổ chức, cá nhân khi nhận chuyển nhượng vốn góp của cá nhân không cư trú).
Mã thủ tục hành chính nộp tờ khai thuế 06 TNCN hiện nay là gì? (Hình từ Internet)
Tải mẫu tờ khai 06 TNCN theo Thông tư 80 và Thông tư 40 mới nhất?
Hiện hành, mẫu tờ khai thuế TNCN áp dụng đối với tổ chức, cá nhân trả thu nhập khấu trừ thuế đối với thu nhập từ đầu tư vốn, từ chuyển nhượng chứng khoán, từ bản quyền, từ nhượng quyền thương mại, từ trúng thưởng của cá nhân cư trú và cá nhân không cư trú; từ kinh doanh của cá nhân không cư trú; tổ chức, cá nhân nhận chuyển nhượng vốn của cá nhân không cư trú được quy định tại mẫu 06/TNCN ban hành kèm theo Thông tư 80/2021/TT-BTC được sửa đổi, bổ sung tại Điều 1 Thông tư 40/2025/TT-BTC.
Theo đó, mẫu 06/TNCN tờ khai thuế TNCN thu nhập từ đầu tư vốn, từ chuyển nhượng chứng khoán, từ bản quyền mới nhất 2025 có dạng như sau:
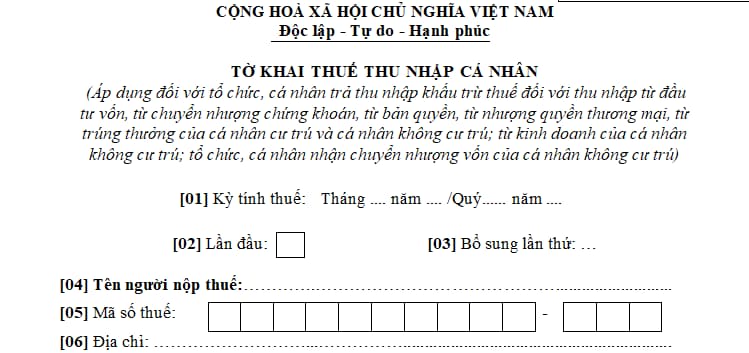
>>> Tải về Mẫu 06/TNCN tờ khai thuế TNCN thu nhập từ đầu tư vốn, từ chuyển nhượng chứng khoán, từ bản quyền mới nhất 2025.
Chậm nộp tờ khai thuế bị phạt cảnh cáo khi nào?
Căn cứ Điều 13 Nghị định 125/2020/NĐ-CP quy định về xử phạt hành vi vi phạm về thời hạn nộp hồ sơ khai thuế như sau:
Xử phạt hành vi vi phạm về thời hạn nộp hồ sơ khai thuế
1. Phạt cảnh cáo đối với hành vi nộp hồ sơ khai thuế quá thời hạn từ 01 ngày đến 05 ngày và có tình tiết giảm nhẹ.
2. Phạt tiền từ 2.000.000 đồng đến 5.000.000 đồng đối với hành vi nộp hồ sơ khai thuế quá thời hạn từ 01 ngày đến 30 ngày, trừ trường hợp quy định tại khoản 1 Điều này.
3. Phạt tiền từ 5.000.000 đồng đến 8.000.000 đồng đối với hành vi nộp hồ sơ khai thuế quá thời hạn quy định từ 31 ngày đến 60 ngày.
4. Phạt tiền từ 8.000.000 đồng đến 15.000.000 đồng đối với một trong các hành vi sau đây:
a) Nộp hồ sơ khai thuế quá thời hạn quy định từ 61 ngày đến 90 ngày;
b) Nộp hồ sơ khai thuế quá thời hạn quy định từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp;
c) Không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp;
...
Như vậy, theo quy định trên thì chậm nộp tờ khai thuế chỉ bị phạt cảnh cáo khi:
- Nộp hồ sơ khai thuế quá thời hạn từ 01 ngày đến 05 ngày;
- Có tình tiết giảm nhẹ.
Kỳ tính thuế thu nhập cá nhân được quy định như thế nào?
Căn cứ Điều 7 Luật Thuế thu nhập cá nhân 2007 được sửa đổi bởi khoản 3 Điều 1 Luật thuế thu nhập cá nhân sửa đổi 2012 quy định kỳ tính thuế thu nhập cá nhân được quy định như sau:
(1) Đối với cá nhân cư trú:
- Kỳ tính thuế theo năm áp dụng đối với thu nhập từ kinh doanh; thu nhập từ tiền lương, tiền công;
- Kỳ tính thuế theo từng lần phát sinh thu nhập áp dụng đối với thu nhập từ đầu tư vốn; thu nhập từ chuyển nhượng vốn, trừ thu nhập từ chuyển nhượng chứng khoán; thu nhập từ chuyển nhượng bất động sản; thu nhập từ trúng thưởng; thu nhập từ bản quyền; thu nhập từ nhượng quyền thương mại; thu nhập từ thừa kế; thu nhập từ quà tặng;
- Kỳ tính thuế theo từng lần chuyển nhượng hoặc theo năm đối với thu nhập từ chuyển nhượng chứng khoán.
(2) Đối với cá nhân không cư trú: kỳ tính thuế được tính theo từng lần phát sinh thu nhập áp dụng đối với tất cả thu nhập chịu thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];

























