Lịch pháp lý kế toán nhân sự thuế 2026 mới nhất người nộp thuế cần lưu ý?
>>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Thuế TNCN 2025. >>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Thuế GTGT 2025. >>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Quản lý thuế 2025. |
Để bảo đảm việc theo dõi, thực hiện đầy đủ và đúng thời hạn các nghĩa vụ về thuế kế toán nhân sự theo quy định của pháp luật, việc xây dựng và cập nhật lịch pháp lý kế toán nhân sự thuế 2026 là yêu cầu cần thiết mà doanh nghiệp cần đặc biệt lưu ý. Theo đó, dưới đây là lịch pháp lý kế toán nhân sự thuế 2026:
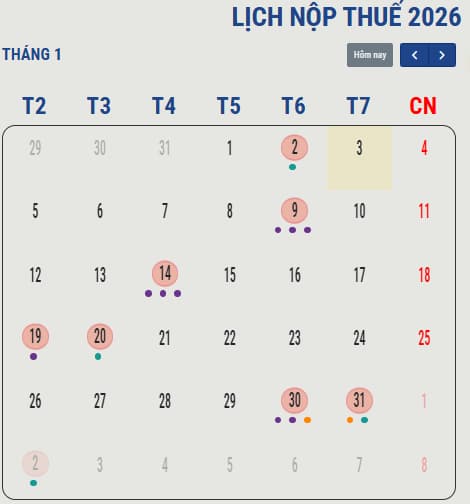
Tải về Lịch pháp lý kế toán nhân sự thuế 2026 mới nhất
hoặc
>>> Tham khảo link tra cứu lịch pháp lý:
https://thuvienphapluat.vn/ma-so-thue/lich-nop-thue
Lưu ý:
- Thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế trùng với ngày nghỉ theo quy định thì thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế được tính là ngày làm việc tiếp theo của ngày nghỉ đó theo quy định tại Bộ luật Dân sự 2015. (theo Điều 86 Thông tư 80/2021/TT-BTC)
- Thời gian nộp hồ sơ thuế điện tử, nộp thuế điện tử 24 giờ trong ngày và 7 ngày trong tuần, bao gồm cả ngày nghỉ, ngày lễ và ngày Tết. (theo Điều 8 Thông tư 19/2021/TT-BTC).
Xem thêm:
>> Tổng hợp hồ sơ chứng minh người phụ thuộc đăng ký giảm trừ gia cảnh năm 2026 chi tiết, cụ thể?
>> Tổng hợp những công việc doanh nghiệp cần làm vào cuối năm 2025?
>> Tổng hợp công văn hướng dẫn khấu trừ thuế GTGT cho hàng hóa dịch vụ quá hạn thanh toán mới nhất?
Lịch pháp lý kế toán nhân sự thuế 2026 mới nhất người nộp thuế cần lưu ý? (Hình từ Internet)
Doanh nghiệp có nghĩa vụ như thế nào?
Căn cứ Điều 8 Luật Doanh nghiệp 2020 quy định nghĩa vụ của doanh nghiệp như sau:
- Đáp ứng đủ điều kiện đầu tư kinh doanh khi kinh doanh ngành, nghề đầu tư kinh doanh có điều kiện; ngành, nghề tiếp cận thị trường có điều kiện đối với nhà đầu tư nước ngoài theo quy định của pháp luật và bảo đảm duy trì đủ điều kiện đó trong suốt quá trình hoạt động kinh doanh.
- Thực hiện đầy đủ, kịp thời nghĩa vụ về đăng ký doanh nghiệp, đăng ký thay đổi nội dung đăng ký doanh nghiệp, công khai thông tin về thành lập và hoạt động của doanh nghiệp, báo cáo và nghĩa vụ khác theo quy định của Luật này.
- Chịu trách nhiệm về tính trung thực, chính xác của thông tin kê khai trong hồ sơ đăng ký doanh nghiệp và các báo cáo; trường hợp phát hiện thông tin đã kê khai hoặc báo cáo thiếu chính xác, chưa đầy đủ thì phải kịp thời sửa đổi, bổ sung các thông tin đó.
- Tổ chức công tác kế toán, nộp thuế và thực hiện các nghĩa vụ tài chính khác theo quy định của pháp luật.
- Bảo đảm quyền, lợi ích hợp pháp, chính đáng của người lao động theo quy định của pháp luật; không phân biệt đối xử, xúc phạm danh dự, nhân phẩm của người lao động trong doanh nghiệp; không ngược đãi lao động, cưỡng bức lao động hoặc sử dụng lao động chưa thành niên trái pháp luật; hỗ trợ và tạo điều kiện thuận lợi cho người lao động tham gia đào tạo nâng cao trình độ, kỹ năng nghề; thực hiện các chính sách, chế độ bảo hiểm xã hội, bảo hiểm thất nghiệp, bảo hiểm y tế và bảo hiểm khác cho người lao động theo quy định của pháp luật.
- Nghĩa vụ khác theo quy định của pháp luật.
Từ 01/7/2026 tiêu chí phân nhóm người nộp thuế gồm những tiêu chí nào?
Theo Điều 2 Luật Quản lý thuế 2025 (có hiệu lực từ 01/7/2026) quy định về phân nhóm người nộp trong quản lý thuế như sau:
Phân nhóm người nộp thuế trong quản lý thuế
1. Cơ quan thuế thực hiện phân nhóm người nộp thuế theo các tiêu chí quy định tại khoản 2 Điều này để xác định chế độ ưu tiên đối với người nộp thuế trong quản lý thuế, phân bổ nguồn lực quản lý; áp dụng biện pháp quản lý thuế, giám sát thực hiện nghĩa vụ thuế, quy trình nghiệp vụ quản lý thuế phù hợp với từng phân nhóm người nộp thuế; áp dụng phương pháp phân tích và đánh giá mức độ rủi ro về thuế, mức độ tuân thủ pháp luật về thuế của người nộp thuế và lịch sử tuân thủ pháp luật của người nộp thuế.
2. Tiêu chí phân nhóm người nộp thuế bao gồm:
a) Ngành nghề, lĩnh vực, đặc thù, phương thức hoạt động;
b) Loại hình pháp lý, cơ cấu sở hữu;
c) Quy mô hoạt động, quy mô doanh thu, số nộp ngân sách;
d) Mức độ tuân thủ và lịch sử tuân thủ pháp luật về thuế của người nộp thuế;
đ) Các tiêu chí khác theo quy định của Bộ trưởng Bộ Tài chính.
3. Bộ trưởng Bộ Tài chính quy định chi tiết Điều này.
Như vậy, theo quy định trên, tiêu chí phân nhóm người nộp thuế từ 01/7/2026 bao gồm:
- Ngành nghề, lĩnh vực, đặc thù, phương thức hoạt động;
- Loại hình pháp lý, cơ cấu sở hữu;
- Quy mô hoạt động, quy mô doanh thu, số nộp ngân sách;
- Mức độ tuân thủ và lịch sử tuân thủ pháp luật về thuế của người nộp thuế;
- Các tiêu chí khác theo quy định của Bộ trưởng Bộ Tài chính.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];