Kiến nghị điều chỉnh mã bộ phận xử lý phân công kiểm tra hồ sơ tự động theo Công văn 106?
Ngày 11/11/2025, Hải quan Thủ Dầu Một thuộc Chi cục Hải quan khu vực 2 đã có Công văn 106/NNVTD1/TDM năm 2025 về việc kiến nghị điều chỉnh mã bộ phận xử lý tờ khai phân công kiểm tra hồ sơ tự động.
Tải về Công văn 106/NNVTD1/TDM năm 2025
Thực hiện theo hướng dẫn tại Công văn 17529/CHQ-GSQL ngày 01/8/2025 của Cục Hải quan về việc hướng dẫn thực hiện tự động phân công công chức kiểm tra hồ sơ trên hệ thống VNACCS/VCIS và Công văn 959/NVHQ-TTHQ ngày 04/8/2025, Công văn 73/CNTT-NV ngày 05/8/2025 của Chi cục Hải quan khu vực 2.
>>Xem thêm: Công văn 17529/CHQ-GSQL tự động phân công công chức kiểm tra hồ sơ trên hệ thống VNACCS/VCIS?
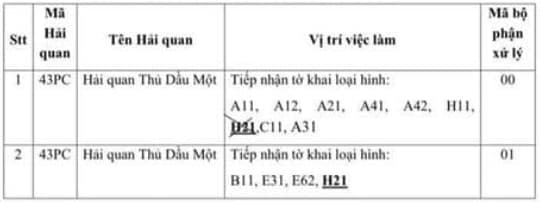
Theo đó, Hải quan Thủ Dầu Một kiến nghị Phòng Công nghệ thông tin hỗ trợ gửi danh sách báo cáo Cục Hải quan điều chỉnh các mã bộ phận xử lý tờ khai trên hệ thống như sau:
Điều chỉnh chuyển từ khai loại hình H21 từ mã bộ phận xử lý 00 sang mã bộ phận xử lý 01; mã bộ phận xử lý 02 không thay đổi.
Trách nhiệm của Cục Hải quan trong quản lý chứng từ điện tử hiện nay là gì?
Căn cứ Điều 57a Nghị định 123/2020/NĐ-CP được sửa đổi bổ sung bởi khoản 37 Điều 1 Nghị định 70/2025/NĐ-CP quy định như sau:
Trách nhiệm của cơ quan thuế trong quản lý hóa đơn, chứng từ điện tử
1. Tổng cục Thuế có trách nhiệm:
a) Xây dựng cơ sở dữ liệu về hóa đơn điện tử, hóa đơn do cơ quan thuế đặt in, chứng từ điện tử để phục vụ công tác quản lý thuế, phục vụ công tác quản lý nhà nước của các cơ quan khác của nhà nước (công an, quản lý thị trường, bộ đội biên phòng, các cơ quan có liên quan), phục vụ nhu cầu xác minh, đối chiếu hóa đơn của các doanh nghiệp, tổ chức, cá nhân;
b) Thông báo các loại hóa đơn, chứng từ đã được phát hành, được báo mất, không còn giá trị sử dụng.
...
Điều 57a. Trách nhiệm của cơ quan hải quan trong quản lý chứng từ điện tử
1. Tổng cục Hải quan có trách nhiệm:
a) Xây dựng cơ sở dữ liệu về chứng từ điện tử để phục vụ công tác quản lý thuế, phục vụ công tác quản lý nhà nước của các cơ quan khác của nhà nước;
b) Thông báo các loại chứng từ đã được phát hành, được báo mất, không còn giá trị sử dụng.
2. Cục Hải quan có trách nhiệm:
a) Quản lý hoạt động tạo, phát hành chứng từ của các tổ chức đã đăng ký tạo, phát hành chứng từ với cơ quan hải quan trên địa bàn quản lý;
b) Thanh tra, kiểm tra hoạt động tạo, phát hành và sử dụng chứng từ trên địa bàn;
c) Theo dõi, kiểm tra hoạt động hủy chứng từ theo quy định của Bộ Tài chính trên địa bàn.
Như vậy, trách nhiệm của Tổng cục Hải quan (hiện nay là Cục Hải quan) trong quản lý chứng từ điện tử như sau:
- Xây dựng cơ sở dữ liệu về chứng từ điện tử để phục vụ công tác quản lý thuế, phục vụ công tác quản lý nhà nước của các cơ quan khác của nhà nước;
- Thông báo các loại chứng từ đã được phát hành, được báo mất, không còn giá trị sử dụng.
Kiến nghị điều chỉnh mã bộ phận xử lý phân công kiểm tra hồ sơ tự động theo Công văn 106? (Hình từ Internet)
Các trường hợp nào được khai trên tờ khai hải quan giấy?
Theo quy định tại khoản 2 Điều 25 Nghị định 08/2015/NĐ-CP được sửa đổi bởi điểm a khoản 12 Điều 1 Nghị định 167/2025/NĐ-CP quy định các trường hợp sau đây người khai hải quan được lựa chọn khai theo phương thức điện tử hoặc khai trên tờ khai hải quan giấy:
(1) Hành lý vượt định mức miễn thuế;
(2) Hàng xuất khẩu, nhập khẩu, tạm xuất, tái nhập phục vụ an ninh quốc phòng;
(3) Hàng hóa của cá nhân được hưởng quyền ưu đãi, miễn trừ;
(4) Trường hợp hệ thống xử lý dữ liệu điện tử hải quan, hệ thống khai hải quan điện tử không thực hiện được các giao dịch điện tử với nhau mà nguyên nhân có thể do một hoặc cả hai hệ thống hoặc do nguyên nhân khác.
+ Trường hợp hệ thống xử lý dữ liệu điện tử hải quan không thực hiện được thủ tục hải quan điện tử, cơ quan hải quan có trách nhiệm thông báo trên trang thông tin điện tử hải quan chậm nhất 01 giờ kể từ thời điểm không thực hiện được các giao dịch điện tử.
+ Trường hợp hệ thống khai hải quan điện tử của người khai hải quan không thực hiện được thủ tục hải quan điện tử, người khai hải quan có văn bản đề nghị Chi cục Hải quan khu vực nơi dự kiến làm thủ tục hải quan, trong đó nêu rõ tên và nguyên nhân sự cố, thời hạn dự kiến khắc phục sự cố và lựa chọn phương thức thực hiện thủ tục khai hải quan thông qua đại lý làm thủ tục hải quan hoặc khai hải quan trên tờ khai hải quan giấy trong thời gian hệ thống khai hải quan điện tử của người khai hải quan gặp sự cố;
(5) Hàng hóa khác theo quy định của Bộ trưởng Bộ Tài chính.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];