
Hướng dẫn thay đổi nơi đăng ký khám chữa bệnh BHYT ban đầu mới nhất?
Người tham gia BHYT thuộc tất cả các đối tượng được lựa chọn một trong các cơ sở khám bệnh, chữa bệnh BHYT thuộc cấp khám bệnh, chữa bệnh ban đầu theo quy định tại khoản 1 Điều 6 Thông tư 01/2025/TT-BYT gần nơi cư trú, làm việc, học tập và phù hợp với khả năng đáp ứng của cơ sở khám bệnh, chữa bệnh để đăng ký khám bệnh, chữa bệnh BHYT ban đầu.
Việc đăng ký khám chữa bệnh BHYT ban đầu được thực hiện theo thứ tự ưu tiên đối với các đối tượng quy định tại khoản 2, khoản 3 điều 7 Thông tư 01/2025/TT-BYT.
Theo đó, người lao động tham gia BHXH bắt buộc, BHYT, bảo hiểm thất nghiệp: kê khai tờ khai đăng ký, điều chỉnh thông tin tham gia BHXH, BHYT Mẫu TK1-TS ban hành kèm theo Quyết định 366/QĐ-BHXH năm 2026
Cách nộp hồ sơ:
- Nộp trực tiếp tại cơ quan BHXH theo quy định.
- Gửi hồ sơ đến cơ quan BHXH qua dịch vụ bưu chính.
- Thực hiện trực tuyến trên Cổng dịch vụ công BHXH Việt Nam: dichvucong.baohiemxahoi.gov.vn
Dưới đây là các bước thay đổi nơi khám chữa bệnh ban đầu trực tuyến
Đối với trường hợp thực hiện trực tuyến trên Cổng dịch vụ công BHXH Việt Nam, người tham gia có thể thao tác theo hướng dẫn trên hệ thống:
Bước 1: Truy cập Cổng dịch vụ công BHXH Việt Nam tại địa chỉ dichvucong.baohiemxahoi.gov.vn và đăng nhập theo phương thức được hệ thống hỗ trợ.
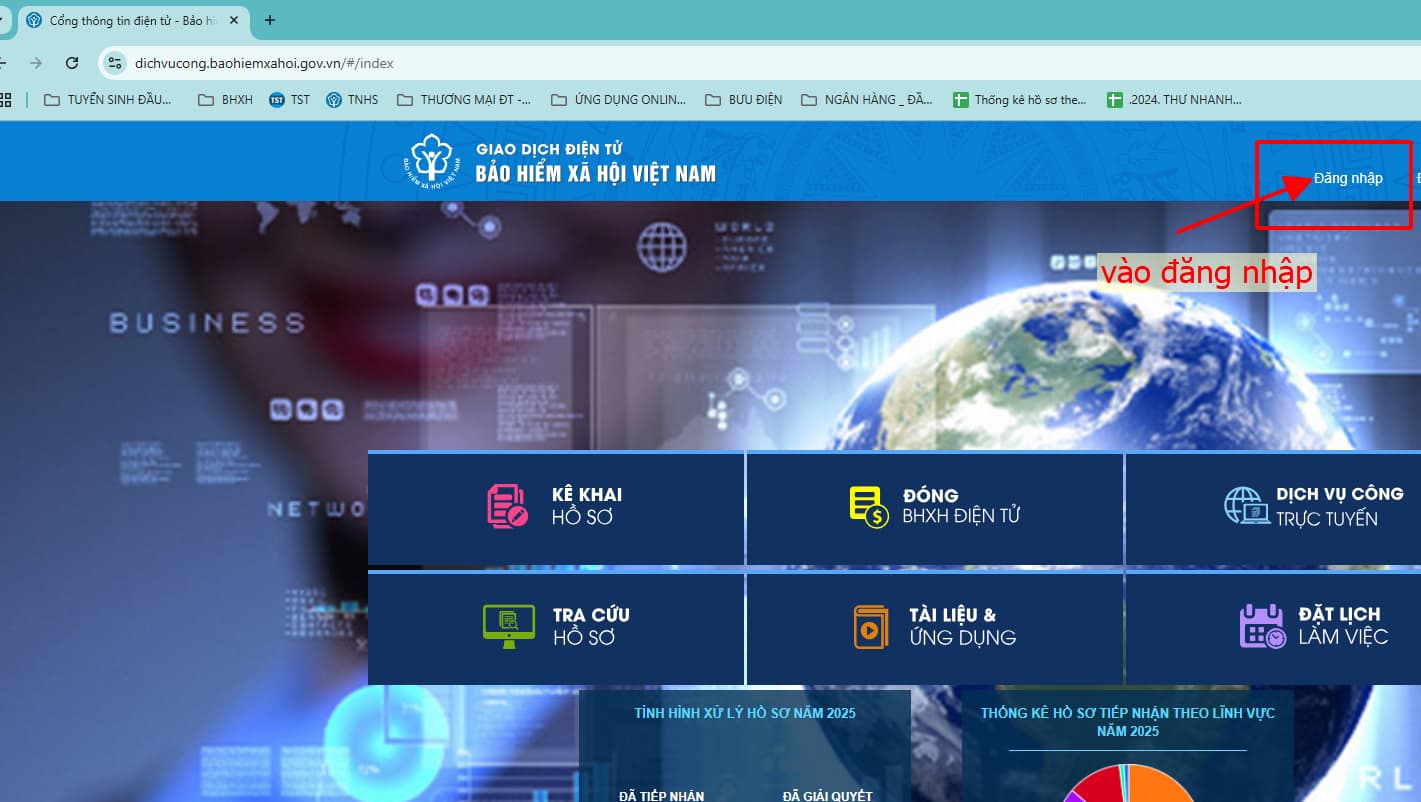
Bước 2: Tìm và chọn mã thủ tục 612b “Cấp lại, đổi thẻ BHYT do thay đổi thời điểm đủ 5 năm liên tục, nơi KCB ban đầu”.
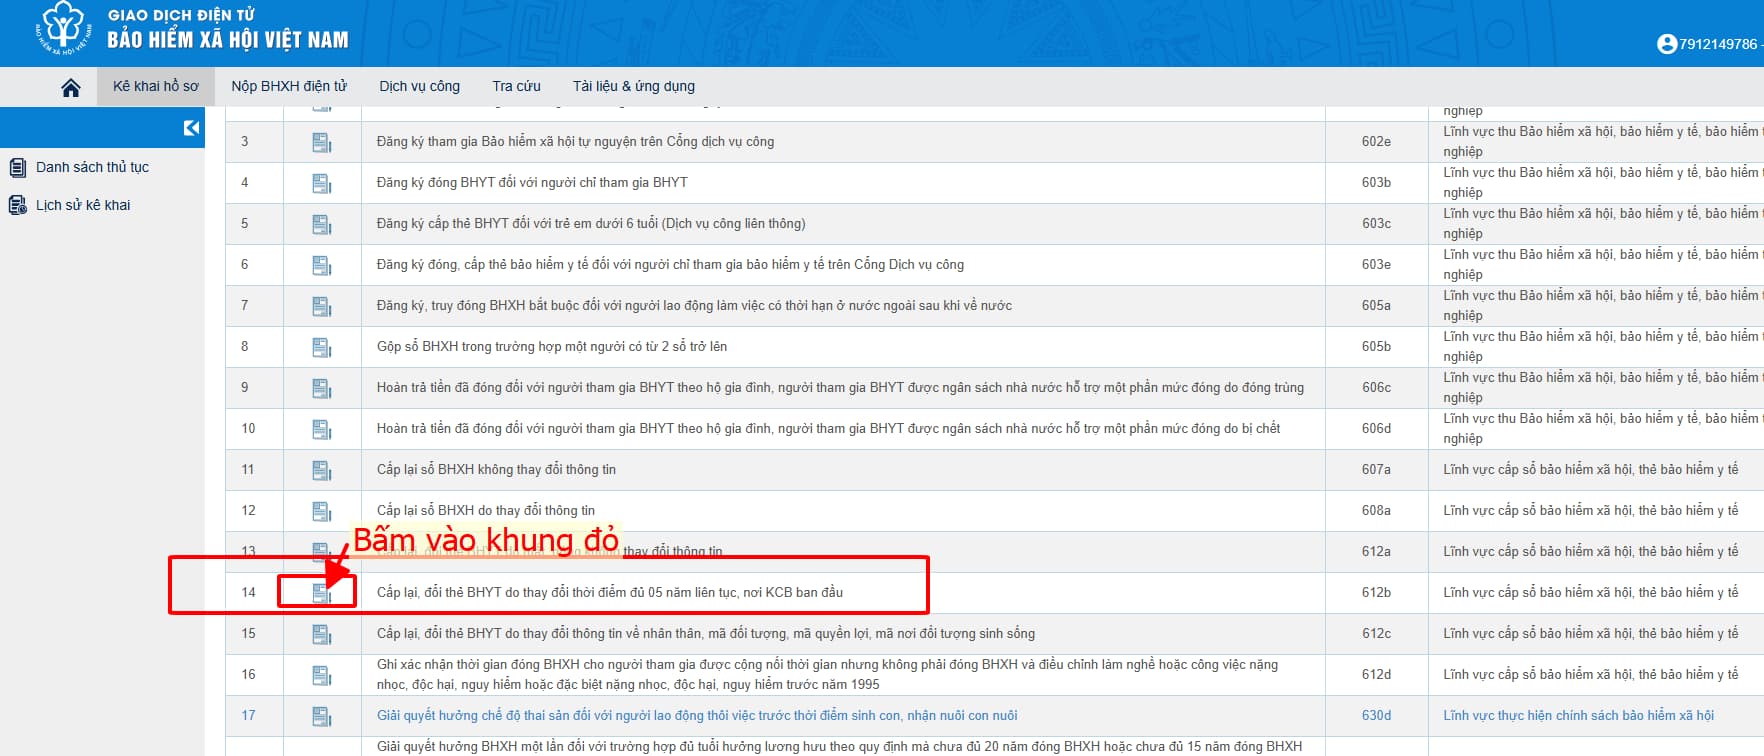
Bước 3: Tại mục (17) điền thông tin cơ sở khám chữa bệnh muốn thay đổi sau đó nhập mã xác nhận để hoàn tất thủ tục.
Danh sách bệnh viện, cơ sở y tế nhận đăng ký nơi khám, chữa bệnh ban đầu được công bố định kỳ mỗi quý trên website bảo hiểm xã hội của từng địa phương.
Bước 4: Kiểm tra thông tin, gửi hồ sơ và theo dõi kết quả trên hệ thống.
*Trên đây là hướng dẫn thay đổi nơi đăng ký khám chữa bệnh BHYT ban đầu mới nhất 2026.
Hướng dẫn thay đổi nơi đăng ký khám chữa bệnh BHYT ban đầu mới nhất? (Hình từ Internet)
Mức giảm trừ đối với chi phí khám chữa bệnh khi tính thuế TNCN là bao nhiêu?
Căn cứ theo khoản 2 Điều 11 Luật Thuế Thu nhập cá nhân 2025 quy định giảm trừ đối với khoản chi cho y tế, giáo dục như sau:
Giảm trừ đối với các khoản đóng góp từ thiện, nhân đạo và các khoản giảm trừ khác
...
2. Khoản chi cho y tế, giáo dục - đào tạo của người nộp thuế, người phụ thuộc của người nộp thuế được giảm trừ vào thu nhập trước khi tính thuế theo mức do Chính phủ quy định.
...
Đồng thời, mức giảm trừ được quy định cụ thể tại khoản 2 Điều 49 Nghị định 253/2026/NĐ-CP như sau:
Giảm trừ đối với các khoản đóng góp từ thiện, nhân đạo và các khoản giảm trừ khác
...
2. Người nộp thuế là cá nhân cư trú được giảm trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ tiền lương, tiền công các khoản chi cho y tế, giáo dục - đào tạo của người nộp thuế và người phụ thuộc của người nộp thuế, bao gồm:
a) Các khoản chi cho khám bệnh, chữa bệnh tại cơ sở y tế trong nước thuộc phạm vi danh mục do bảo hiểm y tế chi trả tổng không quá 23 triệu đồng/năm;
b) Các khoản chi cho giáo dục - đào tạo tại cơ sở giáo dục - đào tạo trong nước tổng không quá 24 triệu đồng/năm, cụ thể: Khoản tiền học phí giáo dục mầm non, giáo dục phổ thông, giáo dục nghề nghiệp và giáo dục đại học theo quy định của pháp luật về giáo dục - đào tạo và các kỹ năng chuyên môn khác tại cơ sở giáo dục - đào tạo.
...
Như vậy, người nộp thuế là cá nhân cư trú có thu nhập từ tiền lương, tiền công được giảm trừ vào thu nhập chịu thuế trước khi tính thuế TNCN đối với các khoản chi sau:
- Chi phí khám bệnh, chữa bệnh của người nộp thuế và người phụ thuộc tại cơ sở y tế trong nước, thuộc phạm vi danh mục do bảo hiểm y tế chi trả, được giảm trừ tối đa 23 triệu đồng/năm.
Cơ sở khám chữa bệnh lập hóa đơn đối với vào thời điểm nào?
Căn cứ điểm m khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP quy định như sau:
Thời điểm lập hóa đơn
...
4. Thời điểm lập hóa đơn đối với một số trường hợp cụ thể như sau:
...
m) Đối với cơ sở khám bệnh, chữa bệnh có sử dụng phần mềm quản lý khám bệnh, chữa bệnh và quản lý viện phí, từng giao dịch khám bệnh, chữa bệnh và thực hiện các dịch vụ chụp, chiếu, xét nghiệm có in phiếu thu tiền (thu viện phí hoặc tiền khám, chụp, chiếu, xét nghiệm) và có lưu trên hệ thống công nghệ thông tin, nếu khách hàng (người đến khám, chữa bệnh) không có nhu cầu lấy hóa đơn thì cuối ngày cơ sở khám bệnh, chữa bệnh căn cứ thông tin khám, chữa bệnh và thông tin từ phiếu thu tiền để tổng hợp lập hóa đơn điện tử cho các dịch vụ y tế thực hiện trong ngày, trường hợp khách hàng yêu cầu lập hóa đơn điện tử thì cơ sở khám bệnh, chữa bệnh lập hóa đơn điện tử giao cho khách hàng.
Cơ sở khám bệnh, chữa bệnh lập hóa đơn cho cơ quan bảo hiểm xã hội tại thời điểm được cơ quan bảo hiểm xã hội thanh, quyết toán chi phí khám bệnh, chữa bệnh cho người có thẻ bảo hiểm y tế;
...
Như vậy, đối với cơ sở khám chữa bệnh có sử dụng phần mềm quản lý và có lưu trên hệ thống có 2 thời điểm lập hóa đơn như sau:
- Trường hợp khách hàng cần lấy hóa đơn thì cơ sở y tế phải lập hóa đơn giao cho khách hàng;
- Trường hợp khách hàng không yêu cầu lấy hóa đơn thì cuối ngày cơ sở khám chữa bệnh căn cứ thông tin khám, chữa bệnh và thông tin từ phiếu thu tiền để tổng hợp lập hóa đơn điện tử cho các dịch vụ y tế thực hiện trong ngày.
Lưu ý: Cơ sở khám bệnh, chữa bệnh lập hóa đơn cho cơ quan bảo hiểm xã hội tại thời điểm được cơ quan bảo hiểm xã hội thanh, quyết toán chi phí khám bệnh, chữa bệnh cho người có thẻ bảo hiểm y tế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];






































