
Hướng dẫn nộp báo cáo tài chính trên Dịch vụ công mới nhất 2026?
>> Tải về Lịch nộp thuế 2026 >> Tải về File excel tính thuế TNCN mới nhất 2026 |
Dưới đây là hướng dẫn nộp báo cáo tài chính trên Dịch vụ công mới nhất 2026 mà người dùng có thể tham khảo:
Bước 1: Truy cập vào trang web sau: https://dichvucong.gdt.gov.vn/tthc/homelogin
Bước 2: Sau đó, chọn mục Thủ tục hành chính trên giao diện hệ thống
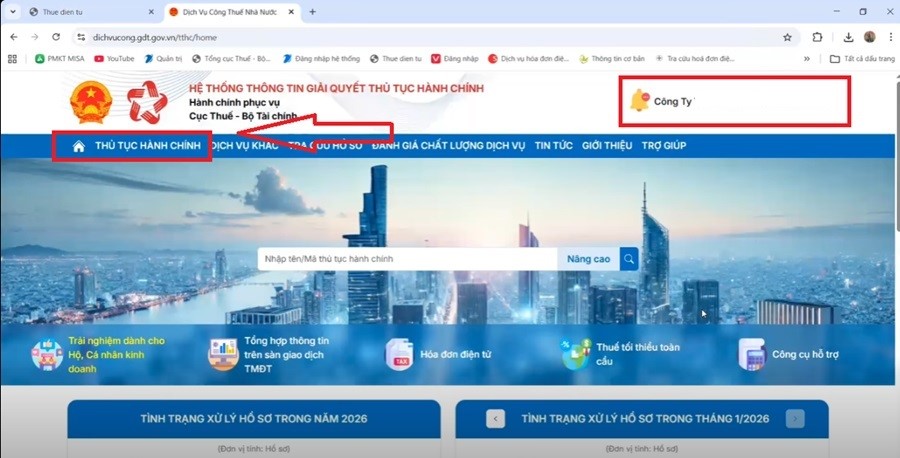
Bước 3: Tại ô tìm kiếm thủ tục, tìm kiếm tờ khai quyết toán thuế bằng cách: Nhập: 03/TNDN >> Nhấn Tìm kiếm
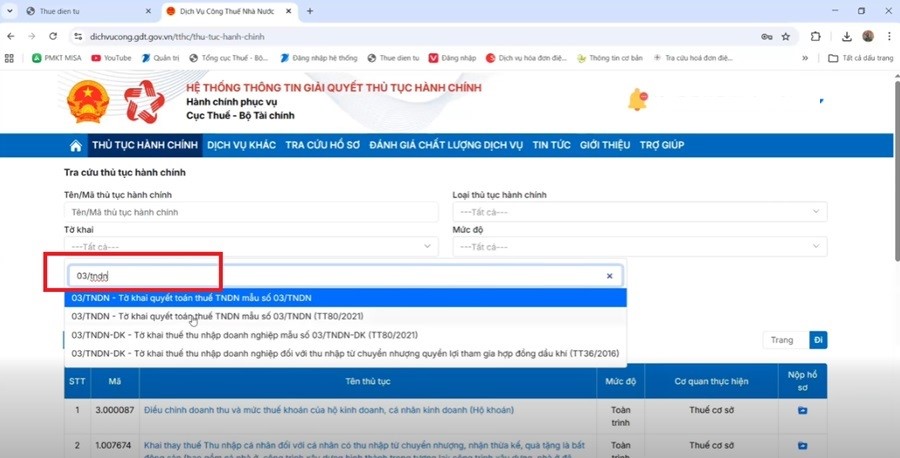
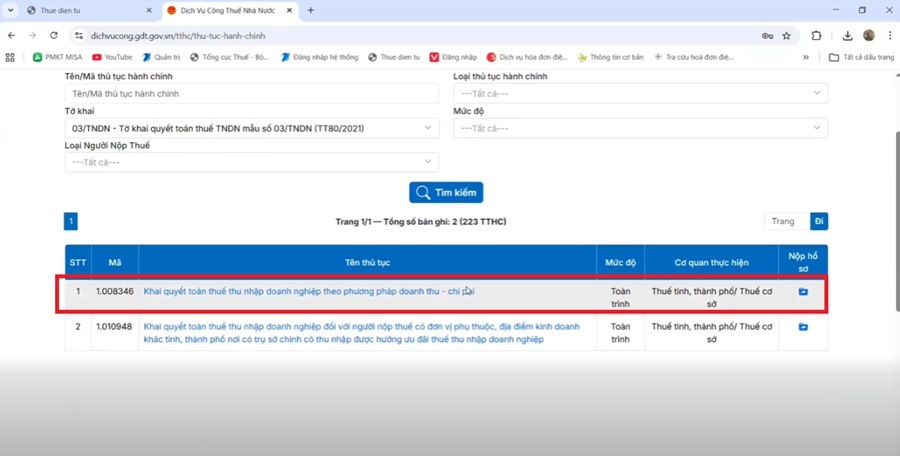
Bước 4: Tiếp đó chọn mã thủ tục: 1.008346 - “Khai quyết toán thuế thu nhập doanh nghiệp theo phương pháp doanh thu - chi phí” >> nhấn Nộp hồ sơ để bắt đầu tạo hồ sơ điện tử.
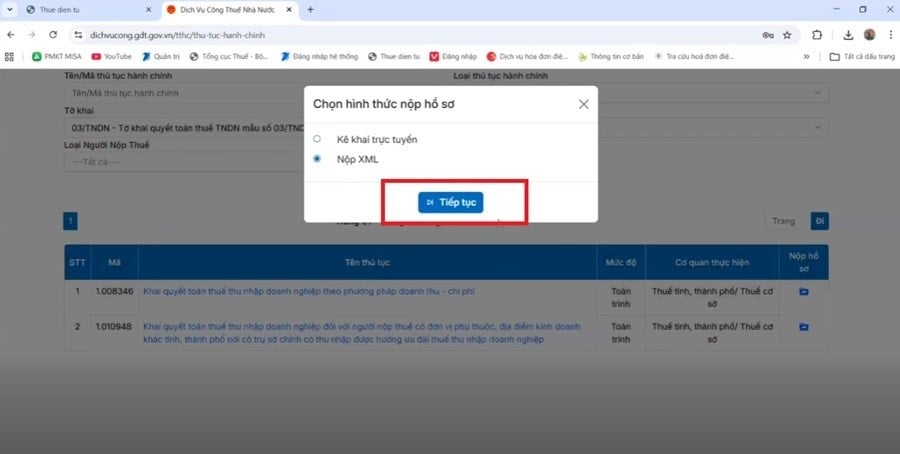
Bước 5: Nhấn Tiếp tục >> Chọn hình thức hồ sơ: Nộp XML >> Nhấn Tiếp tục
Bước 6: Chọn tệp báo cáo tài chính doanh nghiệp đã lập sẵn trên máy tính >> Nhấn Tiếp tục
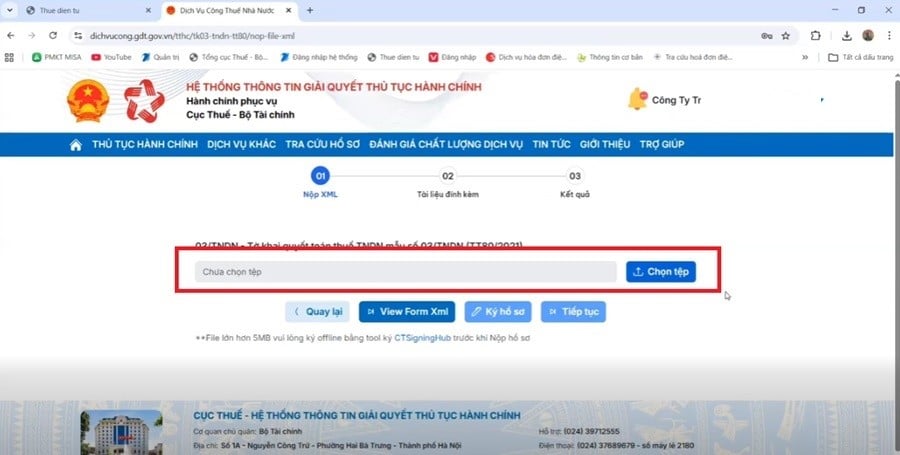
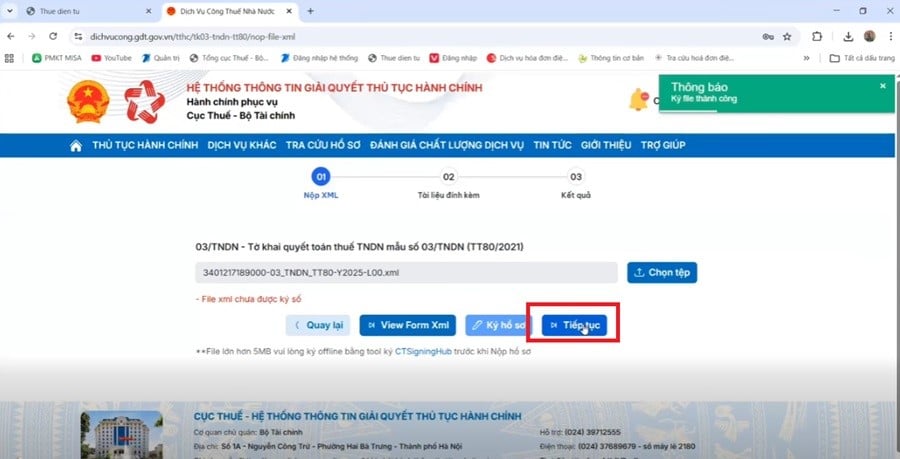
Bước 7: Chọn Ký số >> Thực hiện ký bằng chữ ký số doanh nghiệp >> Nhấn Tiếp tục
Lưu ý: Để tiếp tục thực hiện nộp hồ sơ, doanh nghiệp bắt buộc phải có chữ ký số hợp lệ.
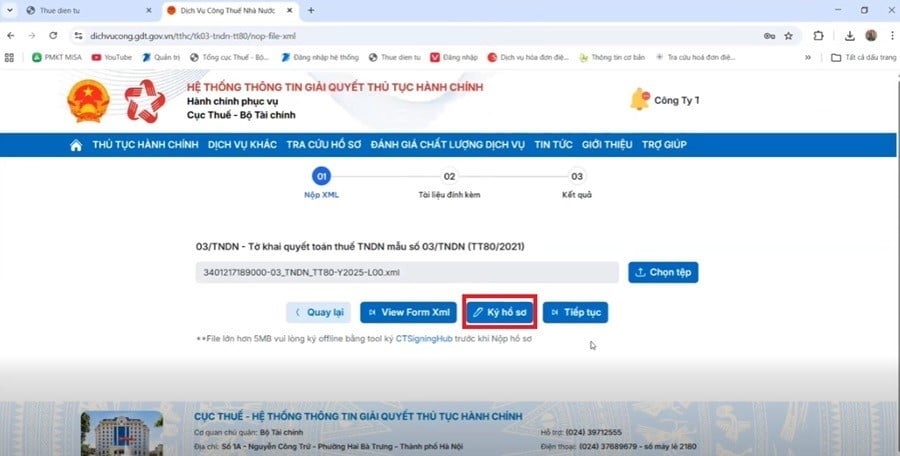
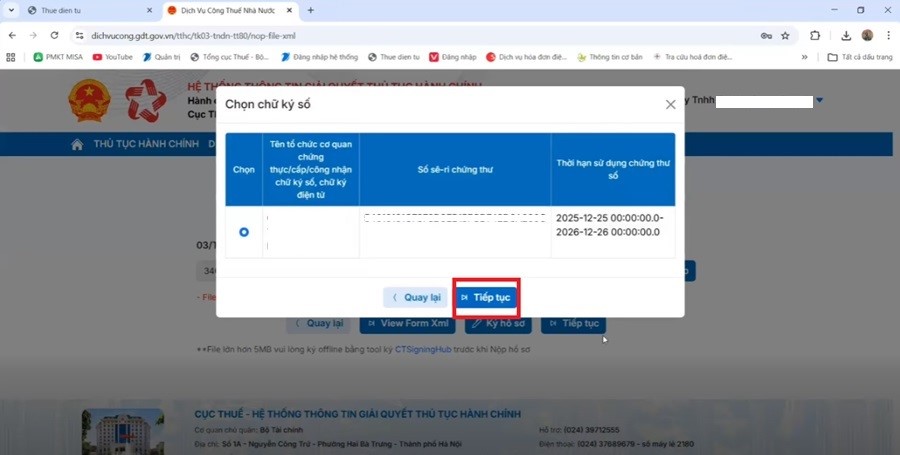
Bước 8: Kế tiếp, hệ thống yêu cầu nộp đồng thời Báo cáo tài chính và Thuyết minh báo cáo tài chính
Lưu ý: Trên Cổng Dịch vụ công Thuế, không thể nộp riêng từng file. Doanh nghiệp phải đính kèm thuyết minh báo cáo tài chính cùng bộ hồ sơ.
Bước 9: Chọn loại báo cáo phù hợp với chế độ kế toán doanh nghiệp đang áp dụng:
Ví dụ:
- Doanh nghiệp áp dụng Thông tư 133 → Chọn Báo cáo theo Thông tư 133/2016/TT-BTC
Sau đó, nhấn Chọn >> tải file báo cáo tài chính lên hệ thống
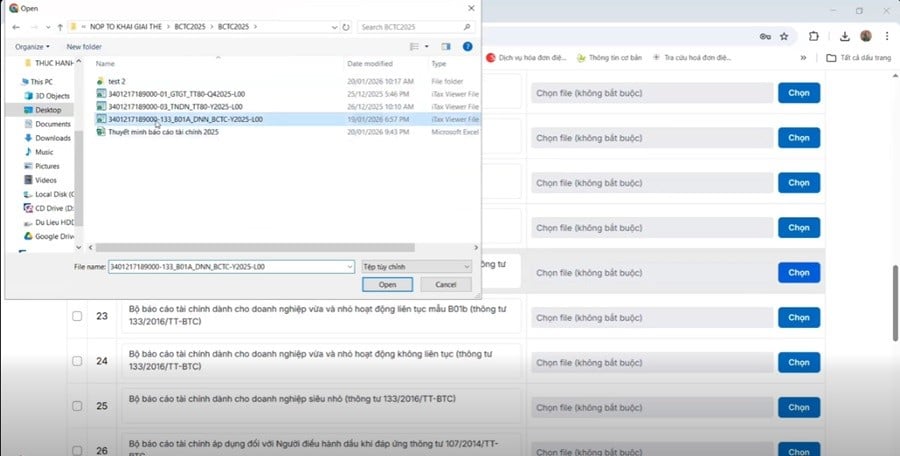
Bước 10: Kéo xuống cuối trang >> Chọn Thêm dòng >> Nhấn Chọn >> Tải file Thuyết minh báo cáo tài chính lên hệ thống
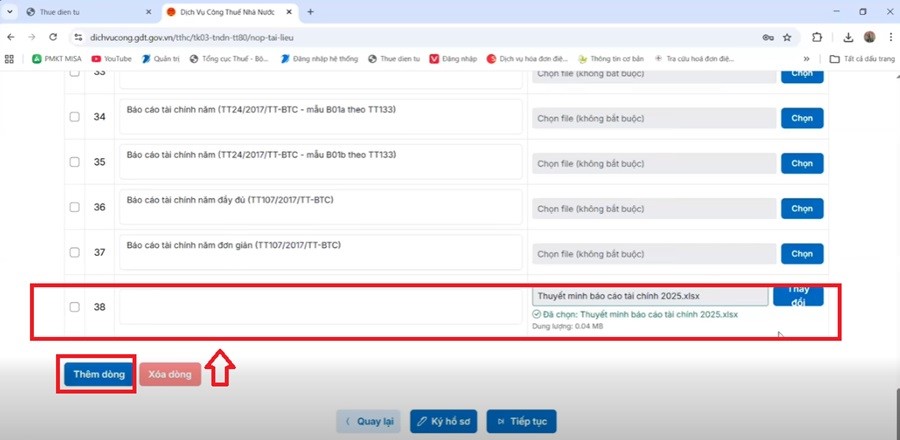
Bước 11: Sau khi đã tải đầy đủ:
- Báo cáo tài chính
- Thuyết minh báo cáo tài chính
Tiến hành: Nhấn Ký hồ sơ >> Ký chữ ký số >> Nhấn Tiếp tục
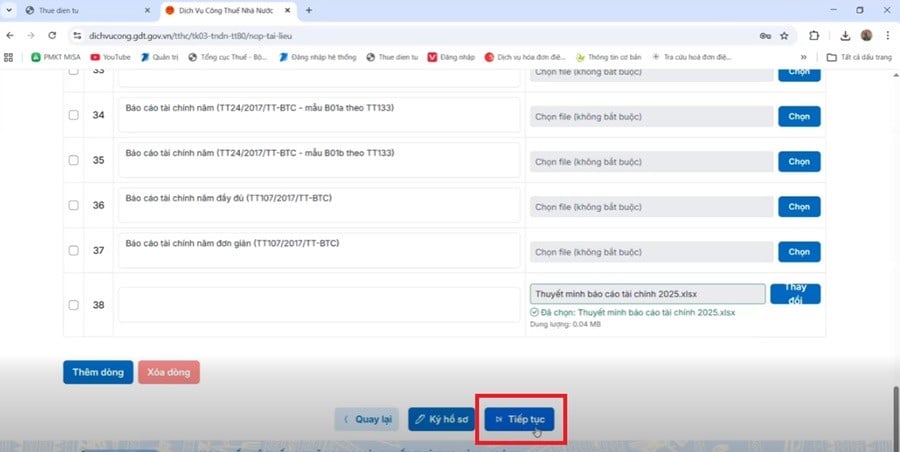
Sau khi hoàn tất hệ thống hiển thị thông báo nộp hồ sơ thành công.
Xêm thêm:
>> Tăng thêm 187.000 đồng và 350.000 đồng cho người lao động từ năm 2026
Trên đây là thông tin về hướng dẫn nộp báo cáo tài chính trên Dịch vụ công.
Hướng dẫn nộp báo cáo tài chính trên Dịch vụ công mới nhất 2026? (Hình từ Internet)
Báo cáo tài chính theo Thông tư 133 gồm những gì?
Theo Điều 71 Thông tư 133/2016/TT-BTC thì Báo cáo tài chính theo Thông tư 133 là Báo cáo tài chính áp dụng cho các doanh nghiệp nhỏ và vừa.
Theo đó, hệ thống báo cáo tài chính theo Thông tư 133 bao gồm các loại báo cáo tài chính sau:
(1) Hệ thống báo cáo tài chính năm áp dụng cho các doanh nghiệp nhỏ và vừa đáp ứng giả định hoạt động liên tục bao gồm:
* Báo cáo bắt buộc:
- Báo cáo tình hình tài chính | |
- Báo cáo kết quả hoạt động kinh doanh | |
- Bản thuyết minh Báo cáo tài chính |
* Báo cáo không bắt buộc mà khuyến khích lập:
- Báo cáo lưu chuyển tiền tệ |
(2) Hệ thống báo cáo tài chính năm áp dụng cho các doanh nghiệp nhỏ và vừa không đáp ứng giả định hoạt động liên tục bao gồm:
* Báo cáo bắt buộc:
- Báo cáo tình hình tài chính | |
- Báo cáo kết quả hoạt động kinh doanh | |
- Bản thuyết minh Báo cáo tài chính |
* Báo cáo không bắt buộc mà khuyến khích lập:
- Báo cáo lưu chuyển tiền tệ |
(3) Hệ thống báo cáo tài chính năm bắt buộc áp dụng cho các doanh nghiệp siêu nhỏ bao gồm:
- Báo cáo tình hình tài chính | |
- Báo cáo kết quả hoạt động kinh doanh | |
- Bản thuyết minh Báo cáo tài chính |
Thông tin trình bày trong Báo cáo tài chính phải đáp ứng các yêu cầu gì?
Theo Điều 72 Thông tư 133/2016/TT-BTC quy định về yêu cầu đối với thông tin trình bày trong Báo cáo tài chính như sau:
(1) Thông tin trình bày trên báo cáo tài chính phải đầy đủ, khách quan, không có sai sót để phản ánh trung thực, hợp lý tình hình tài chính, tình hình và kết quả kinh doanh của doanh nghiệp.
- Thông tin được coi là đầy đủ khi bao gồm tất cả các thông tin cần thiết để giúp người sử dụng báo cáo tài chính hiểu được bản chất, hình thức và rủi ro của các giao dịch và sự kiện. Đối với một số khoản mục, việc trình bày đầy đủ còn phải mô tả thêm các thông tin về chất lượng, các yếu tố và tình huống có thể ảnh hưởng tới chất lượng và bản chất của khoản mục.
- Trình bày khách quan là không thiên vị khi lựa chọn hoặc mô tả các thông tin tài chính. Trình bày khách quan phải đảm bảo tính trung lập, không chú trọng, nhấn mạnh hoặc giảm nhẹ cũng như có các thao tác khác làm thay đổi mức độ ảnh hưởng của thông tin tài chính là có lợi hoặc không có lợi cho người sử dụng Báo cáo tài chính.
- Không sai sót có nghĩa là không có sự bỏ sót trong việc mô tả hiện tượng và không có sai sót trong quá trình cung cấp các thông tin báo cáo được lựa chọn và áp dụng. Không sai sót không có nghĩa là hoàn toàn chính xác trong tất cả các khía cạnh, ví dụ, việc ước tính các loại giá cả và giá trị không quan sát được khó xác định là chính xác hay không chính xác. Việc trình bày một ước tính được coi là trung thực nếu giá trị ước tính được mô tả rõ ràng, bản chất và các hạn chế của quá trình ước tính được giải thích và không có sai sót trong việc lựa chọn số liệu phù hợp trong quá trình ước tính.
(2) Thông tin tài chính phải thích hợp để giúp người sử dụng Báo cáo tài chính dự đoán, phân tích và đưa ra các quyết định kinh tế.
(3) Thông tin tài chính phải được trình bày đầy đủ trên mọi khía cạnh trọng yếu. Thông tin được coi là trọng yếu trong trường hợp nếu thiếu thông tin hoặc thông tin thiếu chính xác có thể làm ảnh hưởng tới quyết định của người sử dụng thông tin tài chính của đơn vị báo cáo. Tính trọng yếu dựa vào bản chất và độ lớn, hoặc cả hai, của các khoản mục có liên quan được trình bày trên báo cáo tài chính của một đơn vị cụ thể.
(4) Thông tin tài chính phải đảm bảo có thể kiểm chứng, kịp thời và dễ hiểu.
(5) Thông tin tài chính phải được trình bày nhất quán và có thể so sánh giữa các kỳ kế toán; So sánh được giữa các doanh nghiệp nhỏ và vừa với nhau.
(6) Các chỉ tiêu không có số liệu được miễn trình bày trên Báo cáo tài chính. Doanh nghiệp được chủ động đánh lại số thứ tự của các chỉ tiêu theo nguyên tắc liên tục trong mỗi phần.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];





































