Hạn nộp BCTC và tờ khai quyết toán thuế năm 2025 là ngày 30 hay 31?
Xem thêm: Hạn nộp tờ khai tự quyết toán thuế TNCN là ngày 30/4 hay ngày 5/5?
Căn cứ điểm a khoản 2 Điều 44 Luật Quản lý thuế 2019 quy định về thời hạn quyết toán thuế TNDN như sau:
Thời hạn nộp hồ sơ khai thuế
...
2. Thời hạn nộp hồ sơ khai thuế đối với loại thuế có kỳ tính thuế theo năm được quy định như sau:
a) Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm; chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính đối với hồ sơ khai thuế năm;
b) Chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch đối với hồ sơ quyết toán thuế thu nhập cá nhân của cá nhân trực tiếp quyết toán thuế;
c) Chậm nhất là ngày 15 tháng 12 của năm trước liền kề đối với hồ sơ khai thuế khoán của hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán; trường hợp hộ kinh doanh, cá nhân kinh doanh mới kinh doanh thì thời hạn nộp hồ sơ khai thuế khoán chậm nhất là 10 ngày kể từ ngày bắt đầu kinh doanh.
Như vậy, đối với năm tài chính từ 01/01/2025 – 31/12/2025, thời hạn quyết toán thuế TNDN năm 2026 là ngày 31/03/2026.
Đồng thời, căn cứ quy định tại Điều 109 Thông tư 200/2014/TT-BTC và Điều 80 Thông tư 133/2016/TT-BTC thì thời hạn nộp báo cáo tài chính năm 2026 như sau:
- Đối với doanh nghiệp nhà nước: Đơn vị kế toán phải nộp Báo cáo tài chính năm chậm nhất là 30 ngày, kể từ ngày kết thúc kỳ kế toán năm; Đối với công ty mẹ, Tổng công ty nhà nước chậm nhất là 90 ngày.
- Đối với doanh nghiệp vừa và nhỏ và doanh nghiệp khác: Thời hạn nộp BCTC chậm nhất là ngày thứ 90 kể từ ngày kết thúc năm dương lịch hay năm tài chính.
- Đối với doanh nghiệp tư nhân và công ty hợp danh: Đơn vị kế toán là doanh nghiệp tư nhân và công ty hợp danh phải nộp Báo cáo tài chính năm chậm nhất là 30 ngày, kể từ ngày kết thúc kỳ kế toán năm; đối với các đơn vị kế toán khác, thời hạn nộp Báo cáo tài chính năm chậm nhất là 90 ngày.
Từ các quy định trên, các doanh nghiệp phải nộp BCTC chậm nhất là 90 ngày kể từ ngày kết thúc năm tài chính. Do đó, hạn nộp BCTC sẽ là ngày 31/3/2025.
Điều này cũng có nghĩa là, hạn nộp BCTC và tờ khai quyết toán thuế năm 2025 đều là ngày 31 tháng 3 năm 2026.
Lưu ý: nếu ngày 31/3/2026 rơi vào ngày nghỉ lễ hoặc cuối tuần, thời hạn sẽ được gia hạn đến ngày làm việc tiếp theo.
Ngoài ra, thời gian nộp hồ sơ thuế điện tử, nộp thuế điện tử 24 giờ trong ngày và 7 ngày trong tuần, bao gồm cả ngày nghỉ, ngày lễ và ngày Tết. (Điều 8 Thông tư 19/2021/TT-BTC)
Xem thêm: Hướng dẫn nộp Quyết toán thuế TNCN theo chức năng Trình ký mới nhất?
>> Hướng dẫn tự quyết toán thuế TNCN khi làm 2 công ty trên Etax Mobile
>> Hướng dẫn hoàn thuế thu nhập cá nhân tự động theo Quy trình mới nhất
Hạn nộp BCTC và tờ khai quyết toán thuế năm 2025 là ngày 30 hay 31? (Hình từ Internet)
Nộp báo cáo tài chính năm 2025 cho ai?
Căn cứ Điều 110 Thông tư 200/2014/TT-BTC có quy định về nơi nhận Báo cáo tài chính như sau:
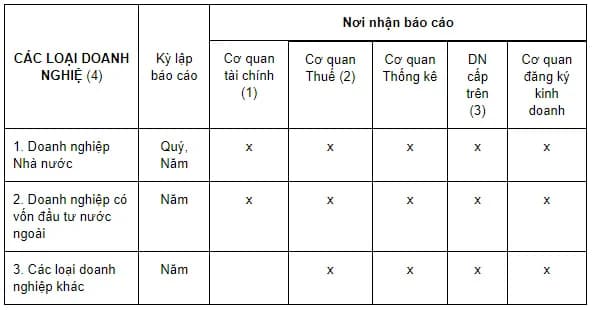
- Đối với các doanh nghiệp Nhà nước đóng trên địa bàn tỉnh, thành phố trực thuộc Trung ương phải lập và nộp Báo cáo tài chính cho Sở Tài chính tỉnh, thành phố trực thuộc Trung ương. Đối với doanh nghiệp Nhà nước Trung ương còn phải nộp Báo cáo tài chính cho Bộ Tài chính (Cục Tài chính doanh nghiệp).
+ Đối với các loại doanh nghiệp Nhà nước như: Ngân hàng thương mại, công ty xổ số kiến thiết, tổ chức tín dụng, doanh nghiệp bảo hiểm, công ty kinh doanh chứng khoán phải nộp Báo cáo tài chính cho Bộ Tài chính (Vụ Tài chính ngân hàng hoặc Cục Quản lý giám sát bảo hiểm).
+ Các công ty kinh doanh chứng khoán và công ty đại chúng phải nộp Báo cáo tài chính cho Uỷ ban Chứng khoán Nhà nước và Sở Giao dịch chứng khoán.
- Các doanh nghiệp phải gửi Báo cáo tài chính cho cơ quan thuế trực tiếp quản lý thuế tại địa phương. Đối với các Tổng công ty Nhà nước còn phải nộp Báo cáo tài chính cho Bộ Tài chính (Tổng cục Thuế).
- Doanh nghiệp có đơn vị kế toán cấp trên phải nộp Báo cáo tài chính cho đơn vị kế toán cấp trên theo quy định của đơn vị kế toán cấp trên.
- Đối với các doanh nghiệp mà pháp luật quy định phải kiểm toán Báo cáo tài chính thì phải kiểm toán trước khi nộp Báo cáo tài chính theo quy định. Báo cáo tài chính của các doanh nghiệp đã thực hiện kiểm toán phải đính kèm báo cáo kiểm toán vào Báo cáo tài chính khi nộp cho các cơ quan quản lý Nhà nước và doanh nghiệp cấp trên.
- Cơ quan tài chính mà doanh nghiệp có vốn đầu tư trực tiếp nước ngoài (FDI) phải nộp Báo cáo tài chính là Sở Tài chính các tỉnh, thành phố trực thuộc Trung ương nơi doanh nghiệp đăng ký trụ sở kinh doanh chính.
- Đối với các doanh nghiệp Nhà nước sở hữu 100% vốn điều lệ, ngoài các cơ quan nơi doanh nghiệp phải nộp Báo cáo tài chính theo quy định trên, doanh nghiệp còn phải nộp Báo cáo tài chính cho các cơ quan, tổ chức được phân công, phân cấp thực hiện quyền của chủ sở hữu theo Nghị định 99/2012/NĐ-CP và các văn bản sửa đổi, bổ sung, thay thế.
- Các doanh nghiệp (kể cả các doanh nghiệp trong nước và doanh nghiệp có vốn đầu tư nước ngoài) có trụ sở nằm trong khu chế xuất, khu công nghiệp, khu công nghệ cao còn phải nộp Báo cáo tài chính năm cho Ban quản lý khu chế xuất, khu công nghiệp, khu công nghệ cao nếu được yêu cầu.
Lưu ý: Quy định này hướng dẫn kế toán áp dụng đối với các doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế. Các doanh nghiệp vừa và nhỏ đang thực hiện kế toán theo Chế độ kế toán áp dụng cho doanh nghiệp vừa và nhỏ được vận dụng quy định này để kế toán phù hợp với đặc điểm kinh doanh và yêu cầu quản lý của mình.
Những yêu cầu khi trình bày báo cáo tài chính theo Thông tư 200?
Căn cứ Điều 101 Thông tư 200/2014/TT-BTC quy định yêu cầu đối với thông tin trình bày trong Báo cáo tài chính như sau:
- Thông tin trình bày trên Báo cáo tài chính phải phản ánh trung thực, hợp lý tình hình tài chính, tình hình và kết quả kinh doanh của doanh nghiệp. Để đảm bảo sự trung thực, thông tin phải có 3 tính chất là đầy đủ, khách quan, không có sai sót.
+ Thông tin được coi là đầy đủ khi bao gồm tất cả các thông tin cần thiết để giúp người sử dụng Báo cáo tài chính hiểu được bản chất, hình thức và rủi ro của các giao dịch và sự kiện. Đối với một số khoản mục, việc trình bày đầy đủ còn phải mô tả thêm các thông tin về chất lượng, các yếu tố và tình huống có thể ảnh hưởng tới chất lượng và bản chất của khoản mục.
+ Trình bày khách quan là không thiên vị khi lựa chọn hoặc mô tả các thông tin tài chính. Trình bày khách quan phải đảm bảo tính trung lập, không chú trọng, nhấn mạnh hoặc giảm nhẹ cũng như có các thao tác khác làm thay đổi mức độ ảnh hưởng của thông tin tài chính là có lợi hoặc không có lợi cho người sử dụng Báo cáo tài chính.
+ Không sai sót có nghĩa là không có sự bỏ sót trong việc mô tả hiện tượng và không có sai sót trong quá trình cung cấp các thông tin báo cáo được lựa chọn và áp dụng. Không sai sót không có nghĩa là hoàn toàn chính xác trong tất cả các khía cạnh, ví dụ, việc ước tính các loại giá cả và giá trị không quan sát được khó xác định là chính xác hay không chính xác. Việc trình bày một ước tính được coi là trung thực nếu giá trị ước tính được mô tả rõ ràng, bản chất và các hạn chế của quá trình ước tính được giải thích và không có sai sót trong việc lựa chọn số liệu phù hợp trong quá trình ước tính.
- Thông tin tài chính phải thích hợp để giúp người sử dụng Báo cáo tài chính dự đoán, phân tích và đưa ra các quyết định kinh tế.
- Thông tin tài chính phải được trình bày đầy đủ trên mọi khía cạnh trọng yếu. Thông tin được coi là trọng yếu trong trường hợp nếu thiếu thông tin hoặc thông tin thiếu chính xác có thể làm ảnh hưởng tới quyết định của người sử dụng thông tin tài chính của đơn vị báo cáo. Tính trọng yếu dựa vào bản chất và độ lớn, hoặc cả hai, của các khoản mục có liên quan được trình bày trên báo cáo tài chính của một đơn vị cụ thể.
- Thông tin phải đảm bảo có thể kiểm chứng, kịp thời và dễ hiểu.
- Thông tin tài chính phải được trình bày nhất quán và có thể so sánh giữa các kỳ kế toán; So sánh được giữa các doanh nghiệp với nhau.
Lưu ý: từ kỳ kế toán năm 2026 các quy định về báo cáo tài chính tại Thông tư 200/2014/TT-BTC sẽ được thay thế bởi các quy định tại Thông tư 99/2025/TT-BTC.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];