Hướng dẫn lập tờ khai bổ sung trên phần mềm HTKK và lưu ý khi lập tờ khai bổ sung?
Khi phát hiện tờ khai thuế đã nộp cho cơ quan thuế có sai sót, người nộp thuế có quyền kê khai bổ sung để điều chỉnh lỗi sai sót. Sau đây là hướng dẫn lập tờ khai bổ sung trên phần mềm HTKK:
Bước 1: Đăng nhập vào phần mềm Hỗ trợ kê khai (HTKK)
Bước 2: Từ menu chức năng, người nộp thuế chọn tờ khai mà mình cần khai bổ sung.
Ví dụ:
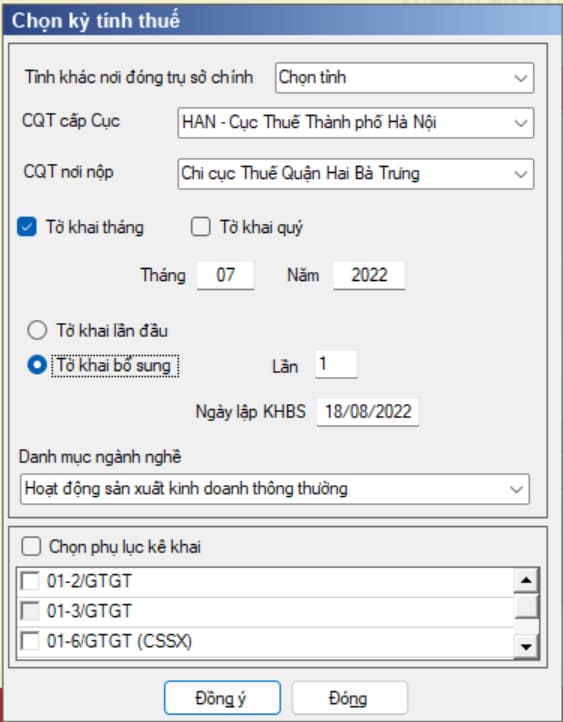
Người nộp thuế chọn từ menu chức năng “Kê khai/Thuế GTGT” chọn “Tờ khai thuế GTGT khấu trừ (01/GTGT). Người nộp thuế chọn "Tờ khai bổ sung"
Lưu ý chung khi lập tờ khai bổ sung trên phần mềm HTKK:
- Theo nguyên tắc, người nộp thuế phải kê khai tờ khai chính thức trước khi lập tờ khai bổ sung. Để lập tờ khai bổ sung lần N thì Người nộp thuế phải kê khai tờ khai bổ sung lần (N-1) và tờ khai này được ghi vào hệ thống.
- Trên màn hình nhập kỳ tính thuế, chọn trạng thái tờ khai là “Tờ khai bổ sung”, ứng dụng cho phép Người nộp thuế nhập lần bổ sung và ngày lập tờ khai bổ sung và cho phép đính kèm các phụ lục
- Ngày lập tờ khai bổ sung phải nhỏ hơn hoặc bằng Hạn nộp tờ khai chính thức + 10 năm.
- Nếu ở tờ khai lần đầu hoặc lần bổ sung N-1, Người nộp thuế đã kê khai phụ lục nào thì ở Tờ khai bổ sung/ Tờ khai bổ sung lần N, ứng dụng sẽ mặc định tích chọn phụ lục đó và cho phép Người nộp thuế đính kèm thêm cả các phụ lục khác chưa được kê khai.
- Ứng dụng sẽ lấy dữ liệu của Tờ khai gần nhất trong cùng kỳ tính thuế làm dữ liệu mặc định trên Tờ khai điều chỉnh (Nếu là tờ khai bổ sung lần 1 thì lấy dữ liệu của tờ khai lần đầu, nếu là tờ khai bổ sung lần n thì lấy dữ liệu lần bổ sung n-1). Người nộp thuế ghi lý do điều chỉnh lên sheet 01-1/KHBS, kê khai bổ sung điều chỉnh trực tiếp trên Tờ khai 01-KHBS, sau đó ứng dụng sẽ tự động cập nhật các chỉ tiêu điều chỉnh liên quan.
Trên đây là Hướng dẫn lập tờ khai bổ sung trên phần mềm HTKK và lưu ý khi lập tờ khai bổ sung

Hướng dẫn lập tờ khai bổ sung trên phần mềm HTKK và lưu ý khi lập tờ khai bổ sung?
Thời hạn nộp thuế trong trường hợp khai bổ sung hồ sơ khai thuế là khi nào?
Căn cứ Điều 55 Luật Quản lý thuế 2019 quy định thời hạn nộp thuế:
Thời hạn nộp thuế
1. Trường hợp người nộp thuế tính thuế, thời hạn nộp thuế chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế. Trường hợp khai bổ sung hồ sơ khai thuế, thời hạn nộp thuế là thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót.
Đối với thuế thu nhập doanh nghiệp thì tạm nộp theo quý, thời hạn nộp thuế chậm nhất là ngày 30 của tháng đầu quý sau.
Đối với dầu thô, thời hạn nộp thuế tài nguyên, thuế thu nhập doanh nghiệp theo lần xuất bán dầu thô là 35 ngày kể từ ngày xuất bán đối với dầu thô bán nội địa hoặc kể từ ngày thông quan hàng hóa theo quy định của pháp luật về hải quan đối với dầu thô xuất khẩu.
Đối với khí thiên nhiên, thời hạn nộp thuế tài nguyên, thuế thu nhập doanh nghiệp theo tháng.
2. Trường hợp cơ quan thuế tính thuế, thời hạn nộp thuế là thời hạn ghi trên thông báo của cơ quan thuế.
3. Đối với các khoản thu khác thuộc ngân sách nhà nước từ đất, tiền cấp quyền khai thác tài nguyên nước, tài nguyên khoáng sản, lệ phí trước bạ, lệ phí môn bài thì thời hạn nộp theo quy định của Chính phủ.
...
Như vậy, thời hạn nộp thuế trong trường hợp khai bổ sung hồ sơ khai thuế là thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót.
Đồng tiền khai thuế và nộp thuế là tiền gì theo quy định hiện nay?
Căn cứ Điều 7 Luật Quản lý thuế 2019 quy định như sau:
Đồng tiền khai thuế, nộp thuế
1. Đồng tiền khai thuế, nộp thuế là Đồng Việt Nam, trừ các trường hợp được phép khai thuế, nộp thuế bằng ngoại tệ tự do chuyển đổi.
2. Người nộp thuế hạch toán kế toán bằng ngoại tệ theo quy định của Luật Kế toán phải quy đổi ra Đồng Việt Nam theo tỷ giá giao dịch thực tế tại thời điểm phát sinh giao dịch.
3. Đối với hàng hóa xuất khẩu, nhập khẩu, đồng tiền nộp thuế là Đồng Việt Nam, trừ các trường hợp được phép khai thuế, nộp thuế bằng ngoại tệ tự do chuyển đổi. Tỷ giá tính thuế thực hiện theo quy định của pháp luật về hải quan.
4. Bộ trưởng Bộ Tài chính quy định đồng tiền khai thuế, nộp thuế bằng ngoại tệ tự do chuyển đổi quy định tại khoản 1, khoản 3 và tỷ giá giao dịch thực tế quy định tại khoản 2 Điều này.
Như vậy, theo quy định hiện nay, đồng tiền khai thuế và nộp thuế là Đồng Việt Nam, trừ các trường hợp được phép khai thuế bằng ngoại tệ tự do chuyển đổi.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];