Hướng dẫn lập hóa đơn điều chỉnh về việc chiết khấu thương mại theo Công văn 4013?
>> Tải về Lịch nộp thuế 2026 >> Tải về Bảng tính thuế TNCN 2026 >> Tải về trọn bộ văn bản hướng dẫn Luật Thuế thu nhập doanh nghiệp |
Tại điểm b khoản 4 Điều 19 Nghị định 123/2020/NĐ-CP được sửa đổi, bổ sung bởi khoản 13 Điều 1 Nghị định 70/2025/NĐ-CP có hướng dẫn xuất hóa đơn chiết khấu thương mại như sau:
Thay thế, điều chỉnh hóa đơn điện tử
...
4. Hóa đơn để điều chỉnh hóa đơn điện tử đã lập trong một số trường hợp như sau:
...
b) Trường hợp việc chiết khấu thương mại căn cứ vào số lượng, doanh số hàng hóa, dịch vụ thì số tiền chiết khấu của hàng hóa, dịch vụ đã bán được tính điều chỉnh trên hóa đơn bán hàng hóa, cung cấp dịch vụ của lần mua cuối cùng hoặc kỳ tiếp sau đảm bảo số tiền chiết khấu không vượt quá giá trị hàng hóa, dịch vụ ghi trên hóa đơn của lần mua cuối cùng hoặc kỳ tiếp sau hoặc được lập hóa đơn điều chỉnh kèm theo bảng kê các số hóa đơn cần điều chỉnh, số tiền, tiền thuế điều chỉnh. Bảng kê được lưu tại đơn vị và xuất trình khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu. Căn cứ vào hóa đơn điều chỉnh, bên bán và bên mua kê khai điều chỉnh doanh thu mua, bán, thuế đầu ra, đầu vào tại kỳ lập hóa đơn điều chỉnh.
...
5. Áp dụng hóa đơn điều chỉnh, thay thế
...
c) Đối với nội dung về giá trị trên hóa đơn điều chỉnh thì: điều chỉnh tăng (ghi dấu dương), điều chỉnh giảm (ghi dấu âm) đúng với thực tế điều chỉnh;
...
Đồng thời, Ngày 23/3/2026 Thuế tỉnh Đồng Nai ban hành Công văn 4013/DON-QLDN1 năm 2026 có đề cập về vấn đề này, cụ thể như sau:
Căn cứ các hướng dẫn trên, trường hợp Công ty lập hóa đơn điều chỉnh về việc chiết khấu thương mại căn cứ vào số lượng, doanh số hàng hóa, dịch vụ thì việc lập hóa đơn phải đáp ứng quy định tại điểm b khoản 4 Điều 19 Nghị định 123/2020/NĐ-CP được sửa đổi bởi khoản 13 Điều 1 Nghị định 70/2025/NĐ-CP.
Đối với nội dung về giá trị trên hóa đơn điều chỉnh được quy định tại điểm c khoản 5 Điều 19 Nghị định 123/2020/NĐ-CP được sửa đổi bởi khoản 13 Điều 1 Nghị định 70/2025/NĐ-CP.
Như vậy, từ quy định và hướng dẫn trên, doanh nghiệp có thể xuất hóa đơn chiết khấu thương mại căn cứ vào số lượng, doanh số hàng hóa, dịch vụ thì số tiền chiết khấu được thực hiện theo một trong hai cách:
(1) Thể hiện trực tiếp trên hóa đơn bán hàng hóa, cung cấp dịch vụ của lần mua cuối cùng hoặc kỳ tiếp theo
(2) Lập hóa đơn điều chỉnh kèm theo bảng kê các hóa đơn cần điều chỉnh, trong đó ghi rõ số tiền và tiền thuế điều chỉnh.
Việc lập hóa đơn điều chỉnh phải đảm bảo được ghi đúng quy định: điều chỉnh giảm ghi dấu âm, điều chỉnh tăng ghi dấu dương.
<<<Tải về Công văn 4013/DON-QLDN1 năm 2026>>>

Hướng dẫn lập hóa đơn điều chỉnh về việc chiết khấu thương mại theo Công văn 4013? (Hình từ Internet)
Tải về bảng kê hóa đơn chiết khấu thương mại đang áp dụng hiện nay?
Hiện nay, chưa có quy định pháp luật cụ thể nào quy định về Mẫu bảng kê hóa đơn chiết khấu thương mại.
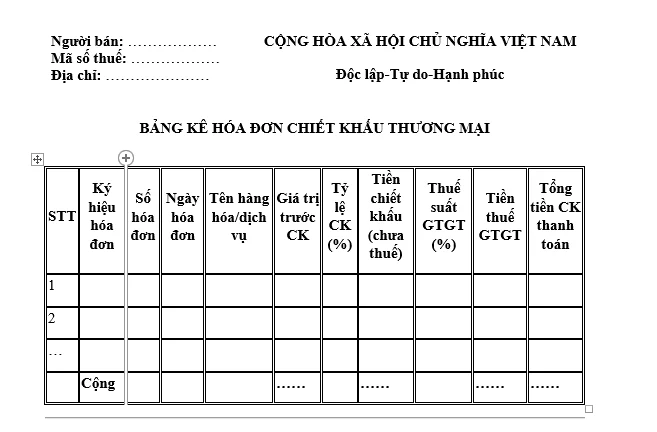
Tuy nhiên trên thực tế, Mẫu bảng kê hóa đơn chiết khấu thương mại dùng để liệt kê chi tiết các hóa đơn gốc được hưởng chiết khấu khi doanh nghiệp thực hiện giảm giá hàng bán (thường là cuối kỳ hoặc sau nhiều lần mua). Do đó, đây là tài liệu đính kèm hóa đơn điều chỉnh/hóa đơn giảm giá nhằm chứng minh tính hợp pháp của chi phí, doanh thu, và điều chỉnh thuế GTGT đầu ra/đầu vào.
Vì vậy có thể tham khảo Mẫu bảng kê hóa đơn chiết khấu thương mại dưới đây:
<<<Tải về Mẫu bảng kê hóa đơn chiết khấu thương mại>>>
Quy định về xử phạt vi phạm hành chính về thuế hóa đơn được áp dụng đối với ai?
Căn cứ theo quy định tại Điều 3 Nghị định 125/2020/NĐ-CP được sửa đổi bởi khoản 2 Điều 1 Nghị định 310/2025/NĐ-CP thì đối tượng bị xử phạt vi phạm hành chính về thuế hóa đơn gồm:
(1) Đối tượng bị xử phạt vi phạm hành chính về thuế, hóa đơn bao gồm:
- Người nộp thuế có hành vi vi phạm hành chính về thuế, hóa đơn.
Trường hợp người nộp thuế ủy quyền cho tổ chức, cá nhân khác thực hiện các nghĩa vụ về thuế mà pháp luật về thuế, quản lý thuế quy định nghĩa vụ, trách nhiệm của bên được ủy quyền phải thực hiện thay người nộp thuế thì nếu bên được ủy quyền có hành vi vi phạm hành chính quy định tạiNghị định 125/2020/NĐ-CP thì tổ chức, cá nhân được ủy quyền bị xử phạt theo Nghị định 125/2020/NĐ-CP.
Trường hợp theo quy định của pháp luật về thuế và quản lý thuế, tổ chức, cá nhân có nghĩa vụ đăng ký thuế, khai, nộp thuế thay người nộp thuế mà tổ chức, cá nhân đăng ký thuế, khai, nộp thuế thay có hành vi vi phạm hành chính quy định tại Nghị định này thì tổ chức, cá nhân đăng ký thuế, khai, nộp thuế thay bị xử phạt vi phạm hành chính về thuế theo quy định tại Nghị định 125/2020/NĐ-CP.
Trường hợp theo quy định chống xói mòn cơ sở thuế toàn cầu, đơn vị hợp thành chịu trách nhiệm kê khai có nghĩa vụ đăng ký thuế, nộp hồ sơ khai thuế và nộp thuế thu nhập doanh nghiệp bổ sung, đơn vị hợp thành được Tập đoàn giao trách nhiệm gửi thông báo đơn vị hợp thành chịu trách nhiệm kê khai và danh sách các đơn vị hợp thành thuộc đối tượng áp dụng Nghị quyết 107/2023/QH15 có hành vi vi phạm hành chính tại Nghị định 125/2020/NĐ-CP thì bị xử phạt theo quy định tại Nghị định 125/2020/NĐ-CP.
- Tổ chức, cá nhân liên quan vi phạm hành chính về thuế, hóa đơn.
(2) Người nộp thuế là tổ chức bị xử phạt vi phạm hành chính về thuế, hóa đơn bao gồm:
- Doanh nghiệp được thành lập và hoạt động theo Luật Doanh nghiệp 2020, Luật Đầu tư 2020, Luật Các tổ chức tín dụng 2024, Luật Kinh doanh bảo hiểm 2022, Luật Chứng khoán 2019, Luật Dầu khí 2022, Luật Thương mại 2005 và các văn bản quy phạm pháp luật khác; đơn vị phụ thuộc của doanh nghiệp, địa điểm kinh doanh trực tiếp kê khai, nộp thuế, sử dụng hóa đơn;
- Đơn vị sự nghiệp công lập, ngoài công lập;
- Tổ chức được thành lập và hoạt động theo Luật Hợp tác xã;
- Tổ chức, doanh nghiệp nước ngoài, chi nhánh, văn phòng đại diện của thương nhân nước ngoài, văn phòng điều hành của nhà thầu nước ngoài tại Việt Nam kinh doanh hoặc có thu nhập phát sinh tại Việt Nam;
- Cơ quan nhà nước có hành vi vi phạm hành chính về thuế, hóa đơn mà hành vi đó không thuộc nhiệm vụ quản lý nhà nước được giao;
- Tổ hợp tác và các tổ chức khác được thành lập theo quy định của pháp luật
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];