Hướng dẫn kê khai tờ khai thuế thu nhập cá nhân mẫu 04 ĐTV TNCN trên HTKK mới nhất?
Sau đây là các bước hướng dẫn kê khai tờ khai thuế thu nhập cá nhân mẫ 04 ĐVT TNCN trên phần mềm HTKK mới nhất hiện nay:
Bước 1: Đăng nhập phần mềm Hỗ trợ kê khai (HTKK)
Bước 2: Từ menu chức năng “Kê khai/Thuế thu nhập cá nhân” chọn “04/DTV-TNCN Tờ khai cho cá nhân đầu tư vốn (TT80/2021).
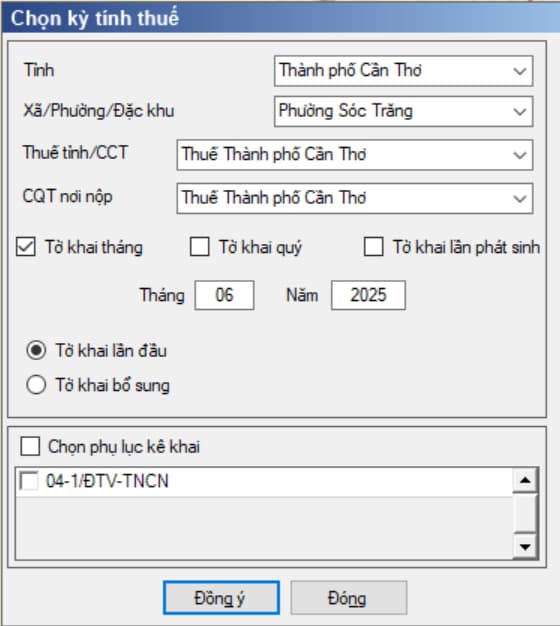
Lưu ý: Để bắt đầu thực hiện kê khai tờ khai thuế cần lựa chọn các thông tin đầu vào như sau:
- CQT nộp tờ khai: Ứng dụng HTKK cho phép chọn CQT nộp tờ khai. Tờ khai nộp qua eTax sẽ kiểm tra:
+ Đối với trường hợp kê khai thay: CQT nhận tờ khai là CQT quản lý của MST khai thay
+ Đối với trường hợp khai trực tiếp: CQT quản lý của tổ chức phát hành
- Điều kiện nhập tờ khai: có 3 trường hợp cho phép kê khai tờ khai
+ Cá nhân kê khai trực tiếp: khai theo lần phát sinh
+ Khai thay cho 1 cá nhân: khai theo lần phát sinh
+ MST khai thay cho nhiều NNT: khai theo tháng/quý/lần phát sinh
- Hạn nộp tờ khai:
+ Tờ khai lần phát sinh: 10 ngày kể từ ngày phát sinh, ngày lễ thì chuyển sang ngày tiếp theo
+ Tờ khai tháng: ngày thứ 20 của tháng tiếp theo
+ Tờ khai quý: ngày cuối cùng tháng đầu tiên của quý tiếp theo
Bước 3: Nhấn vào nút lệnh “Đồng ý” để hiển thị ra tờ khai thuế 04/ĐTV-TNCN như sau:
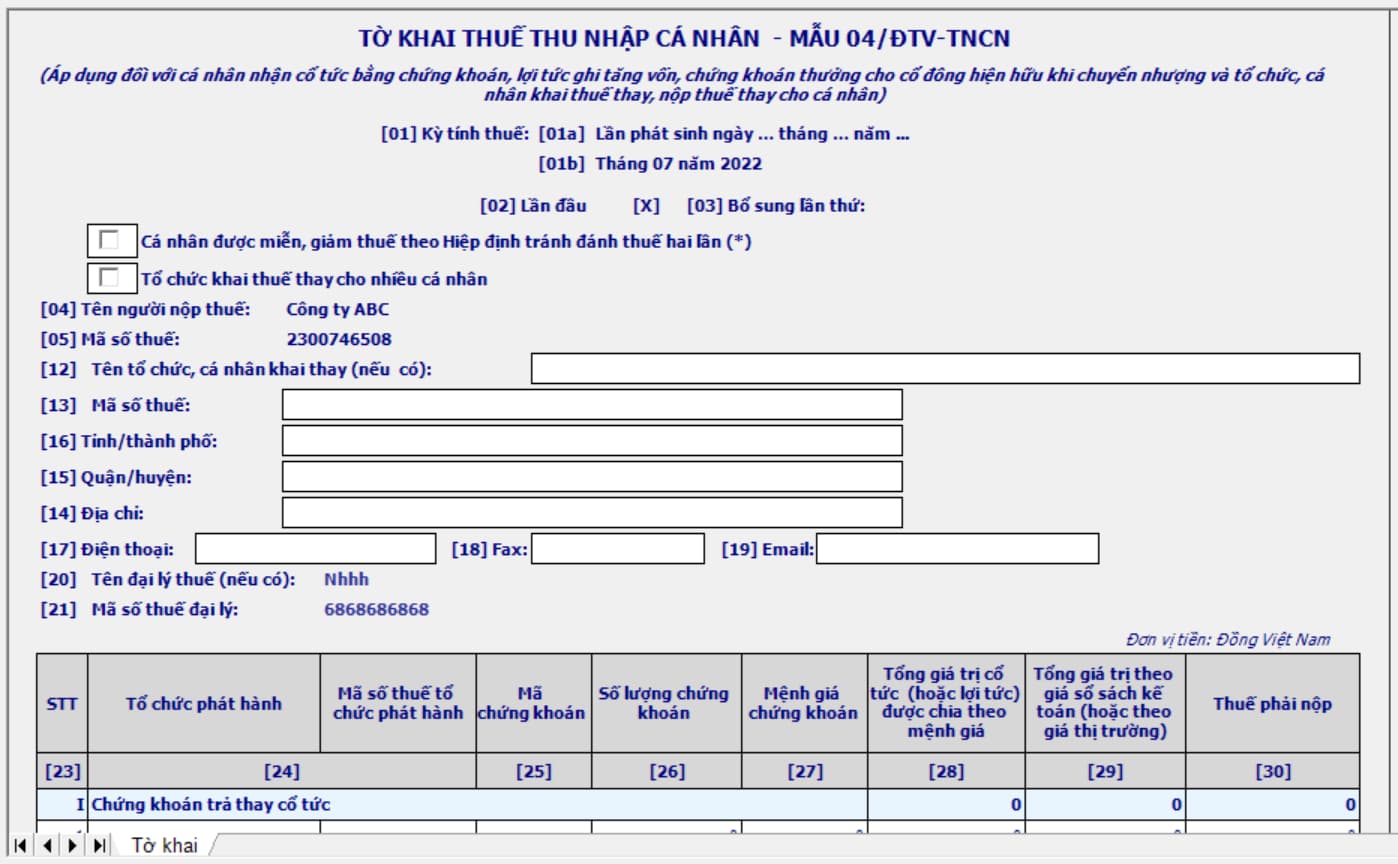
Bước 4: Điền chỉ tiêu
- Chỉ tiêu [23] UD tự động tăng/giảm khi thêm bớt dòng, bắt đầu từ 1
- Chỉ tiêu [24] – Tên tổ chức phát hành: NNT tự nhập dạng text
- Chỉ tiêu [24] – Mã số thuế tổ chức phát hành: Trên tờ khai cá nhân kê khai trực tiếp (không có kê khai MST khai thay) chỉ được kê khai một MST tổ chức phát hành duy nhất. Nếu kê khai nhiều hơn 1 tổ chức, hệ thống báo lỗi.
- Chỉ tiêu [25]: NNT tự nhập dạng text
- Chỉ tiêu [26], [27]: NNT nhập số, không âm, mặc định là 0, tối đa 16 chữ số. Bắt buộc nhập 1 trong 2 chỉ tiêu [26] hoặc [27]
- Chỉ tiêu [28]: NNT nhập số, không âm, mặc định là 0, tối đa 16 chữ số. Bắt buộc nhập 1 trong 2 chỉ tiêu [28] hoặc [29]
- Chỉ tiêu [30]: NNT nhập số, không âm, mặc định là 0, tối đa 13 chữ số.
- Chỉ tiêu [31], [32], [33], [34], [35], [36], [37], [38], [39], [40], [41], [42]: Hệ thống hỗ trợ tính tổng, không cho phép sửa
Bước 5: Lập Bảng kê 04-1/ĐTV-TNCN
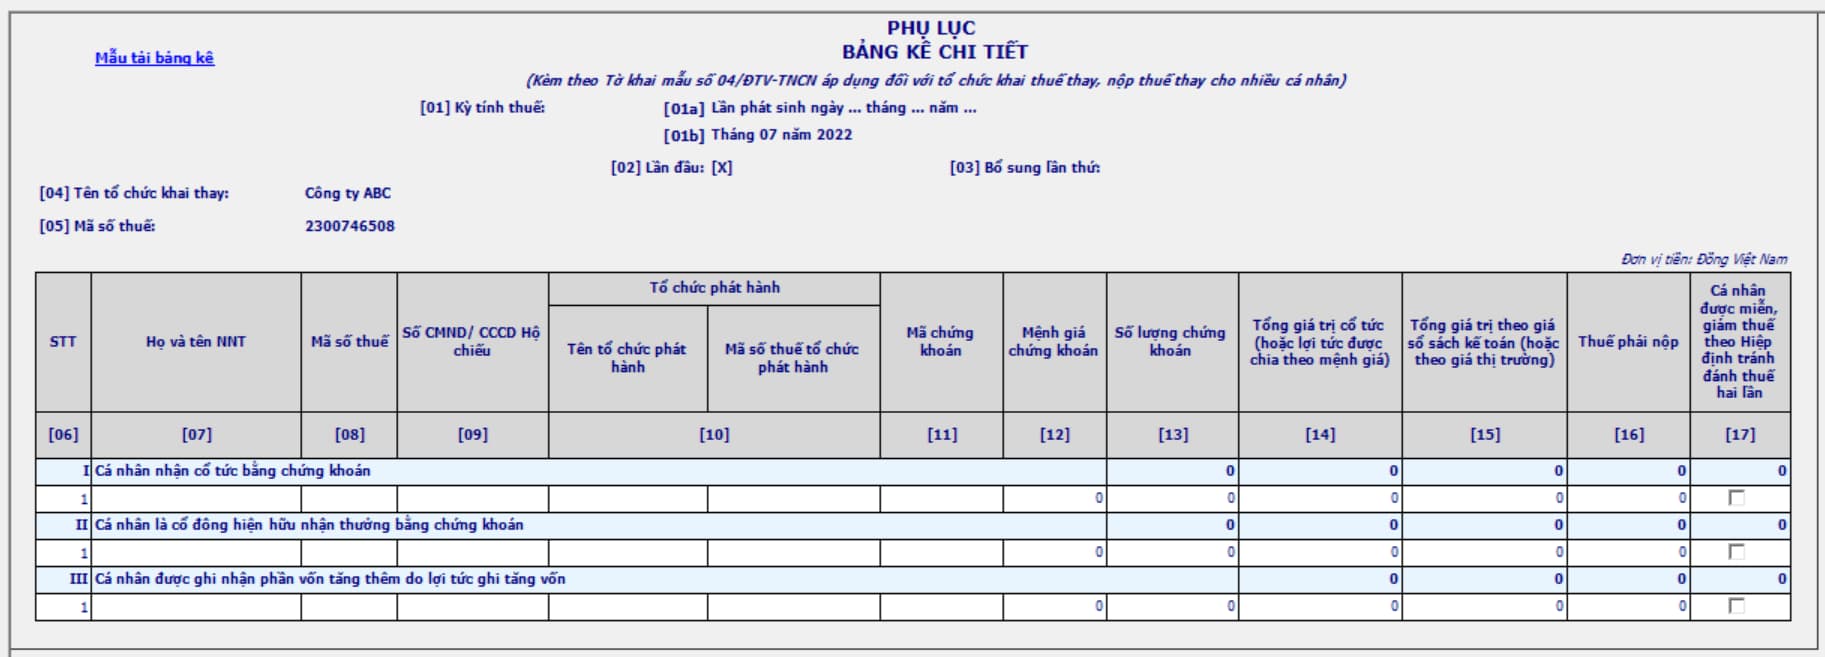
Chi tiết các chỉ tiêu:
- Chỉ tiêu [06]: UD tự động tăng/giảm khi thêm bớt dòng, bắt đầu từ 1
- Chỉ tiêu [07]: NNT tự nhập dạng text
- Chỉ tiêu [08]: NNT tự nhập, kiểm tra đúng cấu trúc mã số thuế, bắt buộc nhập nếu chỉ tiêu [09] trống
- Chỉ tiêu [09]: Bắt buộc nhập nếu chỉ tiêu [08] trống
- Chỉ tiêu [10] – Tên tổ chức phát hành: Cho phép NNT nhập dạng text
- Chỉ tiêu [10] – Mã tổ chức phát hành: Cho phép NNT nhập dạng text
- Chỉ tiêu [11]: Cho phép nhập tại mục I, II, mục III khóa không cho nhập
- Chỉ tiêu [12], [13]: NNT tự nhập dạng số, không âm, nhập tại mục I, II, mục III khóa không cho nhập
- Chỉ tiêu [14]: NNT tự nhập dạng số, không âm, mặc định là 0, tối đa 16 số, bắt buộc nhập 1 trong 2 chỉ tiêu [14] hoặc [15]
- Chỉ tiêu [15]: NNT tự nhập dạng số, không âm, mặc định là 0, tối đa 16 số, bắt buộc nhập 1 trong 2 chỉ tiêu [14] hoặc [15]
- Chỉ tiêu [16]: NNT tự nhập dạng số, không âm, mặc định là 0, tối đa 13 số
- Chỉ tiêu [17]: Cho phép tích chọn
- UD hỗ trợ tính tổng cột [13] -> [16] tương ứng với từng mục I, II, III trên bảng kê. Chỉ tiêu tổng của cá nhân được miễn giảm theo hiệp định: hệ thống tính tổng số cá nhân được tích chọn là cá nhân được miễn, giảm thuế theo hiệp định tránh đánh thuế 2 lần
- Kiểm tra ràng buộc:
+ Chỉ tiêu tổng số phải nộp trên bảng kê = số trên tờ khai:
++ Chỉ tiêu [21] trên bảng kê = chỉ tiêu [33] trên tờ khai
++ Chỉ tiêu [26] trên bảng kê = chỉ tiểu [36] trên tờ khai
++ Chỉ tiêu [30] trên bảng kê = chỉ tiêu [39] trên tờ khai
Trên đây là các bước hướng dẫn kê khai tờ khai thuế thu nhập cá nhân mẫ 04 ĐVT TNCN trên phần mềm HTKK mới nhất hiện nay
Hướng dẫn kê khai tờ khai thuế thu nhập cá nhân mẫu 04 ĐTV TNCN trên HTKK mới nhất? (Hình từ Internet)
Mẫu số 04 ĐTV TNCN áp dụng cho những ai?
Căn cứ Mục VII Phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC hướng dẫn Luật Quản lý thuế và Nghị định 126/2020/NĐ-CP quy định chi tiết một số điều của Luật Quản lý thuế.
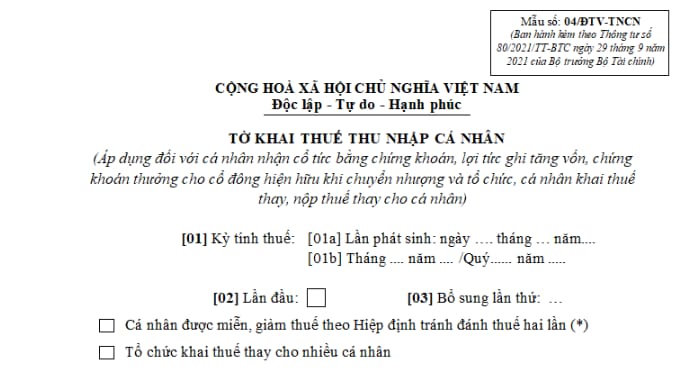
Theo đó, Mẫu số 04 ĐTV TNCN áp dụng đối với cá nhân nhận cổ tức bằng chứng khoán, lợi tức ghi tăng vốn, chứng khoán thưởng cho cổ đông hiện hữu khi chuyển nhượng và tổ chức, cá nhân khai thuế thay, nộp thuế thay cho cá nhân.
Nhận cổ tức bằng cổ phiếu bao lâu thì có thể bán?
Căn cứ khoản 4 Điều 135 Luật Doanh nghiêp 2020 quy định như sau:
Trả cổ tức
...
4. Cổ tức phải được thanh toán đầy đủ trong thời hạn 06 tháng kể từ ngày kết thúc họp Đại hội đồng cổ đông thường niên. Hội đồng quản trị lập danh sách cổ đông được nhận cổ tức, xác định mức cổ tức được trả đối với từng cổ phần, thời hạn và hình thức trả chậm nhất là 30 ngày trước mỗi lần trả cổ tức. Thông báo về trả cổ tức được gửi bằng phương thức để bảo đảm đến cổ đông theo địa chỉ đăng ký trong sổ đăng ký cổ đông chậm nhất là 15 ngày trước khi thực hiện trả cổ tức. Thông báo phải bao gồm các nội dung sau đây:
...
Đồng thời, Điều 111 Nghị định 155/2020/NĐ-CP quy định:
Thủ tục đăng ký niêm yết
1. Trong thời hạn 30 ngày kể từ ngày nhận được hồ sơ đăng ký niêm yết đầy đủ và hợp lệ, Sở giao dịch chứng khoán có quyết định chấp thuận niêm yết; trường hợp từ chối phải trả lời bằng văn bản và nêu rõ lý do.
2. Trong thời hạn 90 ngày kể từ ngày được chấp thuận niêm yết, tổ chức đăng ký niêm yết phải đưa chứng khoán vào giao dịch.
Như vậy, việc trả cổ tức phải được hoàn thành trong 6 tháng kể từ ngày kết thúc họp đại hội đồng cổ đông. Đồng thời pháp luật hiện hành không quy định cụ thể thời gian cổ đông nhận được cổ phiếu từ chi trả cổ tức là bao lâu.
Theo đó, sau khi nhận được cổ tức bằng cổ phiếu thì phải đợi khi cổ phiếu được niêm yết thành công thì mới có thể giao dịch (bán) được.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];