Hướng dẫn cách tra cứu hóa đơn GTGT không cần đăng nhập tài khoản mới nhất năm 2025?
Căn cứ theo quy định tại khoản 1 Điều 8 Nghị định 123/2020/NĐ-CP được bổ sung bởi điểm a khoản 5 Điều 1 Nghị định 70/2025/NĐ-CP thì hóa đơn giá trị gia tăng là là hóa đơn dành cho các tổ chức khai thuế giá trị gia tăng theo phương pháp khấu trừ sử dụng cho các hoạt động:
- Bán hàng hóa, cung cấp dịch vụ trong nội địa;
- Hoạt động vận tải quốc tế;
- Xuất vào khu phi thuế quan và các trường hợp được coi như xuất khẩu;
- Xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài
- Hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số và các dịch vụ khác của nhà cung cấp ở nước ngoài không có cơ sở thường trú tại Việt Nam.
Và dưới đây là hưỡng dẫn cách tra cứu hóa đơn giá trị gia tăng mới nhất năm 2025.
Bước 1: Người nộp thuế truy cập vào đường link sau: hoadondientu.gdt.gov.vn. sau khi truy cập vào đường link người nộp thuế sẽ được dẫn đến trang web hệ thống hóa đơn điện tử của Cục thuế.
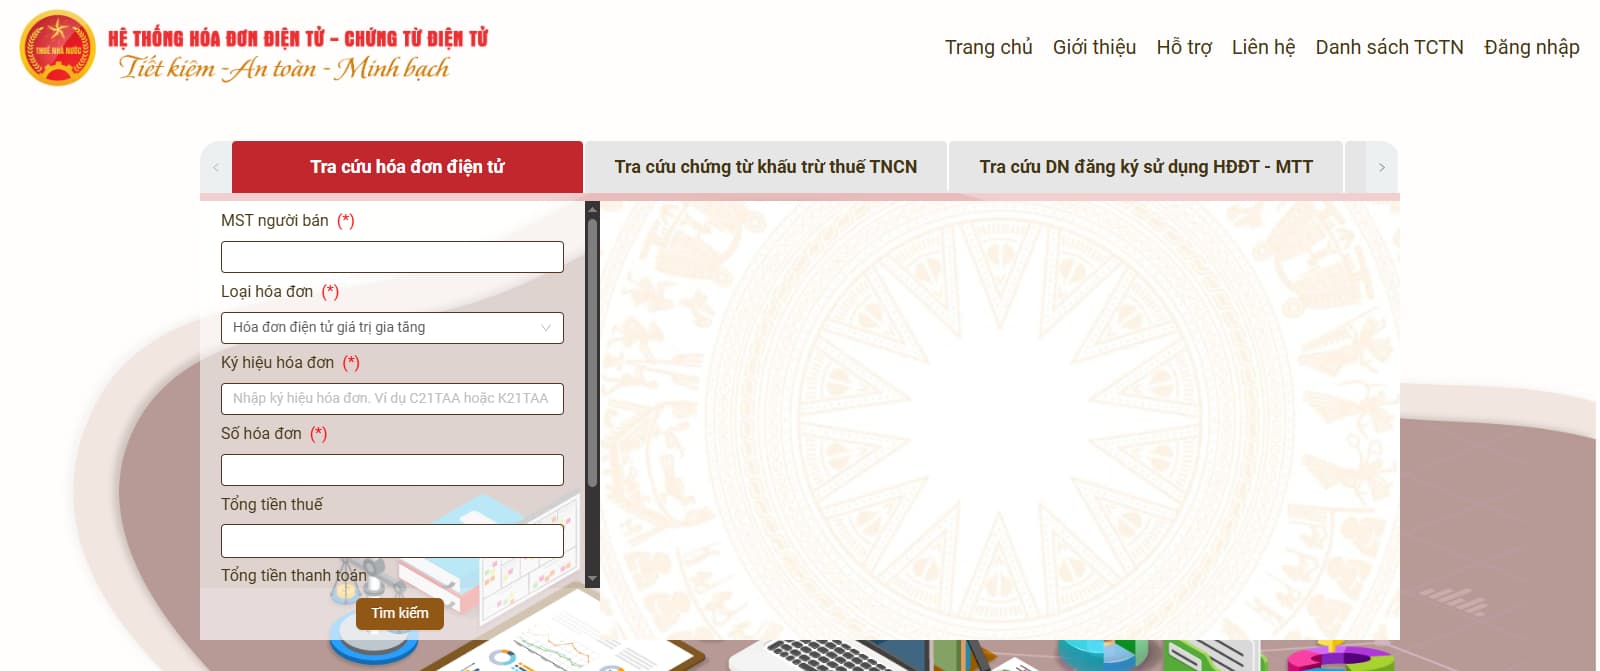
Bước 2: Người nộp thuế nhập các thông tin bắt buộc gồm:
- Mã số thuế người bán
- Loại hóa đơn chọn hóa đơn điện tử giá trị gia tăng
- Ký hiệu hóa đơn
- Số hóa đơn
Bước 3: Người nộp thuế nhập mã captcha và nhấn tìm kiếm. Kết quả sẽ được hiể thị trên bàn hình.
- Trong trường hợp hóa đơn hợp lệ: Hệ thống sẽ hiển thị là Đã cấp mã hóa đơn.
- Trong trường hợp hóa đơn không hợp lệ: Hệ thống sẽ hiển thị “Không tồn tại hóa đơn có thông tin trùng khớp với các thông tin tổ chức, cá nhân tìm kiếm”. Khi này người nộp thuế cần kiểm tra lại các thông tin tra cứu nhập đã đúng chưa, nếu chưa đúng thì nhập lại đúng và tiến hành các bước kiểm tra lại từ đầu.
Hướng dẫn cách tra cứu hóa đơn GTGT không cần đăng nhập tài khoản mới nhất năm 2025?
Người nộp thuế giá trị gia tăng được quy định như thế nào?
Căn cứ theo quy định tại Điều 4 Luật Thuế giá trị gia tăng 2024 người nộp thuế giá trị gia tăng được quy định như sau:
(1) Tổ chức, hộ, cá nhân sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế giá trị gia tăng (sau đây gọi là cơ sở kinh doanh).
(2) Tổ chức, cá nhân nhập khẩu hàng hóa chịu thuế giá trị gia tăng (sau đây gọi là người nhập khẩu).
(3) Tổ chức, cá nhân sản xuất, kinh doanh tại Việt Nam mua dịch vụ (kể cả trường hợp mua dịch vụ gắn với hàng hóa) của tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam, cá nhân ở nước ngoài là đối tượng không cư trú tại Việt Nam, trừ trường hợp quy định tại khoản 4 và khoản 5 Điều 4 Luật Thuế giá trị gia tăng 2024; tổ chức sản xuất, kinh doanh tại Việt Nam mua hàng hóa, dịch vụ để tiến hành hoạt động tìm kiếm thăm dò, phát triển mỏ dầu khí và khai thác dầu khí của tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam, cá nhân ở nước ngoài là đối tượng không cư trú tại Việt Nam.
(4) Nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam có hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số với tổ chức, cá nhân tại Việt Nam (sau đây gọi là nhà cung cấp nước ngoài); tổ chức là nhà quản lý nền tảng số nước ngoài thực hiện khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài; tổ chức kinh doanh tại Việt Nam áp dụng phương pháp tính thuế giá trị gia tăng là phương pháp khấu trừ thuế mua dịch vụ của nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam thông qua kênh thương mại điện tử hoặc các nền tảng số thực hiện khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài.
(5) Tổ chức là nhà quản lý sàn giao dịch thương mại điện tử, nhà quản lý nền tảng số có chức năng thanh toán thực hiện khấu trừ, nộp thuế thay, kê khai số thuế đã khấu trừ cho hộ kinh doanh, cá nhân kinh doanh trên sàn thương mại điện tử, nền tảng số.
(6) Chính phủ quy định chi tiết các khoản 1, 4 và 5 Điều 4 Luật Thuế giá trị gia tăng 2024; quy định về người nộp thuế trong trường hợp nhà cung cấp nước ngoài cung cấp dịch vụ cho người mua là tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khấu trừ thuế quy định tại khoản 4 Điều 4 Luật Thuế giá trị gia tăng 2024.
Thời điểm xác định thuế giá trị gia tăng như thế nào?
Căn cứ theo quy định tại Điều 8 Luật Thuế giá trị gia tăng 2024 thì thời điểm xác định thuế giá trị gia tăng như sau:
(1) Thời điểm xác định thuế giá trị gia tăng được quy định như sau:
- Đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua hoặc thời điểm lập hóa đơn, không phân biệt đã thu được tiền hay chưa thu được tiền;
- Đối với dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ hoặc thời điểm lập hóa đơn cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa thu được tiền.
(2) Thời điểm xác định thuế giá trị gia tăng đối với hàng hóa, dịch vụ sau đây do Chính phủ quy định:
- Hàng hóa xuất khẩu, hàng hóa nhập khẩu;
- Dịch vụ viễn thông;
- Dịch vụ kinh doanh bảo hiểm;
- Hoạt động cung cấp điện, hoạt động sản xuất điện, nước sạch;
- Hoạt động kinh doanh bất động sản;
- Hoạt động xây dựng, lắp đặt và hoạt động dầu khí.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];