Hướng dẫn cách điền mẫu bảng kê chi tiết số thuế đã khấu trừ 01-1/BK-CNKD-NCCNN-TMĐT mới nhất theo Thông tư 89/2026?
Hiện hành, mẫu 01-1/BK-CNKD-NCCNN-TMĐT là mẫu bảng kê chi tiết số thuế đã khấu trừ của hộ kinh doanh, cá nhân kinh doanh hoạt động kinh doanh trên nền tảng thương mại điện tử được quy định tại Phụ lục I ban hành kèm Thông tư 89/2026/TT-BTC có dạng như sau:
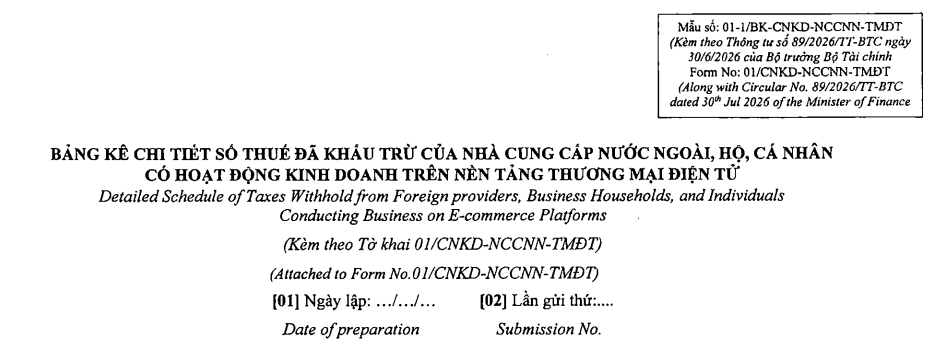
Tải về: << Mẫu 01-1/BK-CNKD-NCCNN-TMĐT >>
Dưới đây là hướng dẫn điền mẫu 01-1/BK-CNKD-NCCNN-TMĐT chi tiết như sau:
Mục I
- Tên nền tảng thương mại điện tử (cột 02): Ghi đầy đủ tên tổ chức quản lý nền tảng thương mại điện tử.
Name of the E-commerce platform (Column 02): Enter the full name of the organization managing the E-commerce platform.
- Nhóm ngành nghề (cột 07): (01) Hàng hóa; (02) Dịch vụ: (03) Dịch vụ có gắn với hàng hóa; (04) Không xác định được hàng hóa hoặc dịch vụ hoặc loại dịch vụ. Trường hợp một gian hàng kinh doanh hàng hóa, dịch vụ thuộc các nhóm ngành nghề khác nhau thì mỗi ngành nghề kê khai một dòng.
Business category (Column 07): (01) Goods; (02) Services; (03) Services associated with goods; (04) The transaction relates to goods or services, or the type of service which can not be separated. Where a seller's store conducts business in goods and/or services belonging to different business categories, a separate line must be completed for each business category.
- Doanh thu của Nhà cung cấp nước ngoài (cột 08): Kê khai doanh thu phát sinh trong tháng theo từng nhóm ngành nghề (sau khi đã trừ đi doanh thu của giao dịch bị hủy hoặc trả lại hàng).
Revenue of the Foreign Supplier (Column 08): Declare the revenue arising during the month for each business category (after deducting revenue from cancelled transactions or returned goods).
- Số thuế GTGT (cột 09): Kê khai số thuế GTGT đã khấu trừ phát sinh trong tháng theo từng nhóm ngành nghề (sau khi đã trừ đi thuế GTGT đã khấu trừ của giao dịch bị hủy hoặc trả lại hàng).
VAT amount (Column 09): Declare the amount of VAT withheld during the month for each business category (after deducting the VAT withheld on cancelled transactions or returned goods).
- Số thuế TNDN (cột 10): Kê khai số thuế TNDN dã khấu trừ phát sinh trong tháng theo từng nhóm ngành nghề (sau khi đã trừ đi thuế TNDN đã khấu trừ của giao dịch bị hủy hoặc trả lại hàng).
Corporate Income Tax (CIT) amount (Column 10): Declare the amount of CIT withheld during the month for each business category (after deducting the CIT withheld on cancelled transactions or returned goods).
Mục II
- Tên nền tảng thương mại điện tử (cột 02): Ghi đầy đủ tên tổ chức quản lý nền tảng thương mại điện tử.
Name of the e-commerce platform (Column 02): Enter the full name of the organization managing the e-commerce platform.
- Cá nhân không cư trú (cột 07): Tích vào ô này nếu kê khai khấu trừ thuế của cá nhân không cư trú
Non-resident individual (Column 07): Tick this box if declaring tax withheld from a non-resident individual.
- Nhóm ngành nghề (cột 08): (01) Hàng hóa; (02) Dịch vụ: (03) Sản xuất, vận tải, dịch vụ có gắn với hàng hóa; (04) Không xác định được hàng hóa hoặc dịch vụ hoặc loại dịch vụ. Trường hợp một gian hàng kinh doanh hàng hóa, dịch vụ thuộc các nhóm ngành nghề khác nhau thì mỗi ngành nghề kê khai một dòng.
Business category (Column 08): (01) Goods; (02) Services; (03) Manufacturing, transportation, services associated with goods; (04) the transaction relates to goods or services, or the type of service which can not be separated. Where a seller's store conducts business in goods and/or services belonging to different business categories, a separate line must be completed for each business category.
- Doanh thu của hộ, cá nhân (cột 09): Kê khai doanh thu phát sinh trong tháng theo từng nhóm ngành nghề (sau khi đã trừ đi doanh thu của giao dịch bị hủy hoặc trả lại hàng).
Revenue of the household business or individual (Column 09): Declare the revenue arising during the month for each business category, after deducting revenue from cancelled transactions or returned goods.
- Số thuế GTGT (cột 10): Kê khai số thuế GTGT đã khấu trừ phát sinh trong tháng theo từng nhóm ngành nghề (sau khi đã trừ đi thuế GTGT đã khấu trừ của giao dịch bị hủy hoặc trả lại hàng).
VAT amount (Column 10): Declare the amount of VAT withheld during the month for each business category, after deducting the VAT withheld on cancelled transactions or returned goods.
- Số thuế TNCN (cột 11): Kê khai số thuế TNCN đã khấu trừ phát sinh trong tháng theo từng nhóm ngành nghề (sau khi đã trừ đi thuế TNCN đã khấu trừ của giao dịch bị hủy hoặc trả lại hàng).
Personal Income Tax (PIT) amount (Column 11): Declare the amount of PIT withheld during the month for each business category, after deducting the PIT withheld on cancelled transactions or returned goods.

Hướng dẫn cách điền mẫu bảng kê chi tiết số thuế đã khấu trừ 01-1/BK-CNKD-NCCNN-TMĐT mới nhất theo Thông tư 89/2026?
Tổ chức nước ngoài kinh doanh trên sàn TMĐT có bắt buộc phải đăng ký sử dụng hóa đơn điện tử không?
Căn cứ khoản 1 Điều 6 Thông tư 91/2026/TT-BTC quy định như sau:
Đăng ký, thay đổi nội dung đăng ký sử dụng hóa đơn điện tử
1. Tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh không thuộc trường hợp ngừng, tạm ngừng sử dụng hóa đơn điện tử theo quy định tại Điều 8 Thông tư này đăng ký, thay đổi nội dung đăng ký sử dụng hóa đơn điện tử (bao gồm cả đăng ký hóa đơn điện tử bán tài sản công, hóa đơn điện tử bán hàng dự trữ quốc gia) thông qua tổ chức cung cấp dịch vụ hóa đơn điện tử.
...
Trường hợp tổ chức nước ngoài có hoạt động kinh doanh, cung cấp dịch vụ thông qua nền tảng thương mại điện tử, nền tảng số khác đăng ký tự nguyện sử dụng hóa đơn điện tử theo quy định tại Thông tư này thì đăng ký sử dụng hóa đơn điện tử thông qua Hệ thống thông tin quản lý thuế.
Nội dung thông tin đăng ký theo Mẫu số 01/ĐKTĐ-HĐĐT Phụ lục III kèm theo Thông tư này.
...
Đối với tổ chức nước ngoài có hoạt động kinh doanh trên sàn TMĐT không bắt buộc phải sử dụng hóa đơn điện tử, tự nguyện lựa chọn đăng ký sử dụng hoặc không sử dụng hóa đơn điện tử.
Trường hợp lựa chọn đăng ký sử dụng hóa đơn điện tử thì tổ chức nước ngoài phải đáp ứng điều kiện không thuộc trường hợp ngừng, tạm ngừng sử dụng hóa đơn điện tử theo quy định tại Điều 8 Thông tư 91/2026/TT-BTC.
Tổ chức nước ngoài hoạt động kinh doanh trên sàn TMĐT đăng ký sử dụng hóa đơn điện tử thông qua Hệ thống thông tin quản lý thuế. Nội dung thông tin đăng ký theo Mẫu số 01/ĐKTĐ-HĐĐT Phụ lục III kèm theo Thông tư 91/2026/TT-BTC.
Như vậy, tổ chức nước ngoài hoạt động kinh doanh trên sàn TMĐT thuộc trường hợp được tự nguyện đăng ký sử dụng hóa đơn điện tử theo quy định tại Thông tư 91/2026/TT-BTC.
Người nộp thuế không nộp hồ sơ khai thuế trong thời hạn có được gia hạn nộp không?
Căn cứ khoản 4 Điều 12 Luật Quản lý thuế 2025 quy định như sau:
Khai thuế, khoản thu khác; tính thuế, khoản thu khác; khấu trừ thuế
...
4. Người nộp thuế không có khả năng nộp hồ sơ khai thuế, khoản thu khác đúng thời hạn trong trường hợp bất khả kháng quy định tại khoản 21 Điều 4 của Luật này được gia hạn như sau:
a) Đối với trường hợp khai thuế, khoản thu khác theo tháng, quý, năm, từng lần phát sinh nghĩa vụ thuế, khoản thu khác, thời gian gia hạn không quá 30 ngày kể từ ngày hết thời hạn nộp hồ sơ khai thuế, khoản thu khác.
Đối với trường hợp khai quyết toán thuế, khoản thu khác, thời gian gia hạn không quá 60 ngày kể từ ngày hết thời hạn nộp hồ sơ khai quyết toán thuế, khoản thu khác;
b) Trường hợp phải kéo dài thời gian gia hạn nộp hồ sơ khai thuế, khoản thu khác quy định tại điểm a khoản này, Chính phủ quy định phù hợp với tình hình thực tế.
...
Theo đó, người nộp thuế không có khả năng nộp hồ sơ khai thuế đúng thời hạn trong trường hợp bất khả kháng như người nộp thuế bị thiệt hại vật chất do gặp thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ và các trường hợp bất khả kháng khác theo quy định của Chính phủ thì được gia hạn như sau:
- Đối với trường hợp khai thuế, khoản thu khác theo tháng, quý, năm, từng lần phát sinh nghĩa vụ thuế, khoản thu khác, thời gian gia hạn không quá 30 ngày kể từ ngày hết thời hạn nộp hồ sơ khai thuế, khoản thu khác.
- Đối với trường hợp khai quyết toán thuế, khoản thu khác, thời gian gia hạn không quá 60 ngày kể từ ngày hết thời hạn nộp hồ sơ khai quyết toán thuế, khoản thu khác;
- Trường hợp phải kéo dài thời gian gia hạn nộp hồ sơ khai thuế, khoản thu khác quy định tại điểm a khoản 4 Điều 12 Luật Quản lý thuế 2025, Chính phủ quy định phù hợp với tình hình thực tế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];