Hàng xin hưởng thuế suất thuế GTGT 0% phải chứng minh việc tiêu dùng ở nước ngoài đúng không?
Căn cứ Điều 17 Nghị định 181/2025/NĐ-CP ngày 30/6/2025 của Chính phủ quy định về mức thuế suất 0%
Căn cứ khoản 10 Điều 4 Luật Hải quan 2014 quy định về kho ngoại quan như sau:
Giải thích từ ngữ
...
10. Kho ngoại quan là khu vực kho, bãi lưu giữ hàng hóa đã làm thủ tục hải quan được gửi để chờ xuất khẩu; hàng hóa từ nước ngoài đưa vào gửi để chờ xuất khẩu ra nước ngoài hoặc nhập khẩu vào Việt Nam.
...
Căn cứ khoản 2 Điều 10 Nghị định 68/2016/NĐ-CP được sửa đổi bởi khoản 6 Điều 1 Nghị định 67/2020/NĐ-CP quy định về điều kiện công nhận kho ngoại quan như sau:
Điều kiện công nhận kho ngoại quan
...
2. Kho, bãi ngoại quan được ngăn cách với khu vực xung quanh bằng tường rào, đáp ứng yêu cầu kiểm tra, giám sát của cơ quan hải quan, trừ kho nằm trong khu vực cửa khẩu, cảng đã có tường rào ngăn cách biệt lập với khu vực xung quanh.
...
Căn cứ khoản 4 Điều 3 Luật Quản lý ngoại thương 2017 quy định về giải thích từ ngữ khu vực hải quan riêng như sau:
Giải thích từ ngữ
Trong Luật này, các từ ngữ dưới đây được hiểu như sau:
...
4. Khu vực hải quan riêng là khu vực địa lý xác định trên lãnh thổ Việt Nam được thành lập theo quy định của pháp luật Việt Nam và điều ước quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên; có quan hệ mua bán, trao đổi hàng hóa với phần lãnh thổ còn lại và nước ngoài là quan hệ xuất khẩu, nhập khẩu.
...
Căn cứ khoản 1, khoản 2 Điều 28 Luật Thương mại 2005 quy định về xuất khẩu, nhập khẩu hàng hóa như sau:
Xuất khẩu, nhập khẩu hàng hoá
1. Xuất khẩu hàng hóa là việc hàng hoá được đưa ra khỏi lãnh thổ Việt Nam hoặc đưa vào khu vực đặc biệt nằm trên lãnh thổ Việt Nam được coi là khu vực hải quan riêng theo quy định của pháp luật.
2. Nhập khẩu hàng hóa là việc hàng hoá được đưa vào lãnh thổ Việt Nam từ nước ngoài hoặc từ khu vực đặc biệt nằm trên lãnh thổ Việt Nam được coi là khu vực hải quan riêng theo quy định của pháp luật.
...
Căn cứ Điều 2 Nghị định 134/2016/NĐ-CP quy định về đối tượng chịu thuế:
Đối tượng chịu thuế
1. Hàng hóa xuất khẩu, nhập khẩu qua cửa khẩu, biên giới Việt Nam.
2. Hàng hóa xuất khẩu từ thị trường trong nước vào doanh nghiệp chế xuất, khu chế xuất, kho bảo thuế, kho ngoại quan và các khu phi thuế quan khác phù hợp với quy định tại khoản 1 Điều 4 Luật thuế xuất khẩu, thuế nhập khẩu; hàng hóa nhập khẩu từ doanh nghiệp chế xuất, khu chế xuất, kho bảo thuế, kho ngoại quan và các khu phi thuế quan khác phù hợp với quy định tại khoản 1 Điều 4 Luật thuế xuất khẩu, thuế nhập khẩu vào thị trường trong nước.
3. Hàng hóa xuất khẩu, nhập khẩu tại chỗ quy định tại khoản 3 Điều 2 Luật thuế xuất khẩu, thuế nhập khẩu thực hiện theo quy định tại Nghị định số 08/2015/NĐ-CP ngày 21 tháng 01 năm 2015 của Chính phủ quy định chi tiết và biện pháp thi hành Luật hải quan về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan.
4. Hàng hóa của doanh nghiệp chế xuất thực hiện quyền xuất khẩu, quyền nhập khẩu, quyền phân phối quy định tại khoản 3 Điều 2 Luật thuế xuất khẩu, thuế nhập khẩu là hàng hóa do doanh nghiệp chế xuất xuất khẩu, nhập khẩu để thực hiện quyền xuất khẩu, quyền nhập khẩu, quyền phân phối theo quy định của pháp luật thương mại, pháp luật đầu tư.
Theo đó, tại Công văn 1547/CT-CS năm 2026 hướng dẫn điều kiện áp dụng mức thuế suất thuế GTGT 0% đối với hàng hóa xuất khẩu như sau:
Căn cứ quy định nêu trên, điều kiện áp dụng mức thuế suất thuế giá trị gia tăng 0% đối với hàng hóa xuất khẩu phải đáp ứng điều kiện là hàng hóa từ Việt Nam bán cho tổ chức, cá nhân ở nước ngoài và được tiêu dùng ở ngoài Việt Nam.
Trường hợp doanh nghiệp nội địa ký hợp đồng bán hàng hóa cho thương nhân nước ngoài và giao hàng tại kho ngoại quan nhưng chưa xác định được điều kiện tiêu dùng ở ngoài Việt Nam thì chưa có căn cứ áp dụng thuế suất thuế giá trị gia tăng 0% theo quy định.
Trường hợp doanh nghiệp nội địa ký hợp đồng bán hàng hoá cho thương nhân nước ngoài và chỉ định giao hàng cho bên thứ 3 là doanh nghiệp Việt Nam có điểm giao hàng thông qua kho ngoại quan thì Bộ Tài chính đã có ý kiến tại công văn số 1872/BTC-CT nêu trên.
Như vậy, điều kiện để hàng hóa xuất khẩu hưởng thuế suất thuế GTGT 0% là hàng hóa từ Việt Nam bán cho tổ chức, cá nhân ở nước ngoài và được tiêu dùng ở nước ngoài.
Hàng xin hưởng thuế suất thuế GTGT 0% phải chứng minh việc tiêu dùng ở nước ngoài đúng không? (Hình từ Internet)
Điều kiện áp dụng thuế suất thuế GTGT 0% đối với hàng hóa xuất khẩu là gì?
Căn cứ Điều 18 Nghị định 181/2025/NĐ-CP quy định về điều kiện áp dụng thuế suất thuế GTGT 0% như sau:
Điều kiện áp dụng thuế suất 0%
Hàng hóa, dịch vụ xuất khẩu áp dụng thuế suất 0% quy định tại Điều 17 Nghị định này (trừ một số trường hợp đặc thù quy định tại Điều 27, Điều 28 Nghị định này) phải đáp ứng quy định sau:
1. Đối với hàng hóa xuất khẩu, phải có:
a) Hợp đồng bán, gia công hàng hóa xuất khẩu (đối với trường hợp bán, gia công); hợp đồng ủy thác xuất khẩu (đối với trường hợp ủy thác xuất khẩu).
b) Chứng từ thanh toán không dùng tiền mặt đối với hàng hóa xuất khẩu.
c) Tờ khai hải quan theo quy định.
2. Đối với dịch vụ xuất khẩu, trừ quy định tại khoản 3, 4, 5 Điều này, phải có:
a) Hợp đồng cung cấp dịch vụ với tổ chức, cá nhân ở nước ngoài hoặc ở trong khu phi thuế quan.
b) Chứng từ thanh toán không dùng tiền mặt đối với dịch vụ xuất khẩu.
Như vậy, để đủ điểu kiện áp dụng mức thuế suất thuế GTGT 0% thì hàng hóa xuất khẩu phải đáp ứng quy định sau:
- Hợp đồng bán, gia công hàng hóa xuất khẩu (đối với trường hợp bán, gia công); hợp đồng ủy thác xuất khẩu (đối với trường hợp ủy thác xuất khẩu).
- Chứng từ thanh toán không dùng tiền mặt đối với hàng hóa xuất khẩu.
- Tờ khai hải quan theo quy định.
Cách xác định số thuế GTGT được hoàn đối với hàng hóa xuất khẩu?
Căn cứ Điều 7 Thông tư 69/2025/TT-BTC quy định như sau:
Cách xác định số thuế giá trị gia tăng được hoàn đối với hàng hóa, dịch vụ xuất khẩu quy định tại Điều 29 Nghị định số 181/2025/NĐ-CP ngày 01 tháng 07 năm 2025 của Chính phủ quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng
Cách xác định số thuế giá trị gia tăng được hoàn đối với hàng hóa, dịch vụ xuất khẩu thực hiện theo quy định tại Phụ lục 2 ban hành kèm theo Thông tư này.
Dẫn chiếu đến Phụ lục II ban hành kèm Thông tư 69/2025/TT-BTC quy định cách xác định số thuế GTGT được hoàn đối với hàng hóa xuất khẩu cụ thể như sau:
Cách xác định số thuế giá trị gia tăng được hoàn đối với hàng hóa, dịch vụ xuất khẩu đối với trường hợp cơ sở kinh doanh trong tháng, quý vừa có hàng hóa, dịch vụ xuất khẩu, vừa có hàng hóa, dịch vụ tiêu thụ nội địa như sau:
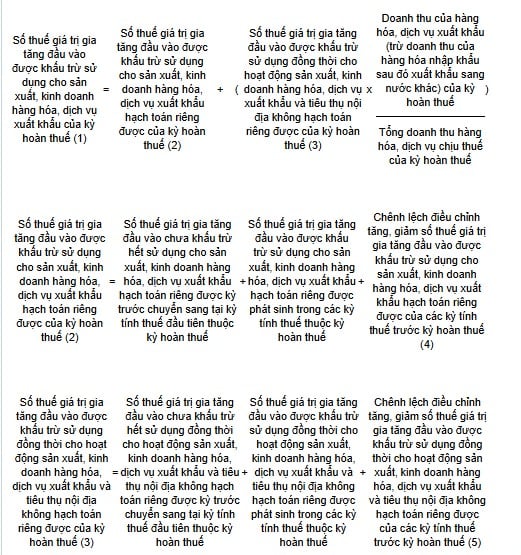
Trong đó:
Chênh lệch điều chỉnh tăng, giảm số thuế giá trị gia tăng đầu vào được khấu trừ sử dụng cho sản xuất, kinh doanh hàng hóa, dịch vụ xuất khẩu hạch toán riêng được của các kỳ tính thuế trước kỳ hoàn thuế (4) = Điều chỉnh tăng số thuế giá trị gia tăng đầu vào được khấu trừ sử dụng cho sản xuất, kinh doanh hàng hóa, dịch vụ xuất khẩu hạch toán riêng được của các kỳ tính thuế trước kỳ hoàn thuế trừ (-) Điều chỉnh giảm số thuế giá trị gia tăng đầu vào được khấu trừ sử dụng cho sản xuất, kinh doanh hàng hóa, dịch vụ xuất khẩu hạch toán riêng được của các kỳ tính thuế trước kỳ hoàn thuế.
Chênh lệch điều chỉnh tăng, giảm số thuế giá trị gia tăng đầu vào được khấu trừ sử dụng đồng thời cho hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ xuất khẩu và tiêu thụ nội địa không hạch toán riêng được của các kỳ tính thuế trước kỳ hoàn thuế (5) = Điều chỉnh tăng số thuế giá trị gia tăng đầu vào được khấu trừ sử dụng đồng thời cho hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ xuất khẩu và tiêu thụ nội địa không hạch toán riêng được của các kỳ tính thuế trước kỳ hoàn thuế trừ (-) Điều chỉnh giảm số thuế giá trị gia tăng đầu vào được khấu trừ sử dụng đồng thời cho hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ xuất khẩu và tiêu thụ nội địa không hạch toán riêng được của các kỳ tính thuế trước kỳ hoàn thuế.
Nếu số thuế giá trị gia tăng đầu vào được khấu trừ sử dụng cho sản xuất, kinh doanh hàng hóa, dịch vụ xuất khẩu của kỳ hoàn thuế (1) nêu trên sau khi bù trừ với số thuế giá trị gia tăng phải nộp của hàng hóa, dịch vụ tiêu thụ nội địa còn lại từ 300 triệu đồng trở lên thì cơ sở kinh doanh được hoàn thuế cho hàng hóa, dịch vụ xuất khẩu.
Số thuế giá trị gia tăng được hoàn của hàng hóa, dịch vụ xuất khẩu không vượt quá 10% doanh thu của hàng hóa, dịch vụ xuất khẩu (trừ doanh thu của hàng hóa nhập khẩu sau đó xuất khẩu sang nước khác) của kỳ hoàn thuế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];