Giấy tờ đăng ký thuế đối với cá nhân cho thuê tài sản theo Công văn 278/TNI-QLDN1?
>>> Tải về Lịch nộp thuế 2026 >>> Tải về File excel tính thuế TNCN mới nhất 2026 |
Căn cứ vào điểm i khoản 2 Điều 4 Thông tư 86/2024/TT-BTC quy định đối tượng đăng ký thuế như sau:
Đối tượng đăng ký thuế
...
2. Người nộp thuế thuộc đối tượng thực hiện đăng ký thuế trực tiếp với cơ quan thuế, bao gồm:
...
i) Hộ gia đình, cá nhân có hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ theo quy định của pháp luật nhưng không phải đăng ký hộ kinh doanh qua cơ quan đăng ký kinh doanh theo quy định của Chính phủ về hộ kinh doanh; cá nhân kinh doanh của các nước có chung đường biên giới đất liền với Việt Nam thực hiện hoạt động mua, bán, trao đổi hàng hóa tại chợ biên giới, chợ cửa khẩu, chợ trong khu kinh tế cửa khẩu.
k) Cá nhân có thu nhập thuộc diện chịu thuế thu nhập cá nhân (trừ cá nhân kinh doanh).
...
Bên cạnh đó, tại điểm a khoản 1 Điều 22 Thông tư 86/2024/TT-BTC có quy định địa điểm nộp và hồ sơ đăng ký thuế lần đầu như sau:
Địa điểm nộp và hồ sơ đăng ký thuế lần đầu
Địa điểm nộp và hồ sơ đăng ký thuế lần đầu đối với hộ kinh doanh đăng ký thuế cùng với đăng ký kinh doanh theo cơ chế một cửa liên thông là hồ sơ đăng ký hộ kinh doanh theo quy định của Chính phủ về hộ kinh doanh.
Địa điểm nộp và hồ sơ đăng ký thuế lần đầu đối với hộ gia đình, cá nhân đăng ký thuế trực tiếp với cơ quan thuế thực hiện theo quy định tại khoản 3 Điều 31; khoản 2, khoản 3 Điều 32 Luật Quản lý thuế và các quy định sau:
1. Đối với hộ gia đình, cá nhân quy định tại điểm i, k, l, n khoản 2 Điều 4 Thông tư này thuộc trường hợp sử dụng số định danh cá nhân thay cho mã số thuế theo quy định tại khoản 5 Điều 5 Thông tư này
a) Trường hợp hộ gia đình, cá nhân kinh doanh quy định tại điểm i khoản 2 Điều 4 Thông tư này
a.1) Địa điểm nộp hồ sơ:
- Tại Chi cục Thuế hoặc Chi cục Thuế khu vực nơi đặt địa điểm kinh doanh trong trường hợp hộ gia đình, cá nhân kinh doanh có địa điểm kinh doanh cố định, hoặc nơi cá nhân có bất động sản cho thuê.
- Tại Chi cục Thuế hoặc Chi cục Thuế khu vực nơi cư trú của cá nhân kinh doanh trong trường hợp cá nhân kinh doanh không có địa điểm kinh doanh cố định.
a.2) Hồ sơ đăng ký thuế:
Tờ khai đăng ký thuế mẫu số 03-ĐK-TCT ban hành kèm theo Thông tư này, hoặc hồ sơ khai thuế theo quy định của pháp luật về quản lý thuế.
Đồng thời, ngày 15/11/2026, Thuế tỉnh Tây Ninh ban hành Công văn 278/TNI-QLDN1 năm 2026 <<<Tải về>>> có quy định trình tự thủ tục và hồ sơ đăng ký mã số thuế cá nhân cho thuê tài sản theo quy định tại Điều 22 Thông tư 86/2024/TTBTC
Như vậy, từ những quy định trên, hồ sơ đăng ký thuế đối với các cá nhân cho thuê tài sản thực hiện theo quy định tại Điều 22 Thông tư 86/2024/TT-BTC như sau:
- Đối với cá nhân là người có quốc tịch Việt Nam có số định danh cá nhân: Hồ sơ là Tờ khai đăng ký thuế mẫu số 03-ĐK-TCT <<<Tải về>>> ban hành kèm theo Thông tư 86/2024/TT-BTC, hoặc hồ sơ khai thuế theo quy định của pháp luật về quản lý thuế (quy định tại tiết a.2 điểm a khoản 1 Điều 22 Thông tư 86/2024/TT-BTC).
- Đối với cá nhân cho thuê nhà là người nước ngoài hoặc người có quốc tịch Việt Nam sinh sống tại nước ngoài không có số định danh cá nhân (căn cứ vào quy định tại tiết a2 điểm a khoản 2 Điều 22 Thông tư 86/2024/TT-BTC):
+ Hồ sơ gồm Tờ khai đăng ký thuế mẫu số 03-ĐK-TCT <<<Tải về>>> ban hành kèm theo Thông tư 86/2024/TT-BTC hoặc hồ sơ khai thuế theo quy định của pháp luật về quản lý thuế;
+ Bản sao Hộ chiếu còn hiệu lực của cá nhân, hoặc Bản sao giấy tờ có giá trị sử dụng đối với cá nhân kinh doanh thực hiện hoạt động mua bán, trao đổi hàng hoá tại chợ biên giới theo quy định tại Điều 16 Nghị định 14/2018/NĐ-CP quy định chi tiết về hoạt động thương mại biên giới.
Lưu ý: Nếu người nộp thuế đã đăng ký trên Cổng dịch vụ công của Bộ Tài chính (https://dichvucong.mof.gov.vn) theo đúng quy định nêu trên nhưng không được chấp nhận thì người nộp thuế cần kiểm tra Thông báo của cơ quan thuế gửi cho ngưởi nộp thuế qua địa chỉ thư điện từ đã đăng ký để biết lý do không được chấp nhận và điều chỉnh cho phù hợp hoặc liên hệ với Thuế cơ sở trên địa bàn để được hướng dẫn cụ thể (một số lý do thường gặp như: thông tin của cá nhân chưa khớp với cơ sở dữ liệu quốc gia về dân cư; trùng thông tin với cá nhân khác đã đăng ký thuế trước đó với cơ quan thuế).
Xem thêm:
>>> Cách tính thuế TNCN đối với hoạt động cho thuê tài sản của cá nhân từ ngày 01/07/2026?
>>> Hộ kinh doanh nộp thuế TNCN bằng tiền mặt ở đâu?
Giấy tờ đăng ký thuế đối với cá nhân cho thuê tài sản theo Công văn 278/TNI-QLDN1? (Hình từ Internet)
Hồ sơ khai thuế đối với hộ cá nhân cho thuê tài sản nộp thuế theo phương pháp kê khai?
Ngày 31/12/2025, Chính phủ đã ban hành Nghị định 373/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế.
Theo đó, hồ sơ khai thuế đối với hộ cá nhân cho thuê tài sản nộp thuế theo phương pháp kê khai theo Nghị định 373/2025/NĐ-CP bao gồm:
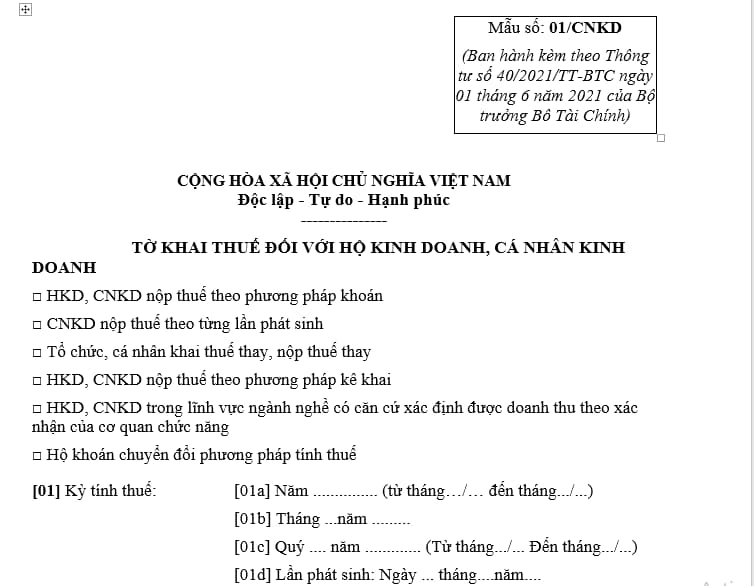
- Tờ khai thuế đối với hộ kinh doanh, cá nhân kinh doanh:
Mẫu tờ khai thuế đối với hộ cá nhân cho thuê tài sản nộp theo phương pháp kê khai là Mẫu 01/CNKD tại Phụ lục I - Danh mục hồ sơ khai thuế kèm theo Nghị định 373/2025/NĐ-CP.
<<<Tải về - Mẫu 01/CNKD Mẫu tờ khai thuế đối với hộ cá nhân cho thuê tài sản nộp theo phương pháp kê khai>>>
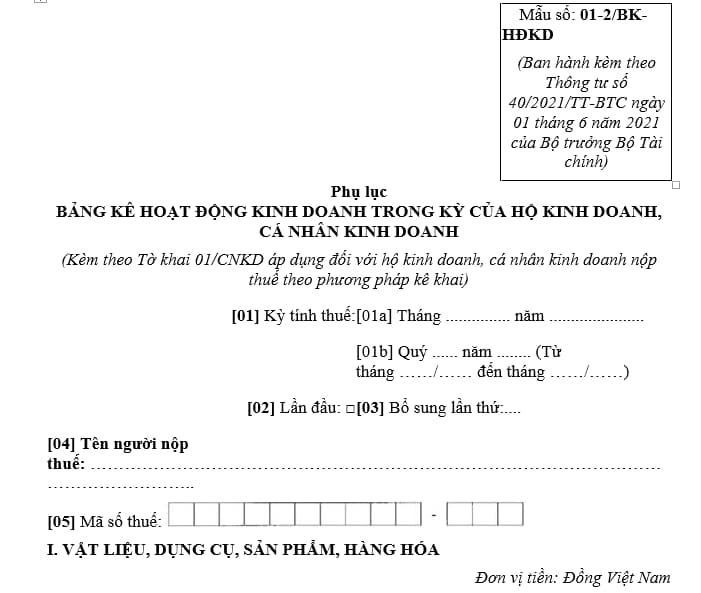
- Phụ lục Bảng kê hoạt động kinh doanh trong kỳ:
Bảng kê hoạt động kinh doanh trong kỳ của hộ kinh doanh, cá nhân kinh doanh (áp dụng đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo, phương pháp kê khai) là mẫu 01-2/BK-HĐKD kèm theo Tờ khai 01/CNKD tại Phụ lục I - Danh mục hồ sơ khai thuế kèm theo Nghị định 373/2025/NĐ-CP.
<<<Tải về Mẫu 01-2/BK-HĐKD Phụ lục Bảng kê hoạt động kinh doanh trong kỳ>>>
Lưu ý: Nghị định 373/2025/NĐ-CP có hiệu lực từ ngày 14/02/2026.
Mã tiểu mục nộp thuế TNCN từ hoạt động cho thuê tài sản năm 2026 là mã bao nhiêu?
Căn cứ theo Điều 4 Thông tư 130/2025/TT-BTC quy định phân loại mục lục ngân sách nhà nước theo “Mục và Tiểu mục" như sau:
Phân loại mục lục ngân sách nhà nước theo “Mục và Tiểu mục"
1. Nội dung phân loại
a) Mục dùng để phân loại các khoản thu, chi ngân sách nhà nước căn cứ nội dung kinh tế theo các chính sách, chế độ thu, chi ngân sách nhà nước.
Các Mục có tính chất giống nhau theo yêu cầu quản lý được tập hợp thành Tiều nhóm.
Các Tiểu nhóm có tính chất giống nhau theo yêu cầu quản lý được tập hợp thành Nhóm.
b) Tiểu mục là phân loại chi tiết của Mục, dùng để phân loại các khoản thu, chi ngân sách nhà nước chi tiết theo các đối tượng quản lý trong từng Mục.
....
Theo đó, Mục dùng để phân loại các khoản thu, chi ngân sách nhà nước căn cứ nội dung kinh tế theo các chính sách, chế độ thu, chi ngân sách nhà nước.
Tiểu mục là phân loại chi tiết của Mục, dùng để phân loại các khoản thu, chi ngân sách nhà nước chi tiết theo các đối tượng quản lý trong từng Mục.
Đồng thời, Phụ lục 3 Thông tư 130/2025/TT-BTC ban hành kèm theo Danh mục mã mục tiểu mục, trong đó mã tiểu mục nộp thuế TNCN từ hoạt động cho thuê tài sản năm 2026 như sau:
MÃ SỐ MỤC | MÃ SỐ TIỂU MỤC | TÊN GỌI | GHI CHÚ | |
Mục | 1000 |
| Thuế thu nhập cá nhân | Các khoản thuế Thu nhập cá nhân do cơ quan chi trả thu nhập thực hiện hoặc do cá nhân thực hiện: Nếu do Thuế tỉnh/thành phố quản lý thì hạch toán chương 557 “Hộ gia đình, cả nhân", nếu do Thuế cơ sở quản lý thì hạch toán chương 857 “Hộ gia đình, cá nhân" |
Tiểu mục | 1001 | Thuế thu nhập từ tiền lương, tiền công | ||
1003 | Thuế thu nhập từ hoạt động sản xuất, kinh doanh của cá nhân | |||
1004 | Thuế thu nhập từ đầu tư vốn của cá nhân | |||
1005 | Thuế thu nhập từ chuyển nhượng vốn (không gồm chuyển nhượng chứng khoán) | |||
1006 | Thuế thu nhập từ chuyển nhượng bất động sản, nhận thừa kế và nhận quà tặng là bất động sản | |||
1007 | Thuế thu nhập từ trúng thưởng | |||
1008 | Thuế thu nhập từ bản quyền, nhượng quyền thương mại | |||
1012 | Thuế thu nhập từ thừa kế, quả biểu, quà tặng khác trừ bất động sản | |||
1014 | Thuế thu nhập từ hoạt động cho thuê tài sản | |||
1015 | Thuế thu nhập từ chuyển nhượng chứng khoán | |||
1049 | Thuế thu nhập cá nhân khác |
Như vậy, mã tiểu mục nộp thuế TNCN từ hoạt động cho thuê tài sản năm 2026 là mã 1014.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];