
Danh sách 302 doanh nghiệp đề xuất kiểm tra thuế theo Công văn 1927?
Ngày 31/3/2026, Cục Thuế ban hành Công văn 1927/CT-KTr năm 2026 yêu cầu các đơn vị trực thuộc thắt chặt quản lý và đẩy mạnh kiểm tra chuyên đề năm 2026 đối với nhóm doanh nghiệp thua lỗ kéo dài, lãi mỏng.
>> Tải về Công văn 1927/CT-KTr năm 2026
Trong năm 2025, ngành Thuế đã triển khai nhiều giải pháp nhằm đẩy mạnh công tác quản lý thuế đối với các doanh nghiệp, trong đó có các doanh nghiệp kê khai thua lỗ nhiều năm, lãi mỏng và đã đạt được một số kết quả tích cực. Tuy nhiên tình trạng doanh nghiệp kê khai thua lỗ nhiều năm, lãi mỏng vẫn còn phố biến. Để tiếp tục tăng cường công tác quản lý thuế trong năm 2026 đối với các doanh nghiệp nêu trên, phòng ngừa và phát hiện kịp thời các hành vi vi phạm pháp luật về thuế, đảm bảo thu đúng, thu đủ, thu kịp thời cho Ngân sách nhà nước, Cục Thuế đề nghị Thuế các tỉnh/thành phố, Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế Thương mại điện tử thực hiện một số công việc sau:
Cụ thể, Cục Thuế đã rà soát và tổng hợp danh sách một số doanh nghiệp có doanh thu bán hàng hóa, dịch vụ từ 1.000 tỷ đồng trở lên có phát sinh lỗ liên tiếp 02 năm 2023 và 2024. Đề nghị Thuế các tỉnh/thành phố, Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế Thương mại điện tử rà soát danh sách nêu trên và cập nhật số liệu về kết quả hoạt động sản xuất kinh doanh theo số liệu kê khai quyết toán thuế TNDN năm 2025 của các doanh nghiệp trực tiếp quản lý để phân tích, xác định các doanh nghiệp có rủi ro cao về thuế và đưa vào kế hoạch kiểm tra theo Chuyên đề của năm 2026.
Danh sách doanh nghiệp đề xuất đưa vào kế hoạch kiểm tra theo Chuyên đề, các đơn vị báo cáo về Cục Thuế (qua Ban Kiểm tra) trong tháng 04/2026.
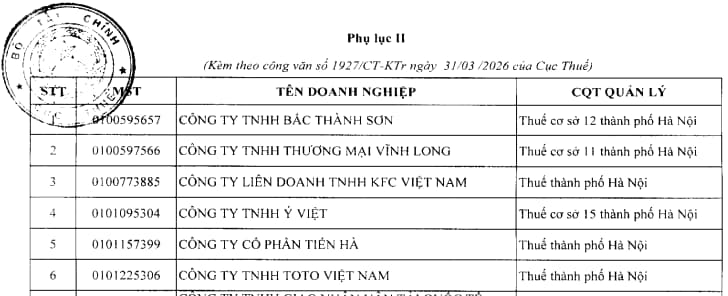
>>Tải về Danh sách 302 doanh nghiệp đề xuất kiểm tra thuế
Trên đây là thông tin Danh sách 302 doanh nghiệp đề xuất kiểm tra thuế theo Công văn 1927
MỚI: File Excel 108 doanh nghiệp trong kế hoạch kiểm tra thuế năm 2026?
MỚI: Danh sách 108 doanh nghiệp trong kế hoạch kiểm tra thuế năm 2026 theo Quyết định 446/QĐ-CT?
MỚI: Danh sách 19 doanh nghiệp bị kiểm tra thuế trong tháng 4/2026 theo Công văn 1927?
>> Công văn 1927/CT-KTr tăng cường quản lý thuế đối với doanh nghiệp thua lỗ nhiều năm, lãi mỏng?
Danh sách 302 doanh nghiệp đề xuất kiểm tra thuế theo Công văn 1927? (Hình từ Internet)
Kiểm tra thuế phát hiện khai thiếu số tiền thuế thì người nộp thuế sẽ phải nộp tiền chậm nộp đúng không?
Căn cứ theo điểm c khoản 1 Điều 16 Luật Quản lý thuế 2025 quy định xử lý đối với việc chậm nộp tiền thuế, khoản thu khác như sau:
Xử lý đối với việc chậm nộp tiền thuế, khoản thu khác
1. Các trường hợp phải nộp tiền chậm nộp bao gồm:
a) Người nộp thuế chậm nộp tiền thuế, khoản thu khác so với thời hạn nộp, thời hạn gia hạn nộp quy định tại Điều 14 của Luật này;
b) Người nộp thuế khai bổ sung hồ sơ khai thuế, khoản thu khác làm tăng số tiền thuế, khoản thu khác phải nộp hoặc giảm số tiền thuế, khoản thu khác đã được miễn, giảm, hoàn, không thu;
c) Cơ quan quản lý thuế, cơ quan nhà nước có thẩm quyền kiểm tra, thanh tra phát hiện người nộp thuế khai thiếu số tiền thuế, khoản thu khác phải nộp hoặc phát hiện số tiền thuế, khoản thu khác đã hoàn, đã miễn, đã giảm, đã không thu lớn hơn số tiền thuế, khoản thu khác được hoàn, được miễn, được giảm, không thu;
d) Trường hợp được nộp dần tiền thuế nợ quy định tại khoản 6 Điều 48 của Luật này;
...
Như vậy, theo quy định trên, nếu như cơ quan quản lý thuế, cơ quan nhà nước có thẩm quyền kiểm tra, thanh tra phát hiện người nộp thuế khai thiếu số tiền thuế thì khi đó người nộp thuế sẽ phải nộp tiền chậm nộp với mức 0,03%/ngày.
Người nộp thuế có được từ chối việc kiểm tra thuế tại trụ sở không?
Căn cứ theo điểm a khoản 4 Điều 22 Luật Quản lý thuế 2025 quy định về kiểm tra thuế như sau:
Kiểm tra thuế
...
4. Quyền, nghĩa vụ của người nộp thuế trong kiểm tra thuế
a) Quyền của người nộp thuế trong kiểm tra thuế được thực hiện theo quy định tại điểm e, điểm r khoản 1 Điều 37 của Luật này và quy định của pháp luật về kiểm tra chuyên ngành;
b) Nghĩa vụ của người nộp thuế trong kiểm tra thuế được thực hiện theo quy định tại điểm p khoản 2 Điều 37 của Luật này và quy định của pháp luật về kiểm tra chuyên ngành.
...
Đồng thời, tại điểm r khoản 1 Điều 37 Luật Quản lý thuế 2025 quy định về quyền và nghĩa vụ của người nộp thuế như sau:
Quyền và nghĩa vụ của người nộp thuế
...
r) Khi cơ quan quản lý thuế kiểm tra thuế, người nộp thuế có quyền từ chối việc kiểm tra tại trụ sở người nộp thuế khi không có quyết định kiểm tra tại trụ sở người nộp thuế của cơ quan có thẩm quyền; từ chối việc kiểm tra tại trụ sở cơ quan quản lý thuế khi không có thông báo yêu cầu giải trình, bổ sung thông tin, tài liệu của cơ quan quản lý thuế; từ chối cung cấp thông tin, tài liệu không liên quan đến nội dung kiểm tra hoặc thuộc bí mật nhà nước trừ trường hợp pháp luật có quy định khác; được giải trình về những vấn đề có liên quan đến nội dung kiểm tra và bảo lưu ý kiến; khiếu nại, khởi kiện, yêu cầu bồi thường thiệt hại theo quy định của pháp luật; tố cáo hành vi vi phạm pháp luật trong quá trình kiểm tra thuế; các quyền khác theo quy định của pháp luật về kiểm tra chuyên ngành.
...
Như vậy, theo quy định thì người nộp thuế có thể từ chối việc cơ quan thuế kiểm tra tại trụ sở người nộp thuế nếu như cơ quan quản lý thuế không có quyết định kiểm tra tại trụ sở người nộp thuế của cơ quan có thẩm quyền hoặc từ chối kiểm tra tại trụ sở cơ quan quản lý thuế khi không có thông báo yêu cầu giải trình, bổ sung thông tin, tài liệu của cơ quan quản lý thuế.
Lưu ý: Luật Quản lý thuế 2025 có hiệu lực từ ngày 01/07/2026, trừ quy định tại Điều 13, Điều 26 Luật Quản lý thuế 2025 có hiệu lực từ ngày 01/01/2026.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];


































