Nghị quyết 68-NQ/TW về phát triển kinh tế tư nhân?
Xem thêm: Toàn văn Nghị quyết 198/2025/QH15 chính sách thuế phí phát triển kinh tế tư nhân? (Nghị quyết 198/2025/QH15 ban hành ngày 17/5/2025)
>> Chính thức Quốc hội bãi bỏ lệ phí môn bài từ 01/01/2026 theo Nghị quyết 198/2025/QH15?
>> Quốc hội chính thức bỏ thuế khoán đối với hộ kinh doanh từ ngày 1/1/2026?
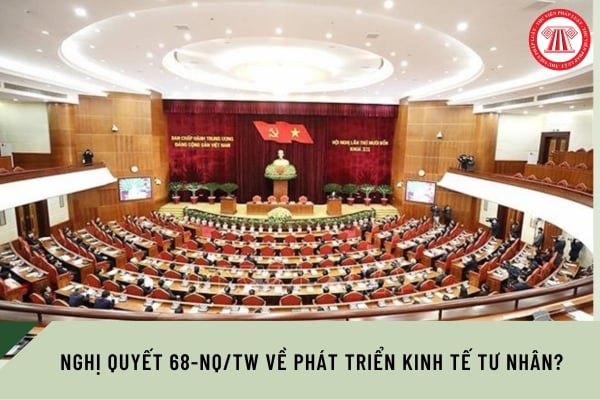
Ngày 04/05/2025, Ban chấp hành Trung ương ban hành Nghị quyết 68-NQ/TW của Bộ Chính trị và phát triển kinh tế tư nhân.
Nghị quyết 68-NQ/TW năm 2025: Tải về
Tại Mục II Nghị quyết 68-NQ/TW năm 2025, Bộ Chính trị yêu cầu tập trung quán triệt, thực hiện quyết liệt, đồng bộ, hiệu quả hướng tới mục tiêu như sau:
(*) Mục tiêu đến năm 2030
- Kinh tế tư nhân là một động lực quan trọng nhất của nền kinh tế quốc gia; là lực lượng tiên phong trong phát triển khoa học công nghệ, đổi mới sáng tạo và chuyển đổi số, góp phần thực hiện thắng lợi mục tiêu của Nghị quyết 57-NQ/TW năm 2024 của Bộ Chính trị và các chủ trương, đường lối khác của Đảng.
- Phấn đấu có 2 triệu doanh nghiệp hoạt động trong nền kinh tế, 20 doanh nghiệp hoạt động/nghìn dân. Có ít nhất 20 doanh nghiệp lớn tham gia chuỗi giá trị toàn cầu.
- Tốc độ tăng trưởng bình quân của kinh tế tư nhân đạt khoảng 10-12%/năm, cao hơn tốc độ tăng trưởng của nền kinh tế; đóng góp khoảng 55 - 58% GDP, khoảng 35 - 40% tổng thu ngân sách nhà nước, giải quyết việc làm cho khoảng 84 - 85% tổng số lao động; năng suất lao động tăng bình quân khoảng 8,5 - 9,5%/năm.
Trình độ, năng lực công nghệ, đổi mới sáng tạo, chuyển đổi số thuộc nhóm 3 nước đứng đầu ASEAN và nhóm 5 nước đứng đầu khu vực châu Á.
(*) Tầm nhìn đến năm 2045
Kinh tế tư nhân Việt Nam phát triển nhanh, mạnh, bền vững, chủ động tham gia vào chuỗi sản xuất, cung ứng toàn cầu; có năng lực cạnh tranh cao trong khu vực và quốc tế; phấn đấu đến năm 2045 có ít nhất 3 triệu doanh nghiệp hoạt động trong nền kinh tế; đóng góp khoảng trên 60% GDP.
Nghị quyết 68-NQ/TW về phát triển kinh tế tư nhân?
Những nhiệm vụ và giải pháp để phát triển kinh tế tư nhân?
Căn cứ tại Mục III Nghị quyết 68-NQ/TW năm 2025, Bộ Chính trị yêu cầu tập trung thực hiện những nhiệm vụ và giải pháp để phát triển kinh tế tư nhân như sau:
(1) Đổi mới tư duy, thống nhất cao về nhận thức và hành động, khơi dậy niềm tin, khát vọng dân tộc, tạo xung lực mới, khí thế mới để phát triển kinh tế tư nhân
(2) Đẩy mạnh cải cách, hoàn thiện, nâng cao chất lượng thể chế, chính sách, bảo đảm và bảo vệ hữu hiệu quyền sở hữu, quyền tài sản, quyền tự do kinh doanh, quyền cạnh tranh bình đẳng của kinh tế tư nhân và bảo đảm thực thi hợp đồng của kinh tế tư nhân
(3) Tạo thuận lợi cho kinh tế tư nhân tiếp cận các nguồn lực về đất đai, vốn, nhân lực chất lượng cao
(4) Thúc đẩy khoa học công nghệ, đổi mới sáng tạo,chuyển đổi số chuyển đổi xanh, kinh doanh hiệu quả, bền vững trong kinh tế tư nhân.
(5) Tăng cường kết nối giữa các doanh nghiệp tư nhân, doanh nghiệp tư nhân với doanh nghiệp nhà nước và doanh nghiệp FDI.
(6) Hình thành và phát triển nhanh các doanh nghiệp lớn và vừa, các tập đoàn kinh tế tư nhân tầm cỡ khu vực và toàn cầu.
(7) Hỗ trợ thực chất, hiệu quả doanh nghiệp nhỏ, siêu nhỏ và hộ kinh doanh.
(8) Đề cao đạo đức kinh doanh, phát huy trách nhiệm xã hội, thúc đẩy mạnh mẽ tỉnh thần kinh doanh, tạo mọi điều kiện thuận lợi để doanh nhân tham gia quản trị đất nước.
Thuế suất thuế TNDN đang áp dụng hiện nay?
Căn cứ theo Điều 10 Luật Thuế thu nhập doanh nghiệp 2008 được sửa đổi, bổ sung bởi khoản 6 Điều 1 Luật Thuế thu nhập doanh nghiệp sửa đổi năm 2013 quy định như sau:
Thuế suất
1. Thuế suất thuế thu nhập doanh nghiệp là 22%, trừ trường hợp quy định tại khoản 2, khoản 3 Điều này và đối tượng được ưu đãi về thuế suất quy định tại Điều 13 của Luật này.
Những trường hợp thuộc diện áp dụng thuế suất 22% quy định tại khoản này chuyển sang áp dụng thuế suất 20% kể từ ngày 01 tháng 01 năm 2016.
2. Doanh nghiệp có tổng doanh thu năm không quá hai mươi tỷ đồng áp dụng thuế suất 20%.
Doanh thu làm căn cứ xác định doanh nghiệp thuộc đối tượng được áp dụng thuế suất 20% tại khoản này là doanh thu của năm trước liền kề.
3. Thuế suất thuế thu nhập doanh nghiệp đối với hoạt động tìm kiếm, thăm dò, khai thác dầu, khí và tài nguyên quý hiếm khác tại Việt Nam từ 32% đến 50% phù hợp với từng dự án, từng cơ sở kinh doanh.
Chính phủ quy định chi tiết và hướng dẫn thi hành Điều này
Như vậy, mức thuế suất thuế TNDN đang được áp dụng cho các doanh nghiệp là: 20%.
Tuy nhiên đối với các doanh nghiệp hoạt động tìm kiếm, thăm dò, khai thác dầu, khí và tài nguyên quý hiếm khác tại Việt Nam thì mức thuế suất từ 32% đến 50% phù hợp với từng dự án, từng cơ sở kinh doanh.
Căn cứ theo Điều 10 Nghị định 218/2013/NĐ-CP có quy định chi tiết hơn về mức thuế suất đối với hoạt động tìm kiếm, thăm dò, khai thác dầu khí và tài nguyên quý hiếm khác tại Việt Nam cụ thể:
+ Đối với các mỏ tài nguyên bạch kim, vàng, bạc, thiếc, wonfram, antimoan, đá quý, đất hiếm áp dụng thuế suất là 50%, trường hợp các mỏ có từ 70% diện tích được giao trở lên ở địa bàn có điều kiện kinh tế xã hội đặc biệt khó khăn thuộc danh mục địa bàn ưu đãi thuế thu nhập doanh nghiệp ban hành kèm theo Nghị định 218/2013/NĐ-CP áp dụng thuế suất thuế thu nhập doanh nghiệp là 40%.
+ Đối với hoạt động tìm kiếm, thăm dò, khai thác dầu khí, căn cứ vào vị trí, điều kiện khai thác và trữ lượng mỏ, Thủ tướng Chính phủ quyết định mức thuế suất cụ thể phù hợp với từng dự án, từng cơ sở kinh doanh theo đề nghị của Bộ trưởng Bộ Tài chính.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];