Cục Hải quan thông báo hỏa tốc về kiểm tra an toàn thực phẩm theo Công văn 8012?
Ngày 31/1/2026, Cục Hải quan đã ban hành Công văn 8012/CHQ-GSQL năm 2026 Tải về về việc kiểm tra an toàn thực phẩm.
Theo đó, trong quá trình triển khai thực hiện Nghị định 46/2026/NĐ-CP ngày 26/01/2026 của Chính phủ quy định chi tiết thi hành một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật An toàn thực phẩm và Nghị quyết 66.13/NĐ-CP ngày 27/01/2026 của Chính phủ quy định về công bố, đăng ký sản phẩm thực phẩm, Cục Hải quan nhận được phản ánh vướng mắc của các Chi cục Hải quan khu vực, một số doanh nghiệp, cụ thể như sau:
(1) Tại các cửa khẩu diễn ra tình trạng các đơn vị thực hiện kiểm tra nhà nước về an toàn thực phẩm theo quy định tại Nghị định 46/2026/NĐ-CP tạm ngưng cấp giấy chứng nhận kiểm dịch và kiểm tra an toàn thực phẩm cho các lô hàng thực phẩm nhập khẩu có nguồn gốc từ thực vật và động vật.
Lý do: mặc dù Nghị định 46/2026/NĐ-CP và Nghị quyết 66.13/2026/NQ-CP có quy định chuyển tiếp đối với: việc tự công bố và đăng ký bản công bố sản phẩm, cơ quan kiểm tra nhà nước đối với thực phẩm nhập khẩu, tuy nhiên không có điều khoản chuyển tiếp đối với trình tự kiểm tra nhà nước về an toàn thực phẩm đối với thực phẩm nhập khẩu để làm cơ sở ban hành Thông báo kết quả xác nhận thực phẩm đạt yêu cầu nhập khẩu.
Theo thống kê nhanh của Cục Hải quan thì trong ngày 30/01/2026:
- Tại cửa khẩu quốc tế Kim Thành (Lào Cai): có khoảng 300 xe nông sản tươi sống (rau, củ quả) và hàng bánh kẹo chưa có kết quả kiểm tra ATTP để được thông quan hàng hóa.
Tại cửa khẩu Hoa Lư (Đồng Nai): 251 xe chở mặt hàng sắn lát chuối chưa có kết quả kiểm tra ATTP.
- Tại một số cửa khẩu khác, số lượng hàng hoá là thực phẩm bị ùn tắc tỉnh đến thời điểm hiện tại như sau: Lao Bảo (Quảng Trị) 50 xe, Dinh Bà (Đồng Tháp) 100 xe, Vĩnh Xương (An Giang) 200 ghe thuyền, Thường Phước (Đồng Tháp) 200 ghe thuyền, Tịnh Biên 200 xe,...
(2) Hàng hóa là thực phẩm nhập khẩu qua các cửa khẩu, đặc biệt là các cửa khẩu biên giới chủ yếu là hàng nông sản, hoa quả tươi sống, dễ hư hỏng hoặc bánh kẹo có hạn sử dụng ngắn ngày nếu không được thông quan ngay trong ngày sẽ gây thiệt hại rất lớn cho doanh nghiệp, kéo theo các chi phí lưu công, lưu bãi, phạt do đình trệ giao hàng, tất cả thiệt hại đều đầy về phía doanh nghiệp.
Đặc biệt dễ dẫn đến nguy cơ gây ách tắc tại cửa khẩu do không giải phóng hàng hóa, phương tiện, nhất là trong đợt cao điểm tết nguyên đán sắp đến.
Do vậy, để kịp thời tháo gỡ vướng mắc cho doanh nghiệp, Cục Hải quan đề nghị các Bộ Y tế, Bộ Công Thương, Bộ Nông nghiệp và Môi trường (với vai trò là cơ quan quản lý an toàn thực phẩm theo lĩnh vực được giao) sớm hướng dẫn để tháo gỡ vướng mắc, khó khăn trên, hạn chế thiệt hại cho doanh nghiệp, tránh ách tắc hàng hóa gây mất an toàn an ninh tại cửa khẩu.
...
>>> Xem chi tiết Tải về Công văn 8012/CHQ-GSQL năm 2026 <<<
Trên đây là nội dung "Cục Hải quan thông báo hỏa tốc về kiểm tra an toàn thực phẩm theo Công văn 8012?".
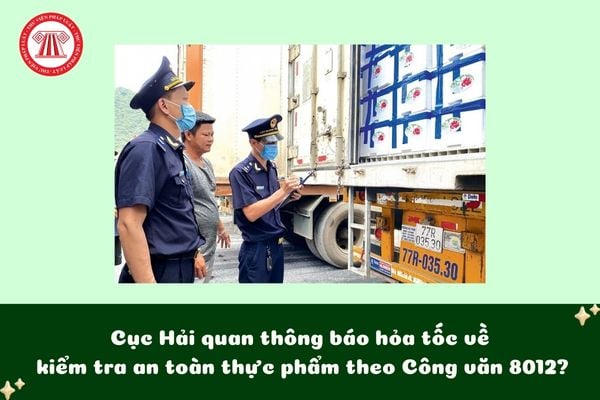
Cục Hải quan thông báo hỏa tốc về kiểm tra an toàn thực phẩm theo Công văn 8012? (Hình từ Internet)
Những thủ tục không phải nộp tờ khai hải quan từ ngày 01/02/2026?
Căn cứ vào Điều 3 Thông tư 38/2015/TT-BTC đã được sửa đổi bởi khoản 2 Điều 1 Thông tư 39/2018/TT-BTC, sau đó được sửa đổi bởi khoản 1 Điều 1 Thông tư 121/2025/TT-BTC (có hiệu lực từ ngày 01/02/2026) có quy định như sau:
Quy định về nộp, xác nhận và sử dụng các chứng từ thuộc hồ sơ hải quan, hồ sơ thuế
1. Người khai hải quan, người nộp thuế không phải nộp tờ khai hàng hóa xuất khẩu, nhập khẩu (sau đây gọi tắt là tờ khai hải quan) khi đề nghị cơ quan hải quan thực hiện các thủ tục miễn thuế, giảm thuế, hoàn thuế, không thu thuế, xử lý tiền thuế, tiền chậm nộp, tiền phạt nộp thừa, gia hạn nộp thuế, nộp dần tiền thuế nợ, xác nhận hoàn thành nghĩa vụ nộp thuế, khoanh tiền thuế nợ, xoá nợ tiền thuế, tiền chậm nộp, tiền phạt, trừ trường hợp khai hải quan trên tờ khai hải quan giấy.
..
Theo quy định trên, kể từ ngày 01/02/2026, người khai hải quan, người nộp thuế không phải nộp tờ khai hải quan khi đề nghị cơ quan hải quan thực hiện các thủ tục dưới đây:
- Miễn thuế, giảm thuế, hoàn thuế, không thu thuế.
- Xử lý tiền thuế, tiền chậm nộp, tiền phạt nộp thừa.
- Gia hạn nộp thuế, nộp dần tiền thuế nợ.
- Xác nhận hoàn thành nghĩa vụ nộp thuế, xoá nợ tiền thuế, tiền chậm nộp, tiền phạt, trừ trường hợp khai hải quan trên tờ khai hải quan giấy.
- Khoanh tiền thuế nợ, xoá nợ tiền thuế, tiền chậm nộp, tiền phạt.
Cơ quan hải quan ấn định thuế đối với hàng hóa xuất khẩu, nhập khẩu dựa trên những căn cứ nào?
Căn cứ Điều 52 Luật Quản lý thuế 2019 quy định như sau:
Ấn định thuế đối với hàng hóa xuất khẩu, nhập khẩu
1. Cơ quan hải quan ấn định thuế đối với hàng hóa xuất khẩu, nhập khẩu trong các trường hợp sau đây:
a) Người khai thuế dựa vào các tài liệu không hợp pháp để khai thuế, tính thuế; không khai thuế hoặc kê khai không chính xác, đầy đủ nội dung liên quan đến xác định nghĩa vụ thuế;
b) Quá thời hạn quy định mà người khai thuế không cung cấp, từ chối hoặc trì hoãn, kéo dài việc cung cấp hồ sơ, sổ kế toán, tài liệu, chứng từ, dữ liệu, số liệu liên quan đến việc xác định chính xác số tiền thuế phải nộp theo quy định;
c) Người khai thuế không chứng minh, giải trình hoặc quá thời hạn quy định mà không giải trình được các nội dung liên quan đến việc xác định nghĩa vụ thuế theo quy định của pháp luật; không chấp hành quyết định kiểm tra, thanh tra của cơ quan hải quan;
d) Người khai thuế không phản ánh hoặc phản ánh không đầy đủ, trung thực, chính xác số liệu trên sổ kế toán để xác định nghĩa vụ thuế;
đ) Cơ quan hải quan có đủ bằng chứng, căn cứ xác định về việc khai báo trị giá không đúng với trị giá giao dịch thực tế;
e) Giao dịch được thực hiện không đúng với bản chất kinh tế, không đúng thực tế phát sinh, ảnh hưởng đến số tiền thuế phải nộp;
g) Người khai thuế không tự tính được số tiền thuế phải nộp;
h) Trường hợp khác do cơ quan hải quan hoặc cơ quan khác phát hiện việc kê khai, tính thuế không đúng với quy định của pháp luật.
2. Cơ quan hải quan căn cứ hàng hóa thực tế xuất khẩu, nhập khẩu; căn cứ tính thuế, phương pháp tính thuế; cơ sở dữ liệu của cơ quan quản lý thuế và cơ sở dữ liệu thương mại; hồ sơ khai báo hải quan; tài liệu và các thông tin khác có liên quan đến hàng hóa xuất khẩu, nhập khẩu để ấn định số tiền thuế phải nộp.
3. Chính phủ quy định chi tiết Điều này.
Như vậy, Cơ quan hải quan căn cứ hàng hóa thực tế xuất khẩu, nhập khẩu; căn cứ tính thuế, phương pháp tính thuế; cơ sở dữ liệu của cơ quan quản lý thuế và cơ sở dữ liệu thương mại; hồ sơ khai báo hải quan; tài liệu và các thông tin khác có liên quan đến hàng hóa xuất khẩu, nhập khẩu để ấn định số tiền thuế phải nộp đối với hàng hóa xuất khẩu, nhập khẩu.
Lưu ý: Luật Quản lý thuế 2025 có hiệu lực từ 01/7/2026. Tuy nhiên Điều 13, Điều 26 Luật Quản lý thuế 2025 có hiệu lực từ 01/01/2026.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];