Công văn 747/TCS8-NVDTPC thông báo nộp thuế sử dụng đất phi nông nghiệp năm 2026 ra sao?
Thuế cơ sở 8 tỉnh Lào Cai đã có Công văn 747/TCS8-NVDTPC ngày 21/09/2026 thông báo nộp thuế sử dụng đất phi nông nghiệp năm 2026.
>> Tải về Công văn 747/TCS8-NVDTPC năm 2026
Theo đó, để đảm bảo triển khai công tác thu, nộp thuế sử dụng đất phi nông nghiệp năm 2026 được đảm bảo, đúng thời gian quy định. Thuế cơ sở 8 tỉnh Lào Cai triển khai kế hoạch thu thuế sử dụng đất phi nông nghiệp năm 2026 như sau:
- Thời gian, địa điểm trực thu: Trong tháng 10/2026
- Tại cơ quan thuế: Tất cả các ngày làm việc trong tuần (trừ thứ 7 và chủ nhật)
+ Buổi sáng: Từ 07 giờ 30 phút đến 12 giờ 00 phút.
+ Buổi chiều: Từ 13 giờ 30 phút đến 17 giờ 00 phút.
Tại các điểm trực thu tại các xã, phường: Theo kế hoạch cụ thể của từng địa bàn.
Lưu ý: Thời gian nộp thuế chậm nhất là 31/10/2026.
Người nộp thuế nộp sau thời hạn trên sẽ phải nộp tiền chậm nộp theo quy định của Luật Quản lý thuế 2025.
Ngoài ra, người dân nộp thuế tại nhà thông qua ứng dụng nộp thuế điện tử eTax Mobile. Đại diện các hộ gia đình có thể tự cài đặt, đăng ký sử dụng, nộp thuế trên ứng dụng eTaxMobile.

Công văn 747/TCS8-NVDTPC thông báo nộp thuế sử dụng đất phi nông nghiệp năm 2026 ra sao? (Hình từ Internet)
Mẫu tờ khai thuế sử dụng đất phi nông nghiệp được quy định như thế nào?
Hiện hành, Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC hướng dẫn Luật Quản lý thuế 2025 và Nghị định 252/2026/NĐ-CP về quản lý thuế.
Theo đó, mẫu số 02/TK-SDDPNN tờ khai thuế sử dụng đất phi nông nghiệp áp dụng đối với tổ chức được quy định tại Phụ lục 1 ban hành kèm theo Thông tư 89/2026/TT-BTC, mẫu số 02/TK-SDDPNN có dạng như sau:
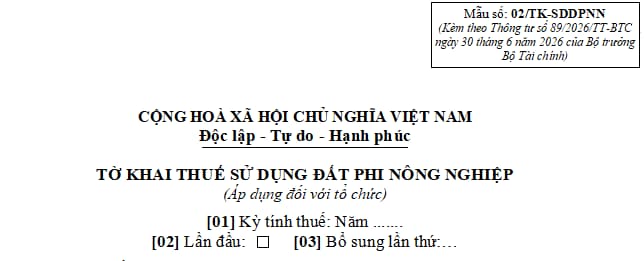
>> Tải về Mẫu số 02/TK-SDDPNN Tờ khai thuế sử dụng đất phi nông nghiệp theo Thông tư 89
Hồ sơ đề nghị miễn giảm thuế sử dụng đất phi nông nghiệp gồm những gì?
Căn cứ theo tiết b.5, tiết b.6 điểm b khoản 1 Điều 65 Thông tư 89/2026/TT-BTC trường hợp miễn thuế, giảm thuế đối với thuế sử dụng đất phi nông nghiệp như sau:
Các trường hợp miễn thuế, giảm thuế; trách nhiệm tiếp nhận, giải quyết và phản hồi thông tin hồ sơ miễn thuế, giảm thuế của cơ quan thuế
1. Các trường hợp miễn thuế, giảm thuế:
...
b.5) Miễn thuế, giảm thuế đối với thuế sử dụng đất phi nông nghiệp theo quy định của pháp luật về thuế sử dụng đất phi nông nghiệp;
b.6) Miễn thuế sử dụng đất phi nông nghiệp đối với hộ gia đình, cá nhân thuộc đối tượng nộp thuế sử dụng đất phi nông nghiệp có số tiền thuế phải nộp hằng năm từ 50.000 đồng trở xuống;
...
Đồng thời, tại khoản 2 Điều 71 Thông tư 89/2026/TT-BTC trường hợp khi khai thuế sử dụng đất phi nông nghiệp lần đầu tiên kể từ khi bắt đầu sử dụng đất, người nộp thuế xác định thuộc trường hợp được miễn thuế, giảm thuế theo quy định thì thực hiện các thủ tục sau:
Hồ sơ miễn thuế, giảm thuế đối với thuế sử dụng đất phi nông nghiệp theo quy định tại điểm b.5 và điểm b.6 khoản 1 Điều 65 Thông tư này
1. Trường hợp khi khai thuế sử dụng đất phi nông nghiệp lần đầu tiên kể từ khi bắt đầu sử dụng đất, người nộp thuế xác định thuộc trường hợp được miễn thuế, giảm thuế theo quy định của Luật Thuế sử dụng đất phi nông nghiệp thì khai thông tin đề nghị miễn thuế, giảm thuế tại Tờ khai thuế sử dụng đất phi nông nghiệp và nộp kèm theo bản sao giấy tờ chứng minh thuộc đối tượng miễn thuế, giảm thuế. Trường hợp người nộp thuế đã nộp hồ sơ khai thuế lần đầu tiên không có thông tin đề nghị miễn thuế, giảm thuế, trong quá trình sử dụng đất đáp ứng các điều kiện được miễn thuế, giảm thuế theo quy định của Luật Thuế sử dụng đất phi nông nghiệp thì nộp hồ sơ đề nghị miễn thuế, giảm thuế theo quy định tại khoản 2 Điều này.
2. Hồ sơ miễn thuế, giảm thuế sử dụng đất phi nông nghiệp bao gồm:
a) Văn bản đề nghị theo mẫu số 01/MGTH Phụ lục III ban hành kèm theo Thông tư này;
b) Bản sao các giấy tờ liên quan đến thửa đất chịu thuế như: Quyết định giao đất, Quyết định hoặc Hợp đồng cho thuê đất, Quyết định cho phép chuyển mục đích sử dụng đất.
Người nộp thuế không phải nộp Giấy chứng nhận quyền sử dụng đất kèm theo hồ sơ miễn thuế, giảm thuế. Cơ quan thuế khai thác, sử dụng thông tin về Giấy chứng nhận quyền sử dụng đất trong cơ sở dữ liệu quốc gia về đất đai;
c) Bản sao giấy tờ chứng minh thuộc đối tượng miễn, giảm thuế sử dụng đất phi nông nghiệp;
d) Bản sao văn bản xác định thời gian, địa điểm xảy ra sự kiện bất khả kháng của cơ quan nhà nước có thẩm quyền nơi xảy ra sự kiện bất khả kháng theo mẫu số 02/MGTH Phụ lục III ban hành kèm theo Thông tư này và bản sao tài liệu xác định giá trị thiệt hại của người nộp thuế đã gửi cơ quan nhà nước có thẩm quyền đối với trường hợp miễn thuế, giảm thuế do người nộp thuế gặp khó khăn do sự kiện bất khả kháng.
...
Như vậy, hồ sơ đề nghị miễn, giảm thuế sử dụng đất phi nông nghiệp gồm:
(1) Văn bản đề nghị theo mẫu số 01/MGTH TẢI VỀ Phụ lục III ban hành kèm theo Thông tư 89/2026/TT-BTC.
(2) Bản sao giấy tờ liên quan đến thửa đất chịu thuế, như: Quyết định giao đất, Quyết định hoặc Hợp đồng cho thuê đất, Quyết định cho phép chuyển mục đích sử dụng đất (không phải nộp Giấy chứng nhận quyền sử dụng đất vì cơ quan thuế khai thác thông tin từ cơ sở dữ liệu quốc gia về đất đai).
(3) Bản sao giấy tờ chứng minh thuộc đối tượng được miễn, giảm thuế.
Ngoài ra, trường hợp miễn, giảm thuế do sự kiện bất khả kháng, bổ sung hồ sơ gồm:
- Bản sao văn bản xác định thời gian, địa điểm xảy ra sự kiện bất khả kháng theo Mẫu số 02/MGTH của cơ quan nhà nước có thẩm quyền.
- Bản sao tài liệu xác định giá trị thiệt hại của người nộp thuế đã gửi cơ quan nhà nước có thẩm quyền.
Lưu ý: Trường hợp khai thuế sử dụng đất phi nông nghiệp lần đầu và thuộc diện được miễn, giảm thuế, người nộp thuế khai thông tin đề nghị miễn, giảm ngay trên Tờ khai thuế sử dụng đất phi nông nghiệp và nộp kèm giấy tờ chứng minh thuộc đối tượng được miễn, giảm theo quy định.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];