Công văn 1290/VLO-QLDN1 về cài đặt ứng dụng eTax Mobile đối với cá nhân có thu nhập từ tiền lương tiền công?
Ngày 05/5/2026, Thuế tỉnh Vĩnh Long đã có Công văn 1290/VLO-QLDN1 năm 2026 về việc cài đặt ứng dụng eTax Mobile đối với cá nhân có thu nhập từ tiền lương, tiền công.
>>Tải về Công văn 1290/VLO-QLDN1 năm 2026
Nhằm đẩy mạnh cải cách thủ tục hành chính, hiện đại hóa quản lý thuế và tạo thuận lợi cho người nộp thuế, thời gian qua ngành Thuế đã triển khai ứng dụng eTax Mobile với nhiều tiện ích, cho phép sử dụng mọi lúc, mọi nơi. Việc sử dụng ứng dụng này mang lại nhiều lợi ích, cụ thể như sau:
- Cho phép tra cứu thông tin thu nhập, hồ sơ quyết toán thuế thu nhập cá nhân; theo dõi nghĩa vụ thuế, tình trạng nợ thuế, tiếp nhận thông báo từ cơ quan thuế, qua đó kịp thời phát hiện các trường hợp sử dụng trái phép mã số thuế hoặc kê khai khống thu nhập.
- Hỗ trợ người nộp thuế thực hiện nghĩa vụ thuế thuận tiện như: quyết toán, hoàn thuế thu nhập cá nhân (từ kỳ tính thuế năm 2024), nộp các khoản thuế, phí, lệ phí; xử lý khoản nộp thừa hoặc nộp thay khi phát sinh nghĩa vụ.
- Cho phép cập nhật, thay đổi thông tin đăng ký thuế, thông tin định danh cá nhân, căn cước công dân; đồng thời hỗ trợ đăng nhập bằng tài khoản định danh điện tử mức 2.
- Cung cấp tiện ích gửi thông báo, tờ khai thuế của cá nhân, hộ kinh doanh nhanh chóng, thuận tiện; góp phần tiết kiệm thời gian, chi phí cho người nộp thuế và toàn xã hội trong thực hiện nghĩa vụ thuế.
Tiếp tục đẩy mạnh chuyển đổi số quốc gia và của tỉnh, Thuế tỉnh Vĩnh Long đề nghị các tổ chức, doanh nghiệp triển khai đến toàn thể cán bộ, công chức, viên chức và người lao động cài đặt, đăng ký, sử dụng ứng dụng eTax Mobile; đăng nhập bằng định danh cá nhân (số căn cước công dân) để theo dõi nghĩa vụ thuế theo quy định, đồng thời phối hợp thực hiện các nội dung sau:
(1) Đề nghị các tổ chức, doanh nghiệp phối hợp tuyên truyền, vận động cán bộ, công chức, viên chức, người lao động và người thân trong gia đình cài đặt, sử dụng ứng dụng eTax Mobile trên thiết bị di động thông minh; khai thác hiệu quả các tiện ích, đặc biệt là chức năng tra cứu và thực hiện nghĩa vụ thuế; qua đó góp phần hoàn thiện ứng dụng thông qua ý kiến phản hồi của người sử dụng.
(2) Đến trước ngày 30/6/2026 đạt 100% đối với cá nhân hưởng lương từ ngân sách nhà nước, 55% đối với cá nhân hưởng lương ngoài ngân sách; đến trước ngày 30/11/2026 đạt 100% đối với tất cả các đối tượng.
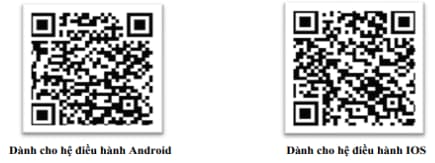
(3) Mã QR để tải và cài đặt ứng dụng eTax Mobile
(4) Thông tin đơn vị hỗ trợ và tiếp nhận phản ánh
- Các doanh nghiệp, tổ chức có kê khai và nộp thuế thuộc địa bàn Vĩnh Long (cũ): Phòng Quản lý, hỗ trợ doanh nghiệp số 1; Số điện thoại liên hệ: 02703 820629; 02703 823559; 02703 821574;
- Các doanh nghiệp, tổ chức có kê khai và nộp thuế thuộc địa bàn Trà Vinh (cũ): Phòng Quản lý, hỗ trợ doanh nghiệp số 2; Số điện thoại liên hệ: 02943 862447;
- Các doanh nghiệp, tổ chức có kê khai và nộp thuế thuộc địa bàn Bến Tre (cũ): Phòng Quản lý, hỗ trợ doanh nghiệp số 3; Số điện thoại liên hệ: 02753 813584; 02753 826162;
- Các tổ chức, đơn vị thuộc đối tượng không kê khai nộp thuế: Phòng Thuế cá nhân và thu khác; Số điện thoại liên hệ: 02703 834756.
Công văn 1290/VLO-QLDN1 về cài đặt ứng dụng eTax Mobile đối với cá nhân có thu nhập từ tiền lương tiền công? (Hình từ Internet)
Có thể sử dụng tài khoản giao dịch thuế điện tử để xem những thông tin gì?
Căn cứ Điều 34 Thông tư 19/2021/TT-BTC quy định về tra cứu thông tin của người nộp thuế như sau:
Tra cứu thông tin của người nộp thuế
1. Người nộp thuế sử dụng tài khoản giao dịch thuế điện tử truy cập Cổng thông tin điện tử của Tổng cục Thuế để tra cứu, xem, in toàn bộ thông tin về hồ sơ, chứng từ, thông báo, quyết định, văn bản đã nhận/gửi giữa cơ quan thuế và người nộp thuế; tra cứu nghĩa vụ kê khai, tra cứu thông tin nghĩa vụ theo hồ sơ, chứng từ, quyết định; tra cứu số thuế còn phải nộp. Các thông tin của các thông báo, quyết định, văn bản của cơ quan thuế trên Cổng thông tin điện tử của Tổng cục Thuế có giá trị xác nhận như văn bản bằng giấy của cơ quan thuế.
Người nộp thuế có thể tra cứu tình hình xử lý hồ sơ thuế điện tử theo mã giao dịch điện tử, riêng chứng từ nộp NSNN thì tra cứu theo “số tham chiếu”.
2. Người nộp thuế chưa có tài khoản giao dịch thuế điện tử, sử dụng mã giao dịch điện tử được cấp theo từng lần để tra cứu thông tin đã giao dịch với cơ quan thuế.
3. Cổng thông tin điện tử của Tổng cục Thuế thông báo trên tài khoản giao dịch thuế điện tử của người nộp thuế do Tổng cục Thuế cấp về tình hình xử lý các khoản phải nộp, đã nộp, còn phải nộp, nộp thừa, miễn, giảm/xóa nợ, được hoàn, còn được hoàn phát sinh trong tháng trước và các khoản còn phải nộp, nộp thừa đến thời điểm cuối tháng trước đã được ghi nhận trong hệ thống ứng dụng quản lý thuế.
Như vậy, để tra cứu thông tin của người nộp thuế bằng phương thức điện tử, người nộp thuế sử dụng tài khoản giao dịch thuế điện tử truy cập Cổng thông tin điện tử của Tổng cục Thuế:
- Để tra cứu, xem, in toàn bộ thông tin về hồ sơ, chứng từ, thông báo, quyết định, văn bản đã nhận/gửi giữa cơ quan thuế và người nộp thuế; tra cứu nghĩa vụ kê khai, tra cứu thông tin nghĩa vụ theo hồ sơ, chứng từ, quyết định;
- Tra cứu số thuế còn phải nộp. Các thông tin của các thông báo, quyết định, văn bản của cơ quan thuế trên Cổng thông tin điện tử của Tổng cục Thuế có giá trị xác nhận như văn bản bằng giấy của cơ quan thuế.
Ngoài ra, người nộp thuế có thể tra cứu tình hình xử lý hồ sơ thuế điện tử theo mã giao dịch điện tử, riêng chứng từ nộp NSNN thì tra cứu theo số tham chiếu.
Điều kiện để được thực hiện giao dịch thuế điện tử?
Căn cứ khoản 1 Điều 4 Thông tư 19/2021/TT-BTC quy định điều kiện để được thực hiện giao dịch thuế điện tử như sau:
Nguyên tắc giao dịch thuế điện tử
1. Người nộp thuế thực hiện giao dịch thuế điện tử phải có khả năng truy cập và sử dụng mạng Internet, có địa chỉ thư điện tử, có chữ ký số theo quy định tại Điều 7 Thông tư này hoặc có số điện thoại di động được một công ty viễn thông ở Việt Nam cấp (đối với cá nhân chưa được cấp chứng thư số) đã đăng ký sử dụng để giao dịch với cơ quan thuế trừ trường hợp người nộp thuế lựa chọn phương thức nộp thuế điện tử theo quy định tại điểm đ khoản 2 Điều này thực hiện theo quy định của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán.
...
Theo quy định trên, điều kiện để được thực hiện giao dịch thuế điện tử bao gồm:
- Phải có khả năng truy cập và sử dụng mạng Internet
- Có địa chỉ thư điện tử, có chữ ký số theo quy định tại Điều 7 Thông tư 19/2021/TT-BTC hoặc có số điện thoại di động được một công ty viễn thông ở Việt Nam cấp (đối với cá nhân chưa được cấp chứng thư số) đã đăng ký sử dụng để giao dịch với cơ quan thuế (trừ trường hợp người nộp thuế lựa chọn phương thức nộp thuế điện tử theo quy định tại điểm đ khoản 2 Điều 4 Thông tư 19/2021/TT-BTC thực hiện theo quy định của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán).

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];