
Cách làm hợp đồng lao động không xác định thời hạn và có xác định thời gian mới nhất 2026?
Căn cứ Điều 20 Bộ Luật lao động 2019 quy định có 02 loại hợp đồng lao động gồm:
(1) Hợp đồng lao động không xác định thời hạn là hợp đồng mà trong đó hai bên không xác định thời hạn, thời điểm chấm dứt hiệu lực của hợp đồng;
(2) Hợp đồng lao động xác định thời hạn là hợp đồng mà trong đó hai bên xác định thời hạn, thời điểm chấm dứt hiệu lực của hợp đồng trong thời gian không quá 36 tháng kể từ thời điểm có hiệu lực của hợp đồng.
Căn cứ khoản 1 Điều 21 Bộ Luật lao động 2019 quy định các nội dung cần phải có trên hợp đồng lao động. Dưới đây là nội dung hướng dẫn cách làm hợp đồng lao động không xác định thời hạn và có xác định thời gian như sau:
(1) Thông tin về tên, địa chỉ của người sử dụng lao động và họ tên, chức danh của người giao kết hợp đồng lao động bên phía người sử dụng lao động được quy định như sau:
+ Tên của người sử dụng lao động: đối với doanh nghiệp, cơ quan, tổ chức, hợp tác xã, liên hiệp hợp tác xã thì lấy theo tên của doanh nghiệp, cơ quan, tổ chức, hợp tác xã, liên hiệp hợp tác xã ghi trong giấy chứng nhận đăng ký doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã hoặc giấy chứng nhận đăng ký đầu tư hoặc văn bản chấp thuận chủ trương đầu tư hoặc quyết định thành lập cơ quan, tổ chức; đối với tổ hợp tác thì lấy theo tên tổ hợp tác ghi trong hợp đồng hợp tác; đối với hộ gia đình, cá nhân thì lấy theo họ tên của người đại diện hộ gia đình, cá nhân ghi trong Căn cước công dân hoặc Chứng minh nhân dân hoặc hộ chiếu được cấp;
+ Địa chỉ của người sử dụng lao động: đối với doanh nghiệp, cơ quan, tổ chức, hợp tác xã, liên hiệp hợp tác xã thì lấy theo địa chỉ ghi trong giấy chứng nhận đăng ký doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã hoặc giấy chứng nhận đăng ký đầu tư hoặc văn bản chấp thuận chủ trương đầu tư hoặc quyết định thành lập cơ quan, tổ chức; đối với tổ hợp tác thì lấy theo địa chỉ trong hợp đồng hợp tác; đối với hộ gia đình, cá nhân thì lấy theo địa chỉ nơi cư trú của hộ gia đình, cá nhân đó; số điện thoại, địa chỉ thư điện tử (nếu có);
+ Họ tên, chức danh của người giao kết hợp đồng lao động bên phía người sử dụng lao động: ghi theo họ tên, chức danh của người có thẩm quyền giao kết hợp đồng lao động theo quy định tại khoản 3 Điều 18 Bộ luật Lao động 2019.
(2) Thông tin về họ tên, ngày tháng năm sinh, giới tính, nơi cư trú, số thẻ Căn cước công dân hoặc Chứng minh nhân dân hoặc hộ chiếu của người giao kết hợp đồng lao động bên phía người lao động và một số thông tin khác, gồm:
+ Họ tên, ngày tháng năm sinh, giới tính, địa chỉ nơi cư trú, số điện thoại, địa chỉ thư điện tử (nếu có), số thẻ Căn cước công dân hoặc Chứng minh nhân dân hoặc hộ chiều do cơ quan có thẩm quyền cấp của người giao kết hợp đồng lao động bên phía người lao động theo quy định tại khoản 4 Điều 18 của Bộ luật Lao động;
+ Số giấy phép lao động hoặc văn bản xác nhận không thuộc diện cấp giấy phép lao động do cơ quan có thẩm quyền cấp đối với người lao động là người nước ngoài;
+ Họ tên, địa chỉ nơi cư trú, số thẻ Căn cước công dân hoặc Chứng minh nhân dân hoặc hộ chiếu, số điện thoại, địa chỉ thư điện tử (nếu có) của người đại diện theo pháp luật của người chưa đủ 15 tuổi.
(3) Công việc và địa điểm làm việc được quy định như sau:
+ Công việc: những công việc mà người lao động phải thực hiện;
+ Địa điểm làm việc của người lao động: địa điểm, phạm vi người lao động làm công việc theo thỏa thuận; trường hợp người lao động làm việc có tính chất thường xuyên ở nhiều địa điểm khác nhau thì ghi đầy đủ các địa điểm đó.
(4) Thời hạn của hợp đồng lao động: thời gian thực hiện hợp đồng lao động (số tháng hoặc số ngày), thời điểm bắt đầu và thời điểm kết thúc thực hiện hợp đồng lao động (đối với hợp đồng lao động xác định thời hạn); thời điểm bắt đầu thực hiện hợp đồng lao động (đối với hợp đồng lao động không xác định thời hạn).
(5) Mức lương theo công việc hoặc chức danh, hình thức trả lương, kỳ hạn trả lương, phụ cấp lương và các khoản bổ sung khác được quy định như sau:
+ Mức lương theo công việc hoặc chức danh: ghi mức lương tính theo thời gian của công việc hoặc chức danh theo thang lương, bảng lương do người sửdụng lao động xây dựng theo quy định tại Điều 93 của Bộ luật Lao động; đối với người lao động hưởng lương theo sản phẩm hoặc lương khoán thì ghi mức lương tính theo thời gian để xác định đơn giá sản phẩm hoặc lương khoán;
+ Phụ cấp lương theo thỏa thuận của hai bên như sau:
+/ Các khoản phụ cấp lương để bù đắp yếu tố về điều kiện lao động, tính chất phức tạp công việc, điều kiện sinh hoạt, mức độ thu hút lao động mà mức lương thỏa thuận trong hợp đồng lao động chưa được tính đến hoặc tính chưa đầy đủ;
+/ Các khoản phụ cấp lương gắn với quá trình làm việc và kết quả thực hiện công việc của người lao động.
+ Các khoản bổ sung khác theo thỏa thuận của hai bên như sau:
+/ Các khoản bổ sung xác định được mức tiền cụ thể cùng với mức lương thỏa thuận trong hợp đồng lao động và trả thường xuyên trong mỗi kỳ trả lương:
+/ Các khoản bổ sung không xác định được mức tiền cụ thể cùng với mức lương thỏa thuận trong hợp đồng lao động, trả thường xuyên hoặc không thường xuyên trong mỗi kỳ trả lương gắn với quá trình làm việc, kết quả thực hiện công việc của người lao động.
Đối với các chế độ và phúc lợi khác như thưởng theo quy định tại Điều 104 của Bộ luật Lao động, tiền thưởng sáng kiến; tiền ăn giữa ca; các khoản hỗ trợ xăng xe, điện thoại, đi lại, tiền nhà ở, tiền giữ trẻ, nuôi con nhỏ; hỗ trợ khi người lao động có thân nhân bị chết, người lao động có người thân kết hôn, sinh nhật của người lao động, trợ cấp cho người lao động gặp hoàn cảnh khó khăn khi bị tai nạn lao động, bệnh nghề nghiệp và các khoản hỗ trợ, trợ cấp khác thì ghi thành mục riêng trong hợp đồng lao động.
+ Hình thức trả lương do hai bên xác định theo quy định tại Điều 96 Bộ luật Lao động 2019
+ Kỳ hạn trả lương do hai bên xác định theo quy định tại Điều 97 Bộ luật Lao động 2019
(6) Chế độ nâng bậc, nâng lương: theo thỏa thuận của hai bên về điều kiện, thời gian, mức lương sau khi nâng bậc, nâng lương hoặc thực hiện theo thỏa ước lao động tập thể, quy định của người sử dụng lao động.
(7) Thời giờ làm việc, thời giờ nghỉ ngơi: theo thỏa thuận của hai bên hoặc thỏa thuận thực hiện theo nội quy lao động, quy định của người sử dụng lao động, thỏa ước lao động tập thể và quy định của pháp luật.
(8) Trang bị bảo hộ lao động cho người lao động: những loại phương tiện bảo vệ cả nhân trong lao động theo thỏa thuận của hai bên hoặc theo thỏa ước lao động tập thể hoặc theo quy định của người sử dụng lao động và quy định của pháp luật về an toàn, vệ sinh lao động.
(9) Bảo hiểm xã hội, bảo hiểm y tế và bảo hiểm thất nghiệp: theo quy định của pháp luật về lao động, bảo hiểm xã hội, bảo hiểm y tế và bảo hiểm thất nghiệp.
(10) Đào tạo, bồi dưỡng, nâng cao trình độ, kỹ năng nghề: quyền, nghĩa vụ và lợi ích của người sử dụng lao động và người lao động trong việc bảo đảm thời gian, kinh phí đào tạo, bồi dưỡng, nâng cao trình độ, kỹ năng nghề.
Trên đây là nội dung hướng dẫn "Cách làm hợp đồng lao động không xác định thời hạn và có xác định thời hạn mới nhất 2026?".
Xem thêm:
>>> Tra cứu MST doanh nghiệp: Tại đây
>>> Tra cứu MST cá nhân: Tại đây
>>> Biểu thuế TNCN lũy tiến từng phần 2026 (Biểu thuế 5 bậc) ra sao?
>>> Quốc hội đã chính thức thông qua Luật Quản lý thuế sửa đổi tại Kỳ họp thứ 10?
>>> Điểm mới Luật Thuế thu nhập cá nhân sửa đổi 2025?
Cách làm hợp đồng lao động không xác định thời hạn và có xác định thời hạn mới nhất 2026? (Hình từ Internet)
Tải về 03 mẫu Hợp đồng lao động mới nhất 2026?
Hiện nay, để đảm bảo quyền lợi của người lao động, việc ký kết các hợp động lao động là vô cùng quan trọng.
Theo đó, bài viết này cung cấp 03 mẫu hợp đồng lao động ứng với 03 loại hợp đồng lao động mà bạn có thể tham khảo:
Mẫu 01: Hợp đồng lao động không xác định thời hạn mới nhất 2026
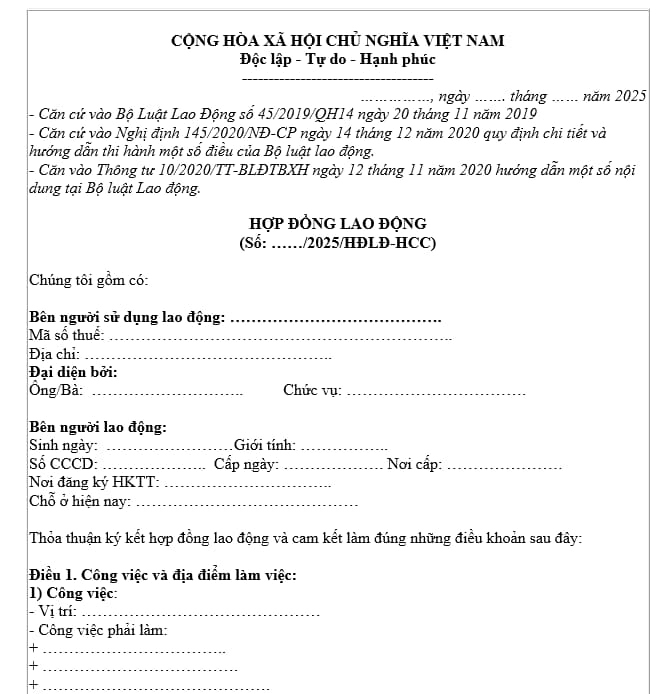
Tải về mẫu Hợp đồng lao động không xác định thời hạn mới nhất 2026
Mẫu 02: Hợp đồng lao động có thời hạn mới nhất 2026
Tải về mẫu Hợp đồng lao động có thời hạn mới nhất 2026
Mẫu 03: Hợp đồng lao động có nội dung thử việc mới nhất 2026
Tải về Mẫu Hợp đồng lao động có nội dung thử việc mới nhất 2026.
Tiền ăn ca có bị tính thuế TNCN không nếu đã được quy định trong hợp đồng lao động hoặc quy chế?
Căn cứ điểm g khoản 2 Điều 2 Thông tư 111/2013/TT-BTC được bổ sung bởi khoản 5 Điều 11 Thông tư 92/2015/TT-BTC quy định về các khoản thu nhập chịu thuế như sau:
Các khoản thu nhập chịu thuế
Theo quy định tại Điều 3 Luật Thuế thu nhập cá nhân và Điều 3 Nghị định số 65/2013/NĐ-CP, các khoản thu nhập chịu thuế thu nhập cá nhân bao gồm:
...
2. Thu nhập từ tiền lương, tiền công
Thu nhập từ tiền lương, tiền công là thu nhập người lao động nhận được từ người sử dụng lao động, bao gồm:
...
g) Không tính vào thu nhập chịu thuế đối với các khoản sau:
...
g.5) Khoản tiền ăn giữa ca, ăn trưa do người sử dụng lao động tổ chức bữa ăn giữa ca, ăn trưa cho người lao động dưới các hình thức như trực tiếp nấu ăn, mua suất ăn, cấp phiếu ăn.
Trường hợp người sử dụng lao động không tổ chức bữa ăn giữa ca, ăn trưa mà chi tiền cho người lao động thì không tính vào thu nhập chịu thuế của cá nhân nếu mức chi phù hợp với hướng dẫn của Bộ Lao động - Thương binh và Xã hội. Trường hợp mức chi cao hơn mức hướng dẫn của Bộ Lao động - Thương binh và Xã hội thì phần chi vượt mức phải tính vào thu nhập chịu thuế của cá nhân.
Mức chi cụ thể áp dụng đối với doanh nghiệp Nhà nước và các tổ chức, đơn vị thuộc cơ quan hành chính sự nghiệp, Đảng, Đoàn thể, các Hội không quá mức hướng dẫn của Bộ Lao động - Thương binh và Xã hội. Đối với các doanh nghiệp ngoài Nhà nước và các tổ chức khác, mức chi do thủ trưởng đơn vị thống nhất với chủ tịch công đoàn quyết định nhưng tối đa không vượt quá mức áp dụng đối với doanh nghiệp Nhà nước.
...
Đồng thời, dẫn chiếu đến khoản 9 Điều 34 Nghị định 44/2025/NĐ-CP quy định về chế độ ăn giữa ca như sau:
Tổ chức thực hiện
...
9. Chế độ ăn giữa ca hoặc ăn định lượng đối với người lao động, Ban điều hành, Thành viên Hội đồng, Kiểm soát viên được thực hiện theo thỏa thuận trong thỏa ước lao động tập thể hoặc nội quy, quy chế của doanh nghiệp theo quy định của Bộ luật Lao động.
...
Đồng thời, tham khảo nội dung được nêu tại Công văn 805/TNI-QLDN1 năm 2025 (Tải về) hướng dẫn về việc thuế TNCN đối với tiền ăn ca của người lao động như sau:
Căn cứ các quy định trên, kể từ ngày 15/6/2025 trở đi, trường hợp Công ty phát sinh khoản chi tiền cho bữa ăn giữa ca cho người lao động làm việc tại Công ty, nếu khoản chỉ này được quy định cụ thể về điều kiện hưởng, mức hưởng trong hợp đồng lao động, thỏa ước lao động tập thể hoặc nội quy, quy chế của Công ty thì không tính vào thu nhập chịu thuế TNCN. Nếu mức chỉ tiền vượt quá quy định thì phần vượt sẽ tính vào thu nhập chịu thuế TNCN.
Từ những căn cứ trên, hiện nay trường hợp công ty có phát sinh khoản chi tiền cho bữa ăn giữa ca cho người lao động làm việc tại công ty thì nếu khoản chi này được quy định cụ thể về điều kiện hưởng, mức hưởng trong hợp đồng lao động, thỏa ước lao động tập thể hoặc nội quy, quy chế của công ty thì không tính thuế TNCN.
Lưu ý: Nếu mức chi tiền vượt quá quy định thì phần vượt sẽ tính vào thu nhập chịu thuế TNCN.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];




































