Tài khoản kế toán hạch toán tiền lương và các khoản trích theo lương?
Căn cứ theo Thông tư 200/2014/TT-BTC sửa được thay thế bởi Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp từ ngày 01/01/2026. Tuy nhiên, Thông tư 99/2025/TT-BTC chỉ áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026.
- Hạch toán lương theo tài khoản 334 phải trả người lao động
Tài khoản 334 được sử dụng để phản ánh các khoản phải trả cho người lao động và tình hình thanh toán các khoản này của doanh nghiệp. Kết cấu của tài khoản 334 cũng tương tự như các tài khoản kế toán khác, bao gồm bên nợ và bên có, trong đó nội dung phản ánh của hai bên như sau:
Bên Nợ:
Các khoản phải trả đã trả cho người lao động: tiền lương, tiền công, thưởng và các khoản khác.
Các khoản mà doanh nghiệp đã khấu trừ vào tiền lương, công của người lao động.
Kết chuyển tiền công mà người lao động chưa nhận được.
Bên Có:
Tiền lương, tiền công và các khoản thanh toán khác phải trả cho người lao động.
Số dư bên Có: các khoản còn phải trả người lao động của doanh nghiệp.
- Hạch toán các khoản trích theo lương theo tài khoản 338 phải trả phải nộp khác
Tài khoản 338 được sử dụng để phản ánh tình hình thanh toán của doanh nghiệp đối với các khoản phải trả, phải nộp cho các tổ chức xã hội, trong đó có các khoản trích theo lương gồm: kinh phí công đoàn, về bảo hiểm xã hội, về bảo hiểm y tế và về các khoản trích theo lương, khấu trừ vào lương…
Kết cấu của tài khoản 338 cũng tương tự như các tài khoản kế toán khác, bao gồm bên nợ và bên có, trong đó nội dung phản ánh của hai bên như sau:
Bên Nợ:
Các khoản KPCĐ, BHXH, BHYT.. phải nộp cho cơ quan quản lý/phải trả cho người lao động
Các khoản KPCĐ, BHXH, BHYT.. phải trả cho người lao động
Bên Có:
Trích KPCĐ, BHXH, BHYT.. tính vào chi phí sản xuất kinh doanh, khấu trừ vào lương của người lao động
Các khoản KPCĐ, BHXH, BHYT.. được nhà nước cấp bù
Phản ánh giá trị tài sản thừa chờ xử lý
Các khoản phải trả khác
Số dư bên nợ: Số trả thừa, nộp thừa, vượt chi chưa thanh toán.
Số dư bên có: Số tiền còn phải trả, phải nộp, giá trị tài sản thừa chờ xử lý.
Lưu ý: Đây là hai tài khoản kế toán chính được sử dụng để thực hiện hạch toán lương và các khoản trích theo lương tại doanh nghiệp.
Cách hạch toán tiền lương và các khoản trích theo lương cụ thể chi tiết? (Hình từ Internet)
Nguyên tắc hạch toán tiền lương và các khoản trích theo lương và căn cứ tính lương nhân viên?
Nguyên tắc hạch toán tiền lương và các khoản trích theo lương là: tiền lương của bộ phận nào thì được hạch toán vào chi phí của bộ phận đó, nhằm phản ánh đúng chi phí phát sinh theo từng chức năng hoạt động của doanh nghiệp.
Ví dụ:
Tiền lương của nhân viên bộ phận bán hàng được hạch toán vào TK 641 - Chi phí bán hàng
Tiền lương của ban giám đốc, nhân viên quản lý doanh nghiệp được hạch toán vào TK 642 - Chi phí quản lý doanh nghiệp
Tiền lương của công nhân trực tiếp sản xuất được hạch toán vào TK 622 - Chi phí nhân công trực tiếp
Tiền lương của nhân viên quản lý phân xưởng được hạch toán vào TK 627 - Chi phí sản xuất chung
Lưu ý: Hệ thống tài khoản theo Thông tư 200/2014/TT-BTC và vẫn áp dụng tương ứng khi chuyển sang Thông tư 99/2025/TT-BTC (chỉ thay đổi cách trình bày BCTC, không thay đổi bản chất hạch toán chi phí).
Các khoản trích theo lương gồm 2 phần:
Phần doanh nghiệp chịu (BHXH, BHYT, BHTN, kinh phí công đoàn theo tỷ lệ quy định) được tính vào chi phí của bộ phận sử dụng lao động tương ứng.
Phần người lao động chịu thì doanh nghiệp có trách nhiệm khấu trừ vào tiền lương phải trả và nộp thay cho người lao động.
Căn cứ tính lương nhân viên
Cuối tháng, kế toán sẽ tính lương cho nhân viên dựa trên ba yếu tố chính:
Bảng chấm công: Cung cấp thông tin về số ngày công làm việc của từng nhân viên trong tháng.
Hợp đồng lao động: Quy định mức lương cơ bản, chức danh và các khoản phụ cấp theo thỏa thuận.
Quy chế về tiền lương thưởng, phụ cấp: Xác định các tiêu chí, mức thưởng, phụ cấp và cách tính cụ thể áp dụng cho nhân viên.
Hướng dẫn hạch toán chi phí lương và hạch toán bảo hiểm xã hội theo TT200 và TT133?
Theo Thông tư 133/2016/TT-BTC và Thông tư 200/2014/TT-BTC, hướng dẫn hạch toán chi phí lương và hạch toán bảo hiểm xã hội như sau:
- Hạch toán tiền lương phải trả cho người lao động và các khoản thưởng trích từ quỹ khen thưởng
Hạch toán tiền lương phải trả:
Nợ TK 241 - Xây dựng cơ bản dở dang
Nợ TK 154, 642 (Theo TT 133)
Nợ các TK 622, 623, 627, 641, 642
Có TK 334 - Phải trả người lao động (3341, 3348)
Xác định tiền thưởng cho nhân viên được trích từ quỹ khen thưởng:
Nợ TK 3531: Tiền thưởng phải trả nhân viên
Có TK 334: Tiền thưởng phải trả nhân viên
- Hạch toán các khoản Bảo hiểm trích theo lương
Trích các khoản BHXH, BHYT, KPCĐ trừ vào chi phí của doanh nghiệp, kế toán viên ghi:
Nợ TK 154, 241, 622, 623, 627, 641, 642 …: Tiền lương tham gia BHXH x Tổng tỷ lệ trích BHXH, BHYT, BHTN và KPCĐ
Có TK 3383 - Bảo hiểm xã hội: Tiền lương tham gia BHXH x Tỷ lệ trích BHXH
Có TK 3384 - Bảo hiểm y tế: Tiền lương tham gia BHXH x Tỷ lệ trích BHYT
Có TK 3386 (hoặc 3385 - theo Thông tư 133) - bảo hiểm tự nguyện: Tiền lương tham gia BHXH x Tỷ lệ trích BHTN
Có TK 3382 - KPCĐ: Tiền lương tham gia BHXH x Tỷ lệ trích KPCĐ
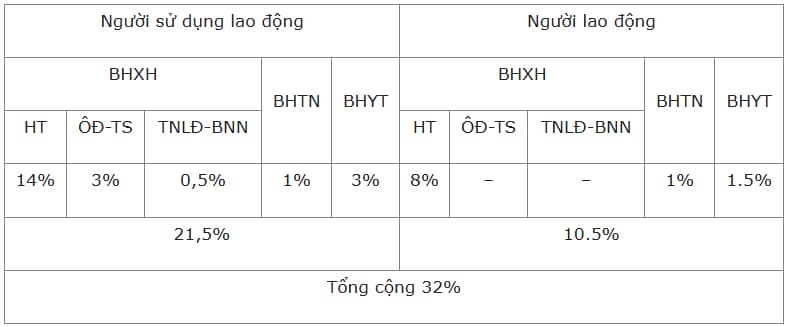
Lưu ý: Mức trích tỷ lệ bảo hiểm xã hội với người lao động quy định như sau:
Trích khoản Bảo hiểm trừ vào lương của nhân viên:
Nợ TK 334 - Phải trả người lao động: Tiền lương tham gia BHXH x 10,5%
Có TK 3383 - BHXH: Tiền lương tham gia BHXH x 8%
Có TK 3384 - BHYT: Tiền lương tham gia BHXH x 1,5%
Có TK 3386 (hoặc 3385 - theo Thông tư 133/2016/TT-BTC) - BHTN: Tiền lương tham gia BHXH x 1%
Khi doanh nghiệp nộp tiền bảo hiểm vào cơ quan nhà nước có thẩm quyền, kế toán ghi nhận:
Nợ TK 3383 - BHXH: Số tiền đã trích BHXH (Tiền lương tham gia BHXH x 25%)
Nợ TK 3384 - BHYT: Số tiền đã trích BHYT (Tiền lương tham gia BHXH x 4,5%)
Nợ TK 3386 (hoặc 3385 - theo Thông tư 133) - BHTN: Số tiền đã trích BHTN (Tiền lương tham gia BHXH x 2%)
Nợ TK 3382 - KPCĐ: Số tiền đóng kinh phí công đoàn (Tiền lương tham gia BHXH x 2%)
Có TK 1111, 1121: Tổng phải nộp (Tiền lương tham gia BHXH x 34%)
Kế toán cần lưu ý nộp các khoản bảo hiểm đúng hạn, nếu không doanh nghiệp sẽ phải chịu thêm khoản tiền chậm nộp BHXH, gây lãng phí cho DN.
Hạch toán thuế TNCN phải nộp (nếu có)
Khi doanh nghiệp trừ số thuế TNCN phải nộp vào lương của người lao động, kế toán ghi nhận:
Nợ TK 334 - Phải trả người lao động: Tổng số thuế TNCN khấu trừ
Có TK 3335 - Thuế thu nhập cá nhân: Số thuế TNCN khấu trừ
Khi doanh nghiệp nộp tiền thuế TNCN, kế toán ghi nhận:
Nợ TK 3335 - Thuế TNCN: số thuế TNCN đã nộp
Có TK 111, 112: số thuế TNCN đã nộp.
- Hạch toán chi phí lương (hoặc nhân viên ứng trước tiền lương)
Khi doanh nghiệp thanh toán tiền lương hoặc ứng trước tiền lương cho người lao động, kế toán ghi nhận:
Nợ TK 334 - Phải trả người lao động: Số tiền đã trả người lao động
Có TK 111, 112: Số tiền đã trả người lao động
Nếu doanh nghiệp trả lương cho người lao bằng hàng hóa, sản phẩm:
Nợ TK 334 - Phải trả người lao động (3341, 3348)
Có TK 3331 - Thuế GTGT phải nộp (33311)
Có TK 5118 - Doanh thu khác (Giá bán chưa có thuế GTGT).
hoặc:
Nợ TK 334 - Phải trả người lao động (3341, 3348)
Có TK 5118 - Doanh thu khác (Giá thanh toán)
Khi xuất quỹ chi tiền thưởng, kế toán ghi nhận:
Nợ TK 334 - Phải trả người lao động
Có các TK 111, 112,...
- Hạch toán bảo hiểm xã hội (ốm đau, thai sản, tai nạn,...) phải trả cho nhân viên
Hạch toán BHXH - Hạch toán tiền ốm đau thai sản phải trả nhân viên, kế toán viên ghi nhận:
Nợ TK 338 - Phải trả, phải nộp khác
Có TK 334 - Phải trả người lao động.
Khi nhận được tiền của cơ quan BHXH trả cho doanh nghiệp, kế toán viên ghi nhận:
Nợ TK 111, 112: Khoản nhận về từ cơ quan BHXH
Có TK 338 - Phải trả, phải nộp khác
Khi trả tiền chế độ BHXH cho nhân viên (thai sản, ốm đau, tai nạn …), kế toán viên ghi nhận:
Nợ TK 334 - Phải trả người lao động
Có TK 111, 112

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];