- 8 khoản thu nhập bị tính thuế thu nhập cá nhân và mức thuế suất tương ứng mà kế toán cần nắm để tính thuế, giải trình khi quyết toán và tránh bị truy thu hoặc xử phạt hành chính?
- Một số lưu ý về việc tính và khai thuế thu nhập cá nhân đối với tiền lương, tiền công?
- Phương pháp phân bổ thuế TNCN đối với thu nhập từ tiền lương, tiền công được quy định ra sao?
8 khoản thu nhập bị tính thuế thu nhập cá nhân và mức thuế suất tương ứng mà kế toán cần nắm để tính thuế, giải trình khi quyết toán và tránh bị truy thu hoặc xử phạt hành chính?
Căn cứ theo Luật Thuế thu nhập cá nhân 2007 được sửa đổi bởi Luật Thuế thu nhập cá nhân sửa đổi 2012 và được sửa đổi bởi Luật Sửa đổi các Luật về thuế 2014;
Căn cứ theo Thông tư 111/2013/TT-BTC, Thông tư 40/2021/TT-BTC và các văn bản hướng dẫn liên quan.
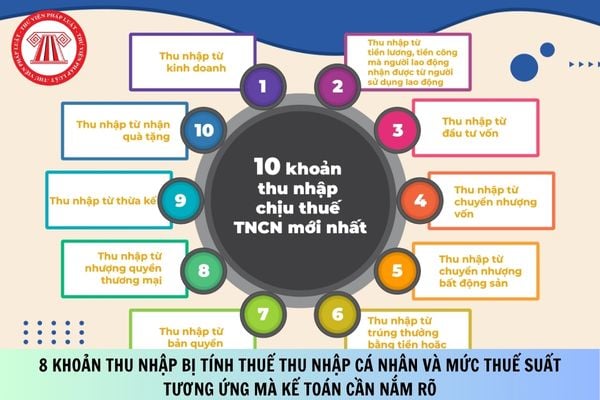
Hiện hành tại Điều 3 Luật Thuế thu nhập cá nhân 2007 có khoản được sửa đổi bởi khoản 1 Điều 1 Luật Thuế thu nhập cá nhân sửa đổi 2012 và có khoản được sửa đổi bởi khoản 1, khoản 2 Điều 2 Luật Sửa đổi các Luật về thuế 2014 thì có 10 khoản thu nhập chịu thuế thu nhập cá nhân.
Tuy nhiên, bài viết này chỉ tập trung phân tích 8 khoản thu nhập bị tính thuế thu nhập cá nhân và mức thuế suất tương ứng mà kế toán cần nắm để tính thuế, giải trình khi quyết toán và tránh bị truy thu hoặc xử phạt hành chính.
Dưới đây là 8 khoản thu nhập bị tính thuế thu nhập cá nhân và mức thuế suất tương ứng mà kế toán cần nắm:
[1] Thu nhập từ tiền lương tiền, tiền công, bao gồm:
- Tiền lương, tiền công, tiền làm thêm giờ, tiền thưởng, tiền hoa hồng.
- Các khoản phụ cấp, trợ cấp (nếu vượt mức quy định được miễn).
- Khoản chi tiền cho bữa ăn giữa ca cho người lao động làm việc tại công ty. Nếu khoản chi này được quy định cụ thể về điều kiện hưởng, mức hưởng trong hợp đồng lao động, thỏa ước lao động tập thể hoặc nội quy, quy chế của công ty thì không tính vào thu nhập chịu thuế TNCN. Nếu mức chi tiền vượt quá quy định thì phần vượt sẽ tính vào thu nhập chịu thuế TNCN (theo khoản 9 Điều 34 Nghị định 44/2025/NĐ-CP).
- Tiền điện thoại, xăng xe, nhà ở do doanh nghiệp trả thay nếu không có quy chế rõ ràng.
- Thuế suất thuế thu nhập cá nhân áp dụng đối với thu nhập từ tiền lương, tiền công là biểu thuế luỹ tiến từng phần tại Điều 22 Luật Thuế thu nhập cá nhân 2007, cụ thể:
Bậc thuế | Phần thu nhập tính thuế/năm (triệu đồng) | Phần thu nhập tính thuế/tháng (triệu đồng) | Thuế suất (%) |
1 | Đến 60 | Đến 5 | 5 |
2 | Trên 60 đến 120 | Trên 5 đến 10 | 10 |
3 | Trên 120 đến 216 | Trên 10 đến 18 | 15 |
4 | Trên 216 đến 384 | Trên 18 đến 32 | 20 |
5 | Trên 384 đến 624 | Trên 32 đến 52 | 25 |
6 | Trên 624 đến 960 | Trên 52 đến 80 | 30 |
7 | Trên 960 | Trên 80 | 35 |
Lưu ý: Mọi khoản thu nhập có tính chất từ tiền lương dù được nhận bằng tiền mặt, hiện vật hoặc chuyển khoản đều là thu nhập chịu thuế TNCN.
[2] Thu nhập từ hoạt động cho thuê tài sản, bao gồm:
- Cho thuê nhà, mặt bằng, cửa hàng, nhà xưởng, kho bãi không bao gồm dịch vụ lưu trú; cho thuê phương tiện vận tải, máy móc thiết bị không kèm theo người điều khiển; cho thuê tài sản khác không kèm theo dịch vụ. Dịch vụ lưu trú không tính vào hoạt động cho thuê tài sản theo hướng dẫn tại khoản này gồm: cung cấp cơ sở lưu trú ngắn hạn cho khách du lịch, khách vãng lai khác; cung cấp cơ sở lưu trú dài hạn không phải là căn hộ cho sinh viên, công nhân và những đối tượng tương tự; cung cấp cơ sở lưu trú cùng dịch vụ ăn uống hoặc các phương tiện giải trí.
- Người cho thuê có doanh thu trong năm dương lịch từ 100 triệu đồng trở lên thì thuộc trường hợp phải nộp thuế GTGT và thuế TNCN theo quy định pháp luật về thuế GTGT và thuế TNCN. (Theo Điều 4 Thông tư 40/2021/TT-BTC).
Lưu ý: Bắt đầu từ năm 2026 thì người cho thuê có doanh thu trong năm dương lịch từ 200 triệu đồng trở lên mới thuộc trường hợp phải nộp thuế GTGT và thuế TNCN. (Theo khoản 1 Điều 3 Luật Thuế thu nhập cá nhân 2007 được sửa đổi bởi Điều 17 Luật Thuế giá trị gia tăng 2024).
- Thuế suất thuế thu nhập cá nhân đối với thu nhập từ hoạt động cho thuê tài sản được quy định tại Phụ lục I danh mục ngành nghề tính thuế gtgt, thuế tncn theo tỷ lệ % trên doanh thu đối với hộ kinh doanh, cá nhân kinh doanh ban hành kèm theo Thông tư 40/2021/TT-BTC, cụ thể:
Danh mục ngành nghề | Tỷ lệ % tính thuế GTGT | Thuế suất thuế TNCN |
- Cho thuê tài sản gồm: + Cho thuê nhà, đất, cửa hàng, nhà xưởng, kho bãi trừ dịch vụ lưu trú; + Cho thuê phương tiện vận tải, máy móc thiết bị không kèm theo người điều khiển; + Cho thuê tài sản khác không kèm theo dịch vụ; | 5% | 5% |
[3] Thu nhập từ đầu tư vốn, bao gồm:
- Lãi cho vay, lợi tức cổ phần, lãi góp vốn, lợi nhuận được chia từ đầu tư vào tổ chức kinh tế.
- Thuế suất thuế thu nhập cá nhân đối với thu nhập từ đầu tư vốn áp dụng theo Biểu thuế toàn phần với thuế suất là 5%. (Theo khoản 2 Điều 10 Thông tư 111/2013/TT-BTC).
Lưu ý: Cổ tức bằng cổ phiếu không phải nộp thuế ngay nhưng phải tính khi chuyển nhượng.
[4] Thu nhập từ chuyển nhượng vốn, bao gồm:
- Chuyển nhượng phần vốn góp, cổ phần, chứng khoán.
- Thuế suất thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng vốn là 0,1% trên giá trị chuyển nhượng chứng khoán hoặc 20% trên phần thu nhập (nếu góp vốn). (Theo Điều 11 Thông tư 111/2013/TT-BTC)
[5] Thu nhập từ chuyển nhượng bất động sản, bao gồm:
- Mua bán, tặng cho, thừa kế quyền sử dụng đất, nhà ở, công trình.
- Thuế suất đối với thu nhập từ chuyển nhượng bất động sản là 2% trên giá chuyển nhượng hoặc giá bán hoặc giá cho thuê lại (theo điểm b khoản 4 Điều 12 Thông tư 111/2013/TT-BTC).
Lưu ý:
- Đối với chuyển nhượng duy nhất một nhà ở, một đất ở, thu nhập từ chuyển nhượng bất động sản tại điểm a, điểm b khoản 1 Điều 3 Thông tư 111/2013/TT-BTC thì được miễn thuế thu nhập cá nhân.
- Tại điểm d khoản 1 Điều 3 Thông tư 111/2013/TT-BTC quy định về các trường hợp nhận thừa kế bất động sản giữa: vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể; ông nội, bà nội với cháu nội, ông ngoại, bà ngoại với cháu ngoại; anh chị em ruột với nhau thì không phải nộp thuế TNCN.
[6] Thu nhập từ trúng thưởng, bao gồm:
- Xổ số, trò chơi có thưởng, khuyến mại, cá cược, casino, bốc thăm trúng thưởng,...
- Thuế suất thuế thu nhập cá nhân đối với thu nhập từ trúng thưởng là 10% trên phần giá trị vượt 10 triều động/lần trúng (theo khoản 4 Điều 15 Thông tư 111/2013/TT-BTC).
[7] Thu nhập từ bản quyền, nhượng quyền thương mại, bao gồm:
- Cung cấp, chuyển giao quyền sở hữu trí tuệ, quyền sử dụng nhãn hiệu, tên thương mại, công thức, bí quyết kinh doanh,...
- Thuế suất thuế thu nhập cá nhân đối với thu nhập từ bản quyền, nhượng quyền thương mại là 5% trên thu nhập (theo khoản 4 Điều 13 Thông tư 111/2013/TT-BTC).
[8] Thu nhập từ thừa kế, quà tặng, bao gồm:
- Nhà, đất, chứng khoán, cổ phần, ô tô, xe máy, tài sản có đăng ký quyền sở hữu, quyền sử dụng,...
- Thuế suất thuế thu nhập cá nhân đối với thừa kế, quà tặng được áp dụng theo Biểu thuế toàn phần với thuế suất là 10% trên phần giá trị vượt 10 triệu đồng/lần (theo khoản 4 Điều 16 Thông tư 111/2013/TT-BTC).
8 khoản thu nhập bị tính thuế thu nhập cá nhân và mức thuế suất tương ứng mà kế toán cần nắm để tính thuế, giải trình khi quyết toán và tránh bị truy thu hoặc xử phạt hành chính? (Hình từ Internet)
Một số lưu ý về việc tính và khai thuế thu nhập cá nhân đối với tiền lương, tiền công?
Vừa qua, Cục thuế đã ban hành Công văn 4551/CT-CS năm 2025 về chính sách thuế thu nhập cá nhân.
Tải về Công văn 4551/CT-CS năm 2025
Theo đó, tại Công văn này, Cục Thuế đã có một số lưu ý liên quan về tính và khai thuế thu nhập cá nhân đối với tiền lương, tiền công cụ thể như sau:
Trước hết, Cục Thuế khẳng định rằng thu nhập từ tiền lương, tiền công bao gồm cả tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công, các khoản thưởng bằng tiền hoặc không bằng tiền (theo khoản 2 Điều 3 Nghị định 65/2013/NĐ-CP; khoản 2 Điều 2 Thông tư 111/2013/TT-BTC). Điều này có nghĩa là tất cả các khoản thu nhập này đều phải chịu thuế TNCN.
Thứ hai, các tổ chức, cá nhân trả thu nhập có trách nhiệm khấu trừ thuế TNCN trước khi trả thu nhập cho người lao động (Căn cứ theo khoản 2 Điều 28 Nghị định 65/2013/NĐ-CP; khoản 1 Điều 25 Thông tư 111/2013/TT-BTC). Việc khấu trừ này thường được thực hiện hàng tháng dựa trên thu nhập tính thuế và biểu thuế lũy tiến từng phần, nếu cá nhân có hợp đồng lao động từ ba tháng trở lên.
Tiếp theo, tổ chức chi trả thu nhập có trách nhiệm khai thuế TNCN theo tháng/quý và thực hiện quyết toán thuế thay cho người lao động (tại điểm a khoản 1, điểm c khoản 2 và điểm d khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP) nếu người lao động có ủy quyền. Trong trường hợp người lao động không ủy quyền, người lao động có trách nhiệm tự khai thuế, nộp thuế và quyết toán thuế TNCN.
Cuối cùng, Cục Thuế nhấn mạnh người nộp thuế có trách nhiệm tính thuế, khai nộp thuế TNCN theo đúng quy định của pháp luật, dựa trên thu nhập thực tế phát sinh. Nếu có bất kỳ vướng mắc nào, người nộp thuế nên liên hệ với cơ quan thuế địa phương để được hướng dẫn cụ thể.
Phương pháp phân bổ thuế TNCN đối với thu nhập từ tiền lương, tiền công được quy định ra sao?
Theo Điều 19 Thông tư 80/2021/TT-BTC quy định về phương pháp phân bổ thuế TNCN như sau:
Khai thuế, tính thuế, phân bổ thuế thu nhập cá nhân
1. Trường hợp phân bổ:
a) Khấu trừ thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công được trả tại trụ sở chính cho người lao động làm việc tại đơn vị phụ thuộc, địa điểm kinh doanh tại tỉnh khác.
b) Khấu trừ thuế thu nhập cá nhân đối với thu nhập từ trúng thưởng của cá nhân trúng thưởng xổ số điện toán.
2. Phương pháp phân bổ:
a) Phân bổ thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công:
Người nộp thuế xác định riêng số thuế thu nhập cá nhân phải phân bổ đối với thu nhập từ tiền lương, tiền công của cá nhân làm việc tại từng tỉnh theo số thuế thực tế đã khấu trừ của từng cá nhân. Trường hợp người lao động được điều chuyển, luân chuyển, biệt phái thì căn cứ thời điểm trả thu nhập, người lao động đang làm việc tại tỉnh nào thì số thuế thu nhập cá nhân khấu trừ phát sinh được tính cho tỉnh đó.
b) Phân bổ thuế thu nhập cá nhân đối với thu nhập từ trúng thưởng của cá nhân trúng thưởng xổ số điện toán:
Người nộp thuế xác định riêng số thuế thu nhập cá nhân phải nộp đối với thu nhập từ trúng thưởng của cá nhân trúng thưởng xổ số điện toán tại từng tỉnh nơi cá nhân đăng ký tham gia dự thưởng đối với phương thức phân phối thông qua phương tiện điện thoại hoặc internet và nơi phát hành vé xổ số điện toán đối với phương thức phân phối thông qua thiết bị đầu cuối theo số thuế thực tế đã khấu trừ của từng cá nhân.
...
Vì vậy, theo quy định trên, phân bổ thuế TNCN từ tiền lương, tiền công thực hiện khi khấu trừ thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công được trả tại trụ sở chính cho người lao động làm việc tại đơn vị phụ thuộc, địa điểm kinh doanh tại tỉnh khác.
Phương pháp phân bổ thuế TNCN đối với thu nhập từ tiền lương, tiền công được quy định như sau:
Người nộp thuế xác định riêng số thuế thu nhập cá nhân phải phân bổ đối với thu nhập từ tiền lương, tiền công của cá nhân làm việc tại từng tỉnh theo số thuế thực tế đã khấu trừ của từng cá nhân.
Trường hợp người lao động được điều chuyển, luân chuyển, biệt phái thì căn cứ thời điểm trả thu nhập, người lao động đang làm việc tại tỉnh nào thì số thuế thu nhập cá nhân khấu trừ phát sinh được tính cho tỉnh đó.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];