
04 Công văn đáng chú ý lĩnh vực thuế dành cho kế toán trong tuần qua từ 11/5 đến 17/05/2026?
Dưới đây là thông tin chi tiết cập nhật 04 Công văn đáng chú ý lĩnh vực thuế dành cho kế toán trong tuần qua từ 11/5 đến 17/05/2026, cụ thể như sau:
STT | Văn bản | Nội dung | Ngày ban hành |
Thủ tục hành chính về thuế, hải quan | |||
1 | Công văn 16010/CHQ-GSQL năm 2026 của Cục Hải quan về doanh nghiệp nội địa gia công cho doanh nghiệp chế xuất | Trường hợp doanh nghiệp nội địa nhận gia công cho DNCX thì thực hiện như sau: - Doanh nghiệp thông báo cơ sở sản xuất cho cơ quan hải quan quản lý địa bàn nơi có cơ sở sản xuất của doanh nghiệp nội địa, thực hiện thủ tục hải quan (thủ tục xuất khẩu, nhập khẩu hàng hóa phục vụ hợp đồng với DNCX) tại cơ quan hải quan quản lý DNCX. - Việc kiểm tra cơ sở sản xuất thực hiện theo hướng dẫn tại Công văn 8444/CHQ-GSQL năm 2026 ngày 02/02 của Cục Hải quan theo đó: Trường hợp cơ sở sản xuất đã được kiểm tra và xác nhận đủ điều kiện thì cơ quan Hải quan không thực hiện kiểm tra lại, trừ các trường hợp phải kiểm tra cơ sở sản xuất theo quy định. - Doanh nghiệp nộp báo cáo quyết toán tại Chi cục Hải quan quản lý địa bàn nơi có cơ sở sản xuất hoặc lựa chọn một Chi cục Hải quan khu vực nơi đã thông báo cơ sở sản xuất (trong trường hợp có nhiều cơ sở sản xuất thuộc sự quản lý của nhiều Chi cục Hải quan khu vực) theo quy định tại điểm b khoản 1 Điều 60 Thông tư 38/2015/TT-BTC, khoản 39 Điều 1 Thông tư 39/2018/TT-BTC sửa đổi bổ sung tại khoản 32 Điều 1 Thông tư 121/2025/TT-BTC. | 08/5/2026 |
2 | Quyết định 1109/QĐ-BTC năm 2026 của Bộ Tài chính về việc công bố thủ tục hành chính được sửa đổi, bổ sung, bãi bỏ trong lĩnh vực quản lý thuế, hải quan thuộc phạm vi chức năng quản lý của Bộ Tài chính | Công bố kèm theo Quyết định này: - 07 thủ tục hành chính được sửa đổi, bổ sung, trong đó có thủ tục: + Khai phí/Khai quyết toán phí bảo vệ môi trường đối với khai thác khoáng sản; + Đăng ký thuế lần đầu đối với người nộp thuế là cá nhân, người phụ thuộc; + Khai thuế thu nhập cá nhân tháng/quý của tổ chức, cá nhân trả thu nhập khấu trừ thuế đối với tiền lương, tiền công... - 08 thủ tục hành chính bãi bỏ trong lĩnh vực quản lý thuế, trong đó có: + Mua /xử lý mất, cháy, hỏng/Tiêu hủy hóa đơn đặt in mua của cơ quan thuế + Báo cáo tình hình sử dụng hóa đơn đặt in đã mua của cơ quan thuế và bảng kê hóa đơn sử dụng trong kỳ/Gửi dữ liệu hóa đơn đến cơ quan thuế đối với trường hợp mua hóa đơn của cơ quan thuế + Tiêu hủy biên lai... - 01 thủ tục hành chính bãi bỏ trong lĩnh vực hải quan: Thủ tục tạm dừng biện pháp cưỡng chế dừng làm thủ tục hải quan | 08/5/2026 |
Thuế thu nhập doanh nghiệp | |||
3 | Công văn 4128/TPHCM-QLDN3 năm 2026 của Thuế Thành phố Hồ Chí Minh về việc ưu đãi thuế thu nhập doanh nghiệp | Trường hợp Công ty đáp ứng điều kiện doanh nghiệp vừa và nhỏ, có vốn đầu tư nước ngoài thì Công ty không thuộc trường hợp được ưu đãi thuế TNDN theo Điều 10 Nghị quyết 198/2025/QH15 ngày 17 tháng 5 năm 2025 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân và khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP ngày 15/01/2026 của Chính phủ định quy định chi tiết và hướng dẫn thi hành một số điều của Nghị quyết số 198/2025/QH15 ngày 17/5/2025 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân. | 21/4/2026 |
4 | Công văn 3008/CT-CS năm 2026 của Cục Thuế về việc khoản chi được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp | Khoản chi phí tương ứng với phần thuế giá trị gia tăng đầu ra của hàng biếu, hàng tặng không thu tiền theo quy định của pháp luật về thuế giá trị gia tăng phục vụ hoạt động sản xuất, kinh doanh của doanh nghiệp; phần thuế giá trị gia tăng phải nộp phát sinh của hàng hóa, dịch vụ sử dụng để tài trợ theo quy định tại điểm đ khoản 2 Điều 9 Nghị định 320/2025/NĐ-CP được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN nếu đáp ứng điều kiện quy định tại điểm b, điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP | 13/5/2026 |
*Trên đây là 04 Công văn đáng chú ý lĩnh vực thuế dành cho kế toán trong tuần qua từ 11/5 đến 17/05/2026?
04 Công văn đáng chú ý lĩnh vực thuế dành cho kế toán trong tuần qua từ 11/5 đến 17/05/2026? (Hình từ Internet)
Bảng so sánh hệ thống tài khoản kế toán Thông tư 99/2025 và Thông tư 200/2014 chi tiết, mới nhất 2026?
Dưới đây là bảng so sánh hệ thống tài khoản kế toán Thông tư 99/2025/TT-BTC và Thông tư 200/2014/TT-BTC chi tiết, mới nhất 2026:
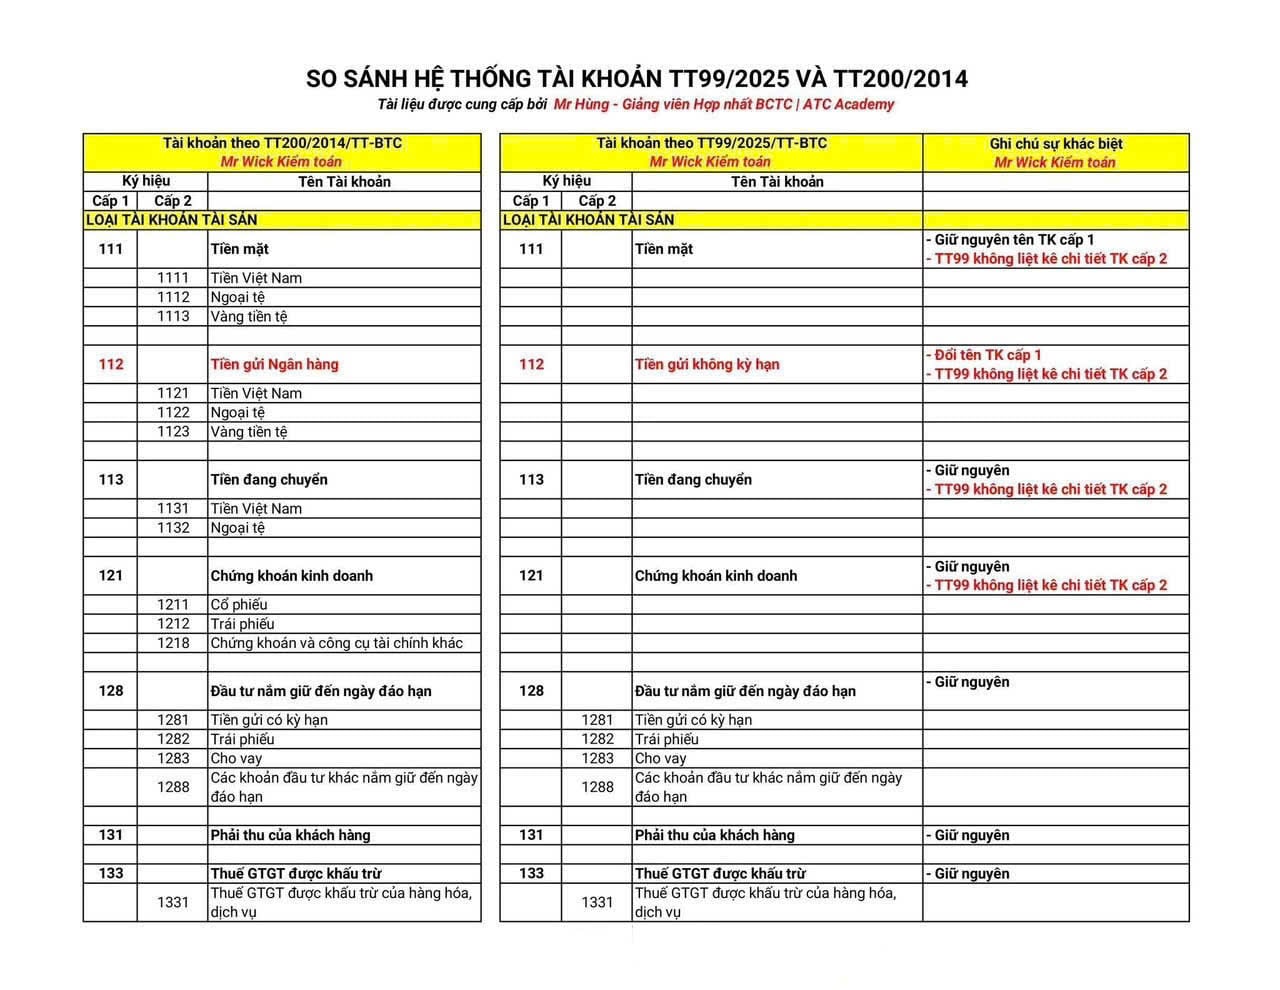
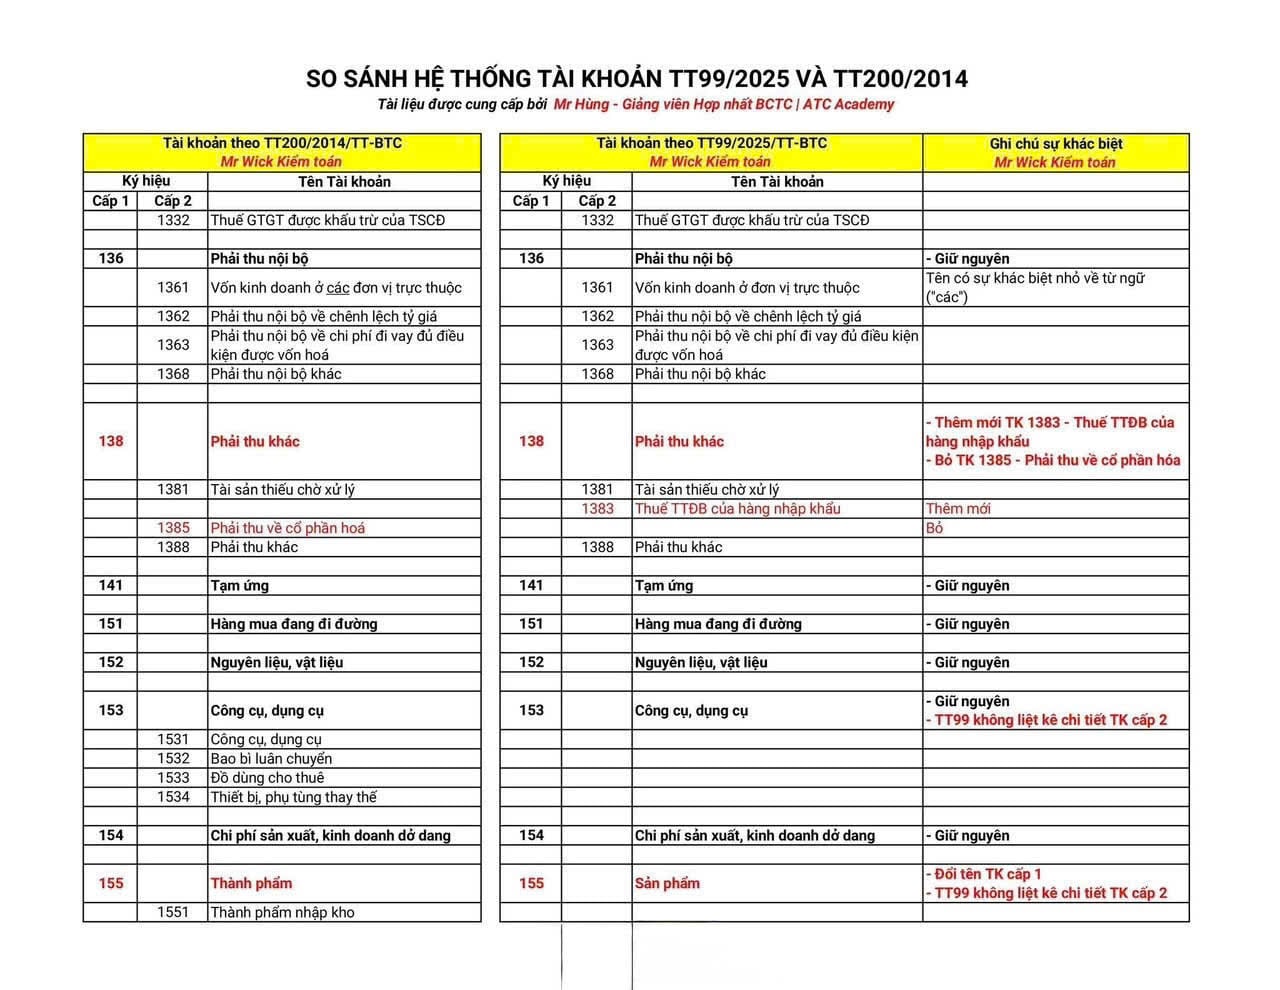
Tải về đầy đủ bảng so sánh hệ thống tài khoản kế toán Thông tư 99/2025 và Thông tư 200/2014 chi tiết, mới nhất 2026
Tổng hợp báo cáo lao động bắt buộc kế toán cần nắm và thực hiện chi tiết, đầy đủ?
Dưới đây là tổng hợp báo cáo lao động bắt buộc kế toán cần nắm và thực hiện chi tiết, đầy đủ:
[1] Căn cứ Điều 4 Nghị định 145/2020/NĐ-CP được sửa đổi bởi khoản 1 Điều 73 Nghị định 35/2022/NĐ-CP quy định về báo cáo sử dụng lao động (2 lần/năm)
- Lần 1: Định kỳ 06 tháng (trước ngày 05 tháng 6)
- Lần 2: Hằng năm (trước ngày 05 tháng 12)
[2] Căn cứ Điều 24 Nghị định 39/2016/NĐ-CP quy định báo cáo tình hình tai nạn lao động (2 lần/năm)
- Lần 1: Trước ngày 05 tháng 7 hằng năm đối với báo cáo 6 tháng đầu năm
- Lần 2: Trước ngày 10 tháng 01 năm sau đối với báo cáo năm
[3] Căn cứ theo Điều 10 Thông tư 19/2016/TT-BYT quy định báo cáo y tế lao động (2 lần/năm)
- Lần 1: Trước ngày 05 tháng 7 hằng năm đối với báo cáo 6 tháng đầu năm;
- Lần 2: Trước ngày 10 tháng 01 năm tiếp theo đối với báo cáo năm.
[4] Căn cứ theo Điều 10 Thông tư 07/2016/TT-BLĐTBXH quy định báo cáo an toàn vệ sinh lao động (1 lần/năm) phải gửi trước ngày 10 tháng 01 của năm sau
[5] Căn cứ khoản 7 Điều 32 Nghị định 28/2015/NĐ-CP quy định báo cáo tình hình tham gia bảo hiểm thất nghiệp (1 lần/năm) trước ngày 15 tháng 01 hằng năm
Xem chi tiết tại: Lịch nộp thuế 2026
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];




































