Xử lý lỗi số người phụ thuộc lớn hơn khi thực hiện quyết toán thuế TNCN mẫu 02/QTT gợi ý như thế nào?
Dưới đây là hướng dẫn xử lý lỗi số người phụ thuộc lớn hơn khi thực hiện quyết toán thuế TNCN mẫu 02/QTT gợi ý như sau:
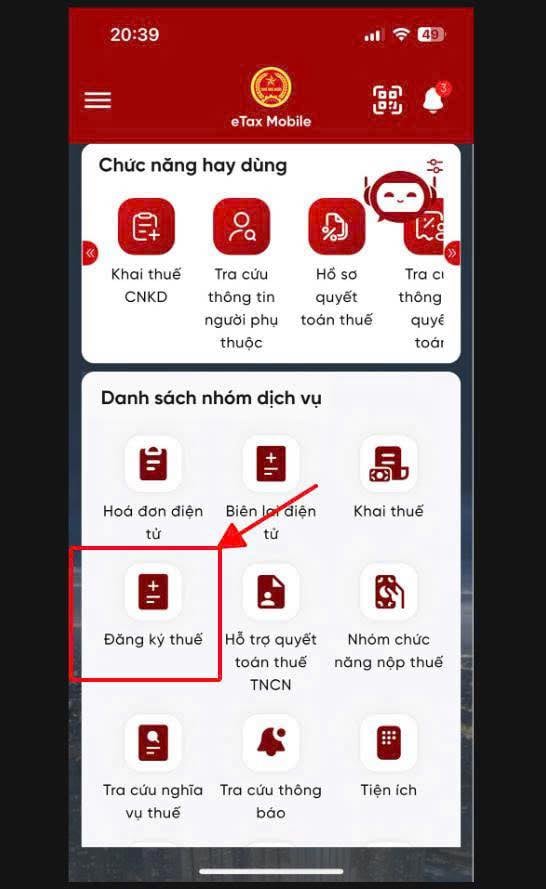
Bước 1: Đăng nhập vào eTax → chọn mục “Đăng ký thuế”
Bước 2: Chọn “Kê khai hồ sơ đăng ký thuế”
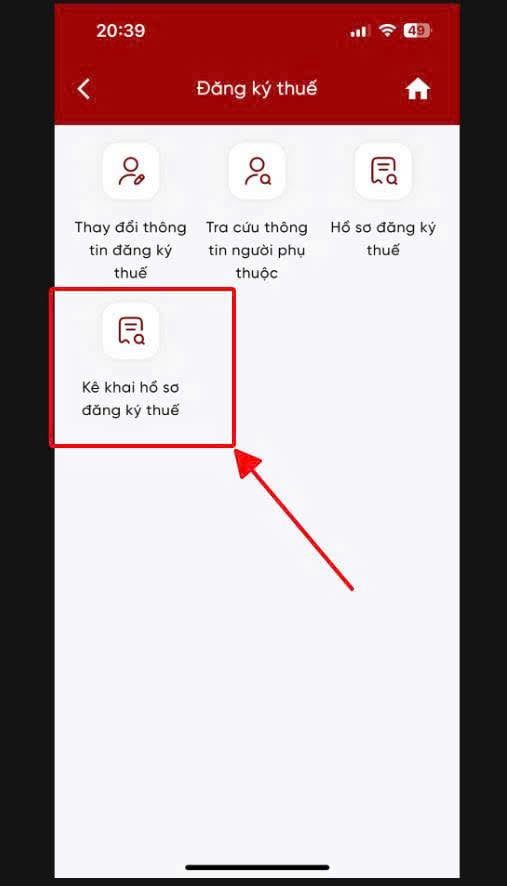
Bước 3: Chọn “Kê khai hồ sơ đăng ký thuế - Mã TTHC 1.008499”
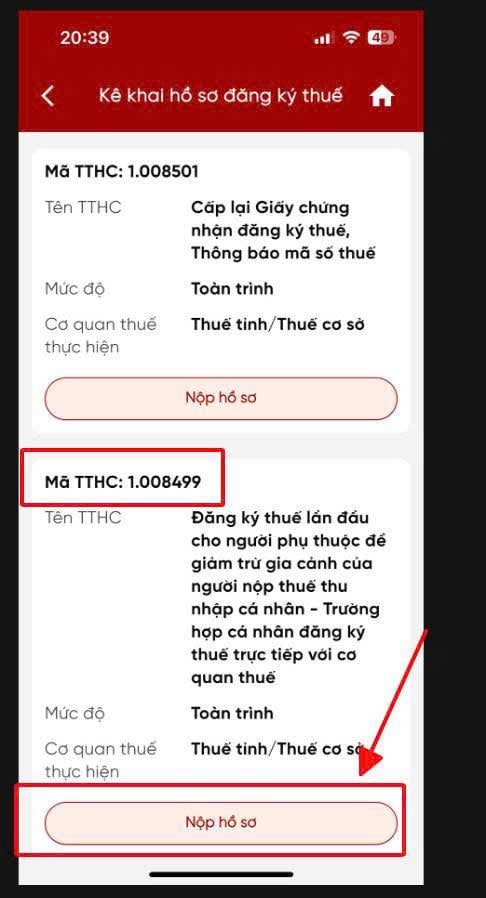
Bước 4: Màn hình hiện ra thông báo → chọn “Đồng ý”
Bước 5: Chọn “Thay đổi thông tin đăng ký thuế" đối với trường hợp đã có đăng ký
Bước 6: Nhập đầy đủ họ tên, ngày sinh, Số định danh cá nhân, quan hệ với người nộp thuế, thời gian bắt đầu tính giảm trừ, thời gian kết thúc tính giảm trừ, ... -> lập lại tờ khai 02/QTT theo gợi ý
Bước 7: Đính kèm giấy tờ hồ sơ chứng minh người phụ thuộc
Bước 8: Nhập mã OTP gửi về SĐT/Email → nhập mã để xác nhận
Bước 9: Hệ thống sẽ thông báo nộp tờ khai thành công khi hoàn tất
=> Làm đủ các bước chờ hồ sơ chấp nhận => quay lại thực hiện lại tờ khai Quyết toán thuế TNCN là sẽ lên đủ thông tin NPT
Hoặc:
Lập tờ khai 02/QTT -> đến bước có Bảng kê 02-/BK-QTT-TNCN:
- Nếu chưa có người phụ thuộc thì nhấn "Thêm mới người phụ thuộc"
- Nếu có rồi thì ấn sửa thông tin, điền thời gian giảm trừ
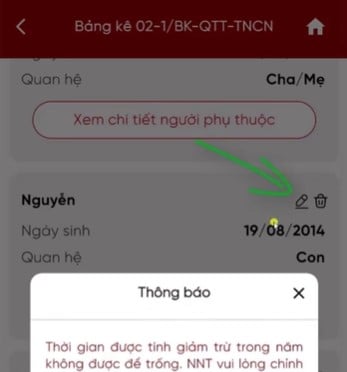
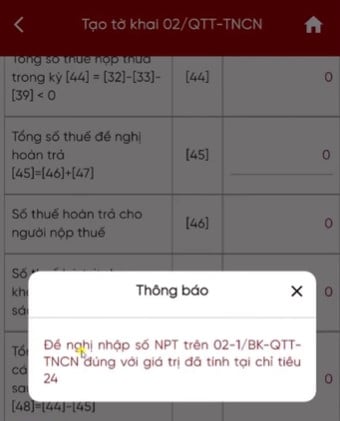
Sau đó, lập lại tờ khai quyết toán 02/QTT, sửa lại phần thông tin tại chỉ tiêu 24, tại chỉ tiêu 27 ghi chú giảm trừ... người phụ thuộc. -> nộp tờ khai
Trên đây là thông tin về "Xử lý lỗi số người phụ thuộc lớn hơn khi thực hiện quyết toán thuế TNCN mẫu 02 QTT gợi ý như thế nào?".
Xử lý lỗi số người phụ thuộc lớn hơn khi thực hiện quyết toán thuế TNCN mẫu 02 QTT gợi ý như thế nào? (Hình từ Internet)
Mức giảm trừ gia cảnh đối với người phụ thuộc là bao nhiêu?
Theo Điều 10 Luật Thuế thu nhập cá nhân 2025 quy định về giảm trừ gia cảnh như sau:
Điều 10. Giảm trừ gia cảnh
1. Giảm trừ gia cảnh lá số tiền được trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ liền lương, tiền công của người nộp thuế là cá nhân cư trú. Giảm trừ gia cảnh gồm:
a) Mức giảm trừ đối với người nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
b) Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
2. Căn cứ biến động của giá cả, thu nhập, Chính phủ trình Ủy ban Thường vụ Quốc hội quy định mức giảm trừ gia cảnh quy định tại khoản 1 Điều này phù hợp với tình hình kinh tế - xã hội trong từng thời kỳ.
3. Việc xác định mức giảm trừ gia cảnh đối với người phụ thuộc thực hiện theo nguyên tắc mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế.
[...]
Theo đó, mức giảm trừ gia cảnh đối với người phụ thuộc là 6,2 triệu đồng/người/tháng.
Người phụ thuộc gồm những đối tượng nào?
Theo Điều 10 Luật Thuế thu nhập cá nhân 2025 quy định về giảm trừ gia cảnh như sau:
Điều 10. Giảm trừ gia cảnh
1. Giảm trừ gia cảnh là số tiền được trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ tiền lương, tiền công của người nộp thuế là cá nhân cư trú. Giảm trừ gia cảnh gồm:
a) Mức giảm trừ đối với người nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
b) Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
2. Căn cứ biến động của giá cả, thu nhập, Chính phủ trình Ủy ban Thường vụ Quốc hội quy định mức giảm trừ gia cảnh quy định tại khoản 1 Điều này phù hợp với tình hình kinh tế - xã hội trong từng thời kỳ.
3. Việc xác định mức giảm trừ gia cảnh đối với người phụ thuộc thực hiện theo nguyên tắc mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế.
4. Người phụ thuộc là người mà người nộp thuế có trách nhiệm nuôi dưỡng, bao gồm:
a) Con chưa thành niên; con là người mất năng lực hành vi dân sự, người khuyết tật, không có khả năng lao động;
b) Các cá nhân không có thu nhập hoặc có thu nhập không vượt quá mức do Bộ trưởng Bộ Tài chính quy định, bao gồm con thành niên đang học đại học, cao đẳng, trung học chuyên nghiệp hoặc học nghề; vợ hoặc chồng không có khả năng lao động; bố, mẹ đã hết tuổi lao động hoặc không có khả năng lao động; những người khác không nơi nương tựa mà người nộp thuế phải trực tiếp nuôi dưỡng.
Theo đó, người phụ thuộc là người mà người nộp thuế có trách nhiệm nuôi dưỡng, bao gồm:
- Con chưa thành niên; con là người mất năng lực hành vi dân sự, người khuyết tật, không có khả năng lao động;
- Các cá nhân không có thu nhập hoặc có thu nhập không vượt quá mức do Bộ trưởng Bộ Tài chính quy định, bao gồm con thành niên đang học đại học, cao đẳng, trung học chuyên nghiệp hoặc học nghề; vợ hoặc chồng không có khả năng lao động; bố, mẹ đã hết tuổi lao động hoặc không có khả năng lao động; những người khác không nơi nương tựa mà người nộp thuế phải trực tiếp nuôi dưỡng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];