- Giá trị còn lại của tài sản cố định tại đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư được quy định như thê nào?
- Trích khấu hao TSCĐ tại ĐVSNCL tự bảo đảm chi thường xuyên và chi đầu tư được quy định như thế nào?
- Tiền trích khấu hao tài sản cố định tại đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư được quản lý như thế nào?
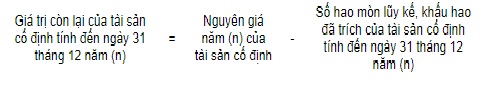
Giá trị còn lại của tài sản cố định tại đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư được quy định như thê nào?
Căn cứ theo khoản 1 Điều 16 Thông tư 23/2023/TT-BTC quy định về giá trị còn lại của tài sản cố định như sau:
Giá trị còn lại của tài sản cố định để ghi sổ kế toán được xác định theo công thức sau:
Trích khấu hao TSCĐ tại ĐVSNCL tự bảo đảm chi thường xuyên và chi đầu tư được quy định như thế nào?
Căn cứ theo điểm a khoản 1 Điều 15 Thông tư 23/2023/TT-BTC quy định về trích khấu hao tài sản cố định tại đơn vị sự nghiệp công lập như sau:
Quy định về trích khấu hao tài sản cố định tại đơn vị sự nghiệp công lập
1. Đối với tài sản cố định quy định tại điểm a, điểm b khoản 2 Điều 11 Thông tư này và tài sản cố định quy định tại điểm c khoản 2 Điều 11 Thông tư này được sử dụng toàn bộ thời gian vào hoạt động kinh doanh, cho thuê, liên doanh, liên kết, đơn vị thực hiện chế độ quản lý, trích khấu hao theo quy định áp dụng cho doanh nghiệp. Trường hợp cần điều chỉnh tỷ lệ khấu hao tài sản cố định khác với tỷ lệ khấu hao theo quy định áp dụng cho doanh nghiệp thì thực hiện như sau:
a) Đối với tài sản cố định quy định tại điểm a khoản 2 Điều 11 Thông tư này, trường hợp việc trích khấu hao theo tỷ lệ quy định áp dụng cho doanh nghiệp ảnh hưởng đến hoạt động của đơn vị sự nghiệp công lập thì đơn vị sự nghiệp công lập báo cáo cơ quan quản lý cấp trên (nếu có) để trình Bộ trưởng, Thủ trưởng cơ quan trung ương, Ủy ban nhân dân cấp tỉnh xem xét, quyết định việc điều chỉnh tỷ lệ khấu hao tài sản cố định cho phù hợp, đảm bảo chất lượng và giá dịch vụ sự nghiệp công mà đơn vị sự nghiệp cung cấp.
...
Như vậy, việc trích khấu hao tài sản cố định tại các đơn vị sự nghiệp công lập tự đảm bảo chi thường xuyên và chi đầu tư nếu xét thấy việc trích khấu hao theo tỷ lệ quy định của pháp luật mà ảnh hưởng đến hoạt động của đơn vị đó thì báo cáo cơ quan quản lý cấp trên để trình Bộ trưởng, Thủ trưởng cơ quan trung ương, Ủy ban nhân dân cấp tỉnh xem xét, quyết định việc điều chỉnh tỷ lệ khấu hao tài sản cố định cho phù hợp.
Việc trích khấu hao tài sản cố định tại đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư được quy định như thế nào? (Hình từ Internet)
Tiền trích khấu hao tài sản cố định tại đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư được quản lý như thế nào?
Căn cứ theo khoản 4 Điều 15 Thông tư 23/2023/TT-BTC quy định về trích khấu hao tài sản cố định tại đơn vị sự nghiệp công lập như sau:
Quy định về trích khấu hao tài sản cố định tại đơn vị sự nghiệp công lập
...
4. Quản lý, sử dụng số tiền trích khấu hao và phần giá trị thương hiệu của đơn vị sự nghiệp công lập được phân bổ vào chi phí liên doanh, liên kết:
Số tiền trích khấu hao đối với tài sản cố định quy định tại khoản 1, khoản 2 Điều này và phần giá trị thương hiệu của đơn vị sự nghiệp công lập được phân bổ vào chi phí liên doanh, liên kết quy định tại khoản 3 Điều này được bổ sung vào Quỹ phát triển hoạt động sự nghiệp của đơn vị. Riêng trường hợp tài sản cố định được đầu tư, mua sắm từ nguồn vốn vay, vốn huy động thì số tiền trích khấu hao tài sản cố định được sử dụng để trả nợ gốc và lãi; số còn lại (nếu có) được bổ sung Quỹ phát triển hoạt động sự nghiệp của đơn vị.
Như vậy, số tiền trích khấu hao đối với tài sản cố định tại đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư sẽ được bổ sung vào Quỹ phát triển hoạt động sự nghiệp của đơn vị.
Đối với trường hợp tài sản cố định được đầu tư, mua sắm từ nguồn vốn vay, vốn huy động thì số tiền trích khấu hao tài sản cố định được ưu tiên sử dụng để trả nợ gốc và lãi, sau đó nếu vẫn còn thì được bổ sung Quỹ phát triển hoạt động sự nghiệp của đơn vị.
Lưu ý: Thông tư 23/2023/TT-BTC có hiệu lực thi hành kể từ ngày 10/6/2023
Trân trọng!
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];