Văn bản mới cập nhật dành cho Kế toán tuần từ 27/10 đến 02/11/2025 gồm những văn bản nào?
Dưới đây là văn bản mới cập nhật dành cho Kế toán tuần từ 27/10 đến 02/11/2025 gồm các văn bản mới cập nhật về nghiệp vụ kế toán, thuế giá trị gia tăng, thủ tục về xuất nhập khẩu.
STT | Văn bản | Nội dung | File văn bản |
Nghiệp vụ kế toán | |||
1 | Thông tư 99/2025/TT-BTC ngày 27/10/2025 hướng dẫn Chế độ kế toán doanh nghiệp | Doanh nghiệp có trách nhiệm tự xây dựng quy chế quản trị nội bộ (hoặc các tài liệu tương đương) và tổ chức kiểm soát nội bộ nhằm phân định rõ quyền, nghĩa vụ và trách nhiệm của các bộ phận và cá nhân có liên quan đến việc tạo lập, thực hiện, quản lý và kiểm soát các giao dịch kinh tế phát sinh tại doanh nghiệp, đảm bảo tuân thủ các quy định của pháp Luật Doanh nghiệp và pháp luật có liên quan. Phụ lục II Thông tư 99 có một số điều chỉnh về hệ thống tài khoản kế toán như sau: - Bổ sung tài khoản 215 - Tài sản sinh học - Thay đổi tên tài khoản 112, 155, 158… | |
Quản lý nhà nước về thuế | |||
1 | Quyết định 2352/QĐ-TTg ngày 24/10/2025 về việc phân công cơ quan chủ trì soạn thảo và thời hạn trình các dự án luật, pháp lệnh, nghị quyết trong Chương trình lập pháp năm 2026 | Quyết định phân công cơ quan chủ trì soạn thảo và thời hạn trình các dự án luật, pháp lệnh, nghị quyết trong Chương trình lập pháp năm 2026. - Tháng 12/2025 trình Chính phủ, Tháng 01-02/2026 trình UBTV Quốc hội: Luật sửa đổi, bổ sung một số điều của Luật Bảo hiểm xã hội; Luật sửa đổi, bổ sung một số điều của Luật Kinh doanh bất động sản; Luật sửa đổi, bổ sung một số điều của Luật Nhà ở; Luật sửa đổi, bổ sung một số điều của Luật Thuế bảo vệ môi trường... - Tháng 5/2026 trình Chính phủ, Tháng 7/2026 trình UBTV Quốc hội: Luật sửa đổi, bổ sung một số điều của Luật Bảo vệ môi trường; Luật sửa đổi, bổ sung một số điều của Luật Thương mại, Luật Cạnh tranh, Luật Quản lý ngoại thương, Luật Điện lực, Luật Bảo vệ quyền lợi người tiêu dùng... | |
Thuế giá trị gia tăng | |||
1 | Công văn 15636/HAN-QLDN3 ngày 11/09/2025 về việc giảm thuế giá trị gia tăng theo Nghị định 174/2025/NĐ-CP | Trường hợp Công ty kê khai tính thuế giá trị gia tăng theo phương pháp khấu trừ có bán mặt hàng tôn mạ màu, mạ lạnh, mạ kẽm, inox... nếu thuộc nhóm 241001 (bao gồm cả 241005, 241006) theo Quyết định số 43/2018/QĐ-TTg và thuộc Danh mục hàng hóa, dịch vụ không được giảm thuế suất thuế GTGT tại Phụ lục I Nghị định 174/2025/NĐ-CP thì các sản phẩm này không thuộc đối tượng được giảm thuế suất thuế GTGT từ 10% xuống 8% từ ngày 01/7/2025 đến hết ngày 31/12/2026. | |
2 | Công văn 4707/CT-CS ngày 27/10/2025 về chính sách thuế giá trị gia tăng | Các chỉ tiêu thông tin “trị giá hóa đơn”, “đơn giá hóa đơn”, “trị giá tính thuế” trên tờ khai xuất khẩu không thuộc trường hợp không được khai bổ sung. Trường hợp hàng hóa đã hoàn thành thủ tục hải quan và đã được thông quan; sau đó do thay đổi giá mua, bán hàng hóa nên doanh nghiệp điều chỉnh các chỉ tiêu thông tin trên tờ khai xuất khẩu về “trị giá hóa đơn”, “đơn giá hóa đơn”, “trị giá tính thuế” thì thực hiện thủ tục khai bổ sung hồ sơ hải quan sau khi hàng hóa đã được thông quan theo quy định tại Điều 20 Thông tư 38/2015/TT-BTC được sửa đổi, bổ sung tại khoản 9 Điều 1 Thông tư 39/2018/TT-BTC. Việc thay thế, điều chỉnh hóa đơn thực hiện theo quy định tại Điều 19 Nghị định 123/2020/NĐ-CP (đã được sửa đổi, bổ sung tại khoản 13 Điều 1 Nghị định 70/2025/NĐ-CP). | |
3 | Công văn 2229/TNI-QLDN2 ngày 20/10/2025 về thời điểm, tỷ giá xuất hóa đơn giá trị gia tăng xuất khẩu | Thời điểm lập hóa đơn đối với hàng hóa xuất khẩu Công ty thực hiện theo điểm a khoản 6 Điều 1 Nghị định 70/2025/NĐ-CP. Việc áp dụng tỷ giá quy đổi ghi trên hóa đơn xuất khẩu để ghi nhận doanh thu là tỷ giá mua của ngân hàng thương mại nơi doanh nghiệp chỉ định khách hàng thanh toán tại thời điểm giao dịch. Trường hợp áp dụng tỷ giá quy đổi ghi trên hóa đơn xuất khẩu để ghi nhận chi phí là tỷ giá bán của ngân hàng thương mại nơi doanh nghiệp dự kiến giao dịch tại thời điểm giao dịch. | |
Thủ tục hành chính về xuất, nhập khẩu | |||
1 | Quyết định 2865/QĐ-BCT NGÀY 13/10/2025 về việc công bố thủ tục hành chính mới ban hành trong lĩnh vực xuất nhập khẩu thuộc phạm vi chức năng quản lý của Bộ Công Thương | Công bố kèm theo Quyết định này thủ tục hành chính mới ban hành trong lĩnh vực xuất nhập khẩu thuộc phạm vi chức năng quản lý của Bộ Công Thương: Cấp/Sửa đổi, bổ sung/Cấp lại Giấy phép xuất khẩu, tạm nhập tái xuất, chuyển khẩu, trung chuyển, quá cảnh hàng hóa lưỡng dụng; Xác nhận thực hiện Chương trình tuân thủ nội bộ; Sửa đổi, bổ sung thông tin tại Quyết định xác nhận thực hiện Chương trình tuân thủ nội bộ | |
2 | Công văn 31087/CHQ-GSQL ngày 23/10/2025 về việc vướng mắc chính sách nhập khẩu hàng hóa | Trường hợp không xác định được hàm lượng Natri xyanua trong hỗn hợp chất thì yêu cầu doanh nghiệp thực hiện khai báo hóa chất theo quy định. |

Văn bản mới cập nhật dành cho Kế toán tuần từ 27/10 đến 02/11/2025 gồm những văn bản nào? (Hình từ Internet)
Doanh nghiệp cần nộp báo cáo nào trong tháng 11 năm 2025?
Dưới đây là danh sách những việc doanh nghiệp cần làm trong tháng 11/2025 mà kế toán cần lưu ý:
Thời hạn | Công việc cần làm | Căn cứ pháp lý |
03/11 | Thông báo tình hình biến động lao động tháng 10/2025 Trước ngày 03 hàng tháng, người sử dụng lao động phải gửi Thông báo về tình hình biến động lao động làm việc tại đơn vị theo Mẫu 29 ban hành kèm theo Thông tư 28/2015/TT-BLĐTBXH tới Trung tâm dịch vụ việc làm nơi đặt trụ sở làm việc về tình hình biến động lao động làm việc tại đơn vị nếu có (tính theo tháng dương lịch của tháng liền trước thời điểm thông báo). Nếu ngày cuối cùng của thời hạn là ngày nghỉ lễ/ngày nghỉ hằng tuần thì ngày cuối cùng của thời hạn là ngày làm việc liền kề sau ngày nghỉ đó. Trường hợp, người sử dụng lao động giảm từ 50 lao động trở lên thì phải thông báo ngay với Trung tâm dịch vụ việc làm nơi đặt trụ sở làm việc để được tư vấn, hỗ trợ kịp thời. | - Khoản 2 Điều 16 Thông tư 28/2015/TT-BLĐTBXH - Khoản 3 Điều 20 Thông tư 28/2015/TT-BLĐTBXH |
20/11 | Nộp tờ khai thuế và tiền thuế GTGT tháng 10/2025 Doanh nghiệp nộp tờ khai thuế giá trị gia tăng chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo tháng. Nếu ngày cuối cùng của thời hạn là ngày nghỉ lễ/ngày nghỉ hằng tuần thì ngày cuối cùng của thời hạn là ngày làm việc liền kề sau ngày nghỉ. | - Khoản 1 Điều 44 Luật Quản lý thuế 2019 - Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
20/11 | Nộp tờ khai thuế và tiền thuế TNCN tháng 10/2025 Doanh nghiệp nộp tờ khai thuế thu nhập cá nhân chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo tháng. Nếu ngày cuối cùng của thời hạn là ngày nghỉ lễ/ngày nghỉ hằng tuần thì ngày cuối cùng của thời hạn là ngày làm việc liền kề sau ngày nghỉ. | - Khoản 1 Điều 44 Luật Quản lý thuế 2019 - Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
30/11 | Trích nộp tiền BHXH, BHYT, BHTN và kinh phí Công đoàn tháng 10/2025 Chậm nhất đến ngày cuối cùng của tháng tiếp theo, doanh nghiệp trích tiền đóng bảo hiểm xã hội (BHXH), bảo hiểm thất nghiệp (BHTN), bảo hiểm y tế (BHYT) từ quỹ tiền lương tháng của những người lao động tham gia BHXH bắt buộc, đồng thời, trích từ tiền lương tháng đóng BHXH của từng người lao động theo mức quy định, chuyển cùng một lúc vào tài khoản chuyên thu của cơ quan BHXH mở tại ngân hàng hoặc Kho bạc Nhà nước. | - Điểm a khoản 4 Điều 34 Luật Bảo hiểm xã hội 2024 - Khoản 2 Điều 6 Nghị định 191/2013/NĐ-CP |
20/11 | Nộp thuế giá trị gia tăng của kỳ tính thuế tháng 5 năm 2025 Các doanh nghiệp, tổ chức thuộc đối tượng được gia hạn thực hiện kê khai, nộp Tờ khai thuế giá trị gia tăng tháng, quý theo quy định của pháp luật hiện hành, nhưng chưa phải nộp số thuế giá trị gia tăng phải nộp phát sinh trên Tờ khai thuế giá trị gia tăng đã kê khai nộp thuế giá trị gia tăng của kỳ tính thuế tháng 5 năm 2025 chậm nhất là ngày 20 tháng 11 năm 2025. | - Khoản 1 Điều 4 Nghị định 82/2025/NĐ-CP |
Nộp tiền thuế bằng tiền mặt ở đâu?
Căn cứ Điều 56 Luật Quản lý thuế 2019 quy định như sau:
Điều 56. Địa điểm và hình thức nộp thuế
1. Người nộp thuế nộp tiền thuế vào ngân sách nhà nước theo quy định sau đây:
a) Tại Kho bạc Nhà nước;
b) Tại cơ quan quản lý thuế nơi tiếp nhận hồ sơ khai thuế;
c) Thông qua tổ chức được cơ quan quản lý thuế ủy nhiệm thu thuế;
d) Thông qua ngân hàng thương mại, tổ chức tín dụng khác và tổ chức dịch vụ theo quy định của pháp luật.
2. Kho bạc Nhà nước, ngân hàng thương mại, tổ chức tín dụng khác và tổ chức dịch vụ theo quy định của pháp luật có trách nhiệm bố trí địa điểm, phương tiện, công chức, nhân viên thu tiền thuế bảo đảm thuận lợi cho người nộp thuế nộp tiền thuế kịp thời vào ngân sách nhà nước.
3. Cơ quan, tổ chức khi nhận tiền thuế hoặc khấu trừ tiền thuế phải cấp cho người nộp thuế chứng từ thu tiền thuế.
[...]
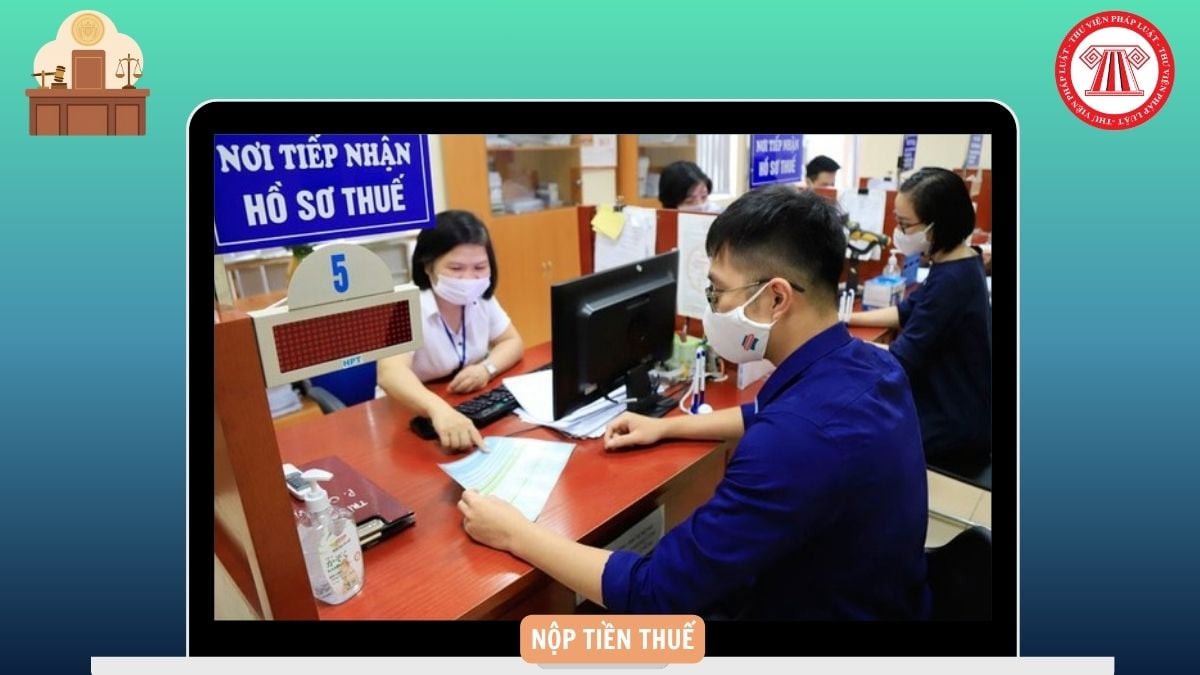
Như vậy, theo quy định thì người dân có thể nộp tiền thuế phí bằng tiền mặt tại các địa điểm sau:
- Kho bạc Nhà nước
- Cơ quan quản lý thuế nơi tiếp nhận hồ sơ khai thuế
- Thông qua tổ chức được cơ quan quản lý thuế ủy nhiệm thu thuế
- Thông qua ngân hàng thương mại, tổ chức tín dụng khác và tổ chức dịch vụ theo quy định của pháp luật.
Tuy nhiên hiện nay, cơ quan thuế cũng khuyến khích người dân nộp thuế online để dễ dàng kiểm soát và minh bạch hơn.
Ngoài ra, hiện nay người nộp thuế có thể nộp tiền thuế thông qua ứng dụng eTax Mobile của Cục Thuế, do tại Mục VI Công văn 2015/CTTPHCM-TTHT năm 2025, ứng dụng eTax Mobile đã liên kết với 23 ngân hàng để thuận tiện cho việc nộp tiền thuế online:
(1) BIDV - Ngân hàng Đầu tư và Phát triển Việt Nam
(2) Vietcombank - Ngân hàng Thương mại Cổ phần Ngoại thương Việt Nam
(3) MB - Ngân hàng Quân đội
(4) TPBank - Ngân hàng Thương mại Cổ phần Tiên Phong
(5) HDBank - Ngân hàng Thương mại Cổ phần Phát triển Thành phố Hồ Chí Minh
(6) ACB - Ngân hàng Thương mại Cổ phần Á Châu
(7) SCB - Ngân hàng Thương mại Cổ phần Sài Gòn
(8) OCB - Ngân hàng Thương mại Cổ phần Phương Đông
(9) Shinhan Bank - Ngân hàng Shinhan Việt Nam (Shinhan Bank Vietnam)
(10) VietinBank - Ngân hàng Thương mại Cổ phần Công Thương Việt Nam
(11) Eximbank - Ngân hàng Xuất nhập khẩu Việt Nam
(12) VietABank - Ngân hàng Thương mại Cổ phần Việt Á
(13) Agribank - Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam
(14) Saigonbank - Ngân hàng Sài Gòn Công Thương
(15) BVBank - Ngân hàng Bưu điện Liên Việt
(16) VIB - Ngân hàng Thương mại Cổ phần Quốc tế Việt Nam
(17) VRB - Ngân hàng Liên Việt
(18) Sacombank - Ngân hàng Thương mại Cổ phần Sài Gòn Thương Tín
(19) VPBank - Ngân hàng Thương mại Cổ phần Việt Nam Thịnh Vượng
(20) Techcombank - Ngân hàng Thương mại Cổ phần Kỹ Thương Việt Nam
(21) LPBank - Ngân hàng Thương mại Cổ phần Bưu điện Liên Việt
(22) Wooribank - Ngân hàng Woori Việt Nam
(23) SHB - Ngân hàng Sài Gòn - Hà Nội
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];