Từ 1/1/2026 bỏ dán tem thu phí đường bộ trên kính lái các phương tiện đúng không?
Căn cứ tại Điều 6 Nghị định 90/2023/NĐ-CP hết hiệu lực ngày 01/01/2026 quy định về phương thức tính, nộp phí sử dụng đường bộ như sau:
Điều 6. Phương thức tính, nộp phí
1. Đối với xe ô tô của các tổ chức, cá nhân đăng ký tại Việt Nam (trừ xe ô tô của lực lượng quốc phòng, công an quy định tại khoản 2 Điều này).
[...]
Phí sử dụng đường bộ tính theo năm, tháng hoặc theo chu kỳ kiểm định của xe ô tô. Đơn vị đăng kiểm cấp Tem nộp phí sử dụng đường bộ tương ứng với thời gian nộp phí. Cụ thể như sau:
a) Tính, nộp phí theo chu kỳ kiểm định
a.1) Đối với xe ô tô có chu kỳ kiểm định từ 01 năm trở xuống: Chủ phương tiện thực hiện nộp phí sử dụng đường bộ cho cả chu kỳ kiểm định và được cấp Tem nộp phí sử dụng đường bộ tương ứng với thời gian nộp phí.
[...]
Trường hợp nộp phí theo chu kỳ kiểm định (18 tháng, 24 tháng và 36 tháng): Đơn vị đăng kiểm cấp Tem nộp phí sử dụng đường bộ tương ứng với chu kỳ kiểm định. Hết thời hạn nộp phí (chu kỳ kiểm định), chủ phương tiện phải đến đơn vị đăng kiểm để kiểm định và nộp phí cho chu kỳ kiểm định tiếp theo.
Trường hợp nộp phí theo năm (12 tháng): Đơn vị đăng kiểm cấp Tem nộp phí sử dụng đường bộ tương ứng với thời gian nộp phí 12 tháng. Hết thời hạn nộp phí (12 tháng), chủ phương tiện phải đến đơn vị đăng kiểm nộp phí và được cấp Tem nộp phí sử dụng đường bộ của thời gian tiếp theo (12 tháng hoặc thời gian còn lại của chu kỳ đăng kiểm).
[...]
a.5) Trường hợp chủ phương tiện muốn nộp phí sử dụng đường bộ cho thời gian dài hơn chu kỳ kiểm định, đơn vị đăng kiểm thu phí và cấp Tem nộp phí sử dụng đường bộ tương ứng với thời gian nộp phí.
[...]
b) Nộp phí theo năm dương lịch
[...]
Hàng năm, trước ngày 01 tháng 01 của năm tiếp theo, chủ phương tiện phải đến đơn vị đăng kiểm nộp phí cho năm tiếp theo. Khi thu phí, đơn vị đăng kiểm cấp Tem nộp phí sử dụng đường bộ cho từng xe tương ứng thời gian nộp phí.
c) Nộp phí theo tháng
[...]
Hàng tháng, trước ngày 01 của tháng tiếp theo, doanh nghiệp phải đến đơn vị đăng kiểm (đã đăng ký nộp phí theo tháng) nộp phí sử dụng đường bộ cho tháng tiếp theo. Khi thu phí, tổ chức thu phí cấp Tem nộp phí sử dụng đường bộ tương ứng thời gian nộp phí.
[...]
Tuy nhiên ngày 31/12/2025, Chính phủ đã ban hành Nghị định 364/2025/NĐ-CP có hiệu lực từ 01/01/2026 và thay thế Nghị định 90/2023/NĐ-CP quy định mức thu, chế độ thu, nộp, miễn, quản lý và sử dụng phí sử dụng đường bộ thu qua đầu phương tiện đối với xe ô tô.
Cụ thế tại khoản 1 Điều 7 Nghị định 364/2025/NĐ-CP quy định về tính, khai, thu và nộp phí sử dụng đường bộ như sau:
Điều 7. Tính, khai, thu và nộp phí
1. Đối với xe ô tô của các tổ chức, cá nhân đăng ký tại Việt Nam, trừ xe ô tô của lực lượng quân đội, công an quy định tại khoản 2 Điều này.
a) Đối với xe ô tô kiểm định lần đầu hoặc được miễn kiểm định lần đầu, thời điểm tính phí sử dụng đường bộ là từ ngày được cấp Giấy chứng nhận kiểm định. Đối với xe ô tô cải tạo, thời điểm tính mức phí thay đổi (nếu có) là từ ngày xe được cấp Chứng nhận cải tạo. Đối với xe ô tô chở người đến 08 chỗ (không kể chỗ của người lái xe) khi chuyển đổi loại hình từ xe không hoạt động kinh doanh vận tải sang hoạt động kinh doanh vận tải và ngược lại, thời điểm tính mức phí thay đổi là từ ngày cấp Giấy phép kinh doanh vận tải bằng xe ô tô hoặc Quyết định thu hồi Giấy phép kinh doanh vận tải bằng xe ô tô của cơ quan có thẩm quyền theo quy định của pháp luật về hoạt động vận tải đường bộ.
b) Đối với xe ô tô có chu kỳ kiểm định từ 01 năm trở xuống, chủ xe thực hiện nộp phí cho cả chu kỳ kiểm định theo hình thức quy định tại khoản 3 Điều này. Hết thời hạn nộp phí theo chu kỳ kiểm định, chủ xe phải đến cơ sở đăng kiểm để kiểm định và nộp phí cho chu kỳ kiểm định tiếp theo.
c) Đối với xe ô tô có chu kỳ kiểm định 24 tháng hoặc 36 tháng, chủ xe thực hiện nộp phí sử dụng đường bộ theo 12 tháng hoặc nộp cho cả chu kỳ kiểm định theo hình thức quy định tại khoản 3 Điều này. Hết thời hạn nộp phí theo năm hoặc chu kỳ kiểm định, chủ xe phải đến cơ sở đăng kiểm để kiểm định và nộp phí cho thời gian tiếp theo.
d) Trường hợp chủ xe đến kiểm định xe ô tô trước hoặc sau thời gian theo chu kỳ kiểm định quy định, cơ sở đăng kiểm kiểm tra xe và tính số tiền phí nối tiếp từ thời điểm cuối của khoảng thời gian đã nộp phí lần trước cho đến hết chu kỳ kiểm định của kỳ tiếp theo (nếu chu kỳ kiểm định tiếp theo trên 12 tháng, chủ xe có thể nộp đến 12 tháng hoặc nộp cả chu kỳ kiểm định). Trường hợp thời gian tính phí không tròn tháng thì số phí phải nộp được tính bằng số ngày lẻ chia (:) 30 ngày nhân (x) với mức phí của 01 tháng.
[...]
Như vậy có thể thấy từ 01/01/2026 đã chính thức không còn những quy định việc quản lý phí sử dụng đường bộ bằng tem nộp phí.
*Trên đây là thông tin bài viết Từ 1/1/2026 bỏ dán tem thu phí đường bộ trên kính lái các phương tiện đúng không?
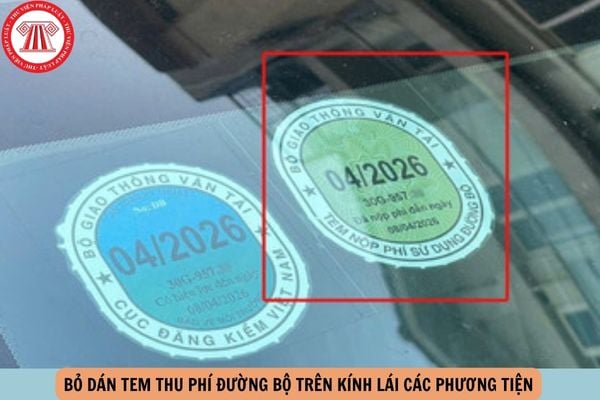
Từ 1/1/2026 bỏ dán tem thu phí đường bộ trên kính lái các phương tiện đúng không? (Hình từ Internet)
Các trường hợp miễn phí phí sử dụng đường bộ theo Nghị định 364 là những trường hợp nào?
Căn cứ tại Điều 4 Nghị định 364/2025/NĐ-CP quy định các trường hợp miễn phí phí sử dụng đường bộ như sau:
Miễn phí sử dụng đường bộ đối với người nộp phí cho các loại xe ô tô sau:
[1]. Xe cứu thương.
[2]. Xe chữa cháy.
[3]. Xe chuyên dùng phục vụ tang lễ, gồm:
- Xe có kết cấu chuyên dùng phục vụ tang lễ, bao gồm: xe tang, xe tải lạnh dùng để lưu xác và chở xác.
- Xe liên quan phục vụ tang lễ là xe chỉ sử dụng cho hoạt động tang lễ có chứng nhận đăng ký xe mang tên doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh phục vụ tang lễ, bao gồm: xe chở khách đi cùng xe tang, xe tải chở hoa, xe rước ảnh. Doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh phục vụ tang lễ có văn bản cam kết các loại xe này chỉ sử dụng cho hoạt động tang lễ gửi cơ sở đăng kiểm khi kiểm định xe, trong đó nêu cụ thể số lượng xe, biển số xe theo từng loại.
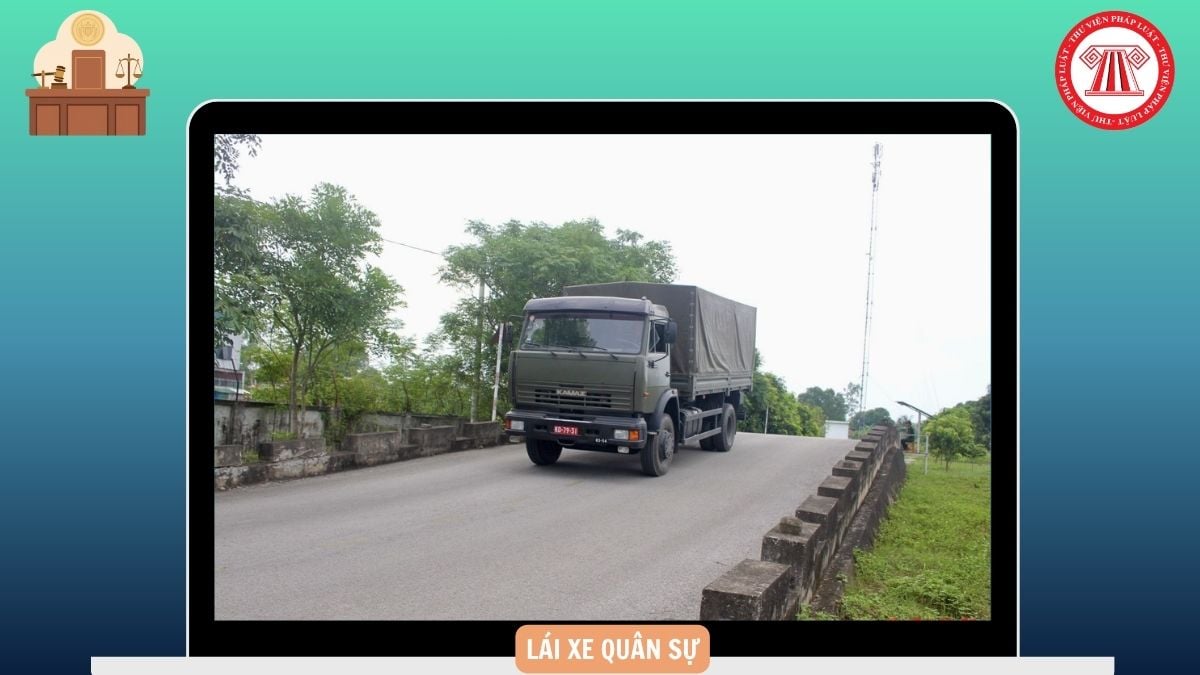
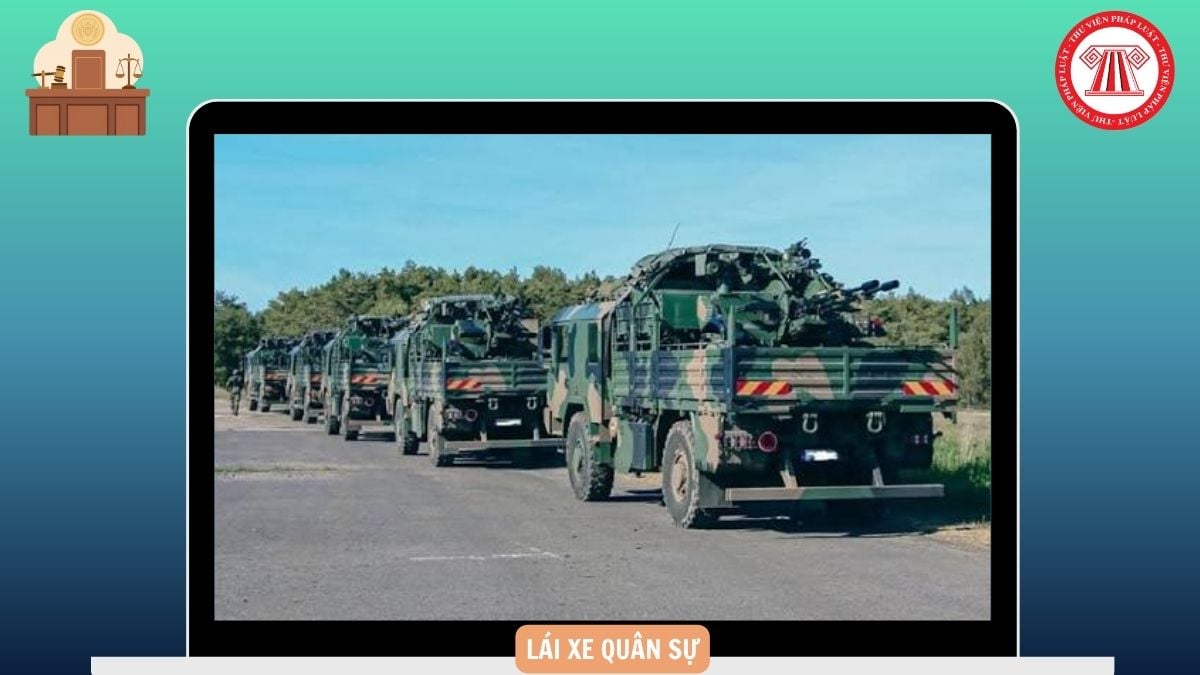
[4]. Xe chuyên dùng phục vụ quốc phòng là xe mang biển số nền màu đỏ, chữ và số màu trắng dập chìm có gắn các thiết bị chuyên dụng cho quốc phòng, bao gồm: xe xi téc, xe cần cẩu, xe chở lực lượng vũ trang hành quân được hiểu là xe chở người có từ 12 chỗ ngồi trở lên, xe vận tải có mui che và được lắp đặt ghế ngồi trong thùng xe, xe kiểm soát, xe kiểm tra quân sự, xe chuyên dùng chở phạm nhân, xe cứu hộ, cứu nạn, xe thông tin vệ tinh và các xe ô tô đặc chủng khác phục vụ quốc phòng.
[5]. Xe chuyên dùng của các đơn vị thuộc hệ thống tổ chức của công an nhân dân bao gồm:
- Xe cảnh sát giao thông có in dòng chữ “CẢNH SÁT GIAO THÔNG ở hai bên thân xe.
- Xe cảnh sát 113 có in dòng chữ “CẢNH SÁT 113” ở hai bên thân xe.
- Xe cảnh sát cơ động có in dòng chữ “CẢNH SÁT CƠ ĐỘNG" ở hai bên thân xe.
- Xe vận tải có lắp ghế ngồi trong thùng xe của lực lượng công an nhân dân làm nhiệm vụ.
- Xe chở phạm nhân, xe cứu hộ, cứu nạn và các xe chuyên dùng khác của Bộ Công an.
- Xe đặc chủng, bao gồm: xe thông tin vệ tinh, xe chống đạn, xe phòng chống khủng bố, chống bạo loạn và các xe đặc chủng khác của Bộ Công an.
Cơ quan nào thu phí sử dụng đường bộ?
Căn cứ tại Điều 5 Nghị định 364/2025/NĐ-CP quy định về tổ chức thu phí như sau:
Điều 5. Tổ chức thu phí
1. Cục Đường bộ Việt Nam tổ chức thu phí sử dụng đường bộ đối với xe ô tô của lực lượng quân đội, công an.
2. Các cơ sở đăng kiểm thu phí sử dụng đường bộ đối với xe ô tô của các tổ chức, cá nhân đăng ký tại Việt Nam, trừ xe ô tô của lực lượng quân đội, công an quy định tại khoản 1 Điều này. Cục Đăng kiểm Việt Nam tổng hợp số phí thu được của các cơ sở đăng kiểm, kê khai, nộp phí theo quy định.
Như vậy đối với xe ô tô của các tổ chức, cá nhân đăng ký tại Việt Nam thì sẽ do cơ sở đăng kiểm thu phí sử dụng đường bộ.
Đối với xe ô tô của lực lượng quân đội, công an thì sẽ do Cục Đường bộ Việt Nam tổ chức thu phí sử dụng đường bộ.
*Trên đây là thông tin bài viết Từ 1/1/2026 bỏ dán tem thu phí đường bộ trên kính lái các phương tiện đúng không?
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];