Trường hợp nào Tổng Kiểm toán nhà nước hủy hồ sơ kiểm toán?
Căn cứ Điều 54 Luật Kiểm toán nhà nước 2015 quy định về hủy hồ sơ kiểm toán như sau:
Hủy hồ sơ kiểm toán
1. Hồ sơ kiểm toán đã hết thời hạn lưu trữ, nếu không có quyết định của cơ quan nhà nước có thẩm quyền thì được hủy theo quyết định của Tổng Kiểm toán nhà nước.
2. Tổng Kiểm toán nhà nước quyết định thành lập Hội đồng để hủy hồ sơ kiểm toán hết thời hạn lưu trữ. Hội đồng hủy hồ sơ kiểm toán phải tiến hành kiểm kê, lập danh mục hồ sơ kiểm toán tiêu hủy và biên bản hủy hồ sơ kiểm toán hết thời hạn lưu trữ.
3. Việc hủy hồ sơ kiểm toán được thực hiện theo quy định của pháp luật.
Như vậy, hồ sơ kiểm toán sẽ bị hủy khi đã hết thời hạn lưu trữ hồ sơ kiểm toán theo quyết định của cơ quan nhà nước có thẩm quyền hoặc quyết định của Tổng Kiểm toán nhà nước.
Khi hủy hồ sơ kiểm toán hết thời hạn lưu trữ, Hội đồng do Tổng Kiểm toán nhà nước thành lập phải tiến hành kiểm kê và llập danh mục hồ sơ kiểm toán tiêu hủy kèm theo biên bản hủy hồ sơ kiểm toán hết thời hạn lưu trữ.
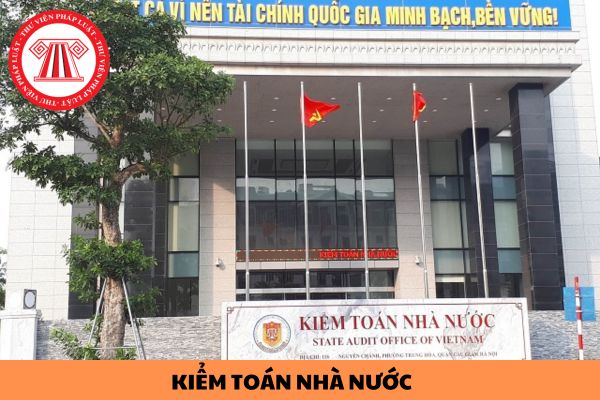
Trường hợp nào Tổng Kiểm toán nhà nước hủy hồ sơ kiểm toán? (Hình từ Internet)
Hồ sơ kiểm toán của Kiểm toán nhà nước được lưu trữ trong thời hạn bao lâu?
Căn cứ Điều 52 Luật Kiểm toán nhà nước 2015 quy định về thời hạn lưu trữ hồ sơ kiểm toán như sau:
Hồ sơ kiểm toán
1. Tài liệu của mỗi cuộc kiểm toán phải được lập thành hồ sơ.
2. Tổng Kiểm toán nhà nước quy định cụ thể về hồ sơ kiểm toán.
3. Hồ sơ kiểm toán phải đưa vào lưu trữ trong thời hạn 12 tháng, kể từ ngày phát hành báo cáo kiểm toán.
4. Thời hạn lưu trữ hồ sơ kiểm toán tối thiểu là 10 năm, trừ trường hợp có quyết định của cơ quan nhà nước có thẩm quyền.
Như vậy, hồ sơ kiểm toán của Kiểm toán nhà nước phải được lưu trữ tối thiểu 10 năm, ngoại trừ các trường hợp có quyết định của cơ quan nhà nước có thẩm quyền.
Trong thời hạn 12 tháng kể từ ngày Tổng Kiểm toán nhà nước phát hành báo cáo kiểm toán, hồ sơ kiểm toán phải được đưa vào lưu trữ.
Các đơn vị nào được Kiểm toán nhà nước kiểm toán?
Căn cứ Điều 55 Luật Kiểm toán nhà nước 2015 quy định 12 đơn vị được kiểm toán, cụ thể bao gồm:
- Bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ và cơ quan khác của Nhà nước ở trung ương.
- Cơ quan được giao nhiệm vụ thu, chi ngân sách nhà nước các cấp.
- Hội đồng nhân dân, Ủy ban nhân dân các cấp, cơ quan khác của Nhà nước ở địa phương.
- Đơn vị thuộc lực lượng vũ trang nhân dân.
- Đơn vị quản lý, sử dụng dự trữ quốc gia; quỹ tài chính nhà nước ngoài ngân sách.
- Tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức chính trị xã hội - nghề nghiệp, tổ chức xã hội, tổ chức xã hội - nghề nghiệp có sử dụng kinh phí, ngân quỹ nhà nước.
- Đơn vị sự nghiệp công lập.
- Tổ chức quản lý tài sản quốc gia.
- Ban quản lý dự án đầu tư có nguồn kinh phí ngân sách nhà nước hoặc có nguồn gốc từ ngân sách nhà nước.
- Doanh nghiệp do Nhà nước nắm giữ trên 50% vốn điều lệ. Đối với doanh nghiệp do Nhà nước nắm giữ từ 50% vốn điều lệ trở xuống, khi cần thiết, Tổng Kiểm toán nhà nước quyết định lựa chọn mục tiêu, tiêu chí, nội dung và phương pháp kiểm toán phù hợp.
- Đơn vị nhận trợ giá, trợ cấp của Nhà nước, đơn vị có công nợ được Nhà nước bảo lãnh mà không phải là doanh nghiệp có quản lý, sử dụng vốn, tài sản nhà nước. Các đơn vị này có thể thuê doanh nghiệp kiểm toán thực hiện kiểm toán; doanh nghiệp kiểm toán phải thực hiện việc kiểm toán theo chuẩn mực, quy trình kiểm toán nhà nước và gửi báo cáo kiểm toán cho Kiểm toán nhà nước.
- Cơ quan được giao quản lý, sử dụng nợ công.
Trân trọng!
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];