Tổng hợp chính sách mới có hiệu lực từ 1/1/2026 chi tiết thế nào?
Từ ngày 01/01/2026, nhiều chính sách mới chính thức có hiệu lực thi hành.
Dưới đây là Tổng hợp chính sách mới có hiệu lực từ ngày 01/01/2026:
Nhóm chính sách mới về Tiền lương |
[1] Tăng lương tối thiểu vùng đối với người lao động làm việc theo hợp đồng lao động
Chính phủ đã ban hành Nghị định 293/2025/NĐ-CP quy định mức lương tối thiểu đối với người lao động làm việc theo hợp đồng lao động
Nghị định 293/2025/NĐ-CP có hiệu lực thi hành từ ngày 01 tháng 01 năm 2026.
Căn cứ theo khoản 1 Điều 3 Nghị định 74/2024/NĐ-CP (hết hiệu lực từ ngày 01/01/2026) quy định như sau:
Điều 3. Mức lương tối thiểu
1. Quy định mức lương tối thiểu tháng và mức lương tối thiểu giờ đối với người lao động làm việc cho người sử dụng lao động theo vùng như sau:
Vùng | Mức lương tối thiểu tháng (Đơn vị: đồng/tháng) | Mức lương tối thiểu giờ (Đơn vị: đồng/giờ) |
Vùng I | 4.960.000 | 23.800 |
Vùng II | 4.410.000 | 21.200 |
Vùng III | 3.860.000 | 18.600 |
Vùng IV | 3.450.000 | 16.600 |
Như vậy, từ ngày 01/01/2026, mức lương tối thiểu tháng và giờ của bốn vùng được điều chỉnh tăng so với hiện hành như sau:
- Vùng I: 5.310.000 đồng/tháng và 25.500 đồng/giờ (tăng 350.000 đồng so với mức cũ).
- Vùng II: 4.730.000 đồng/tháng và 22.700 đồng/giờ (tăng 320.000 đồng).
- Vùng III: 4.140.000 đồng/tháng và 20.000 đồng/giờ (tăng 280.000 đồng).
- Vùng IV: 3.700.000 đồng/tháng và 17.800 đồng/giờ (tăng 250.000 đồng).
Đối tượng áp dụng gồm:
- Người lao động làm việc theo hợp đồng lao động theo quy định của Bộ luật Lao động 2019.
- Người sử dụng lao động theo quy định của Bộ luật Lao động 2019, bao gồm:
+ Doanh nghiệp theo quy định của Luật Doanh nghiệp 2020.
+ Cơ quan, tổ chức, hợp tác xã, hộ gia đình, cá nhân có thuê mướn, sử dụng người lao động làm việc cho mình theo thỏa thuận.
- Các cơ quan, tổ chức, cá nhân khác có liên quan đến việc thực hiện mức lương tối thiểu quy định tại Nghị định 293/2025/NĐ-CP.
[2] Nhà giáo được xếp lương cao nhất trong hệ thống thang bậc lương hành chính sự nghiệp
Quốc hội đã ban hành Luật Nhà giáo 2025 quy định về hoạt động nghề nghiệp, quyền và nghĩa vụ của nhà giáo; chức danh, chuẩn nghề nghiệp nhà giáo; tuyển dụng, sử dụng nhà giáo; chính sách tiền lương, đãi ngộ đối với nhà giáo; đào tạo, bồi dưỡng và hợp tác quốc tế đối với nhà giáo; tôn vinh, khen thưởng và xử lý vi phạm đối với nhà giáo; quản lý nhà giáo.
Luật Nhà giáo 2025 có hiệu lực thi hành từ ngày 01 tháng 01 năm 2026.
Căn cứ theo Điều 23 Luật Nhà giáo 2025 quy định như sau:
Điều 23: Tiền lương và phụ cấp đối với nhà giáo
1. Tiền lương và phụ cấp đối với nhà giáo ở cơ sở giáo dục công lập được quy định như sau:
a) Lương của nhà giáo được xếp cao nhất trong hệ thống thang bậc lương hành chính sự nghiệp;
b) Phụ cấp ưu đãi nghề và phụ cấp khác theo tính chất công việc, theo vùng theo quy định của pháp luật;
c) Nhà giáo cấp học mầm non; nhà giáo công tác ở vùng đồng bào dân tộc thiểu số, miền núi, biên giới, hải đảo và vùng có điều kiện kinh tế - xã hội đặc biệt khó khăn; nhà giáo dạy trường chuyên biệt; nhà giáo thực hiện giáo dục hòa nhập; nhà giáo ở một số ngành, nghề đặc thù được hưởng chế độ tiền lương và phụ cấp cao hơn so với nhà giáo làm việc trong điều kiện bình thường.
2. Tiền lương của nhà giáo trong cơ sở giáo dục ngoài công lập thực hiện theo quy định của pháp luật về lao động.
3. Nhà giáo công tác ở ngành, nghề có chế độ đặc thù thì được hưởng chế độ đặc thù theo quy định của pháp luật và chỉ được hưởng ở một mức cao nhất nếu chính sách đó trùng với chính sách dành cho nhà giáo.
4. Chính phủ quy định chi tiết Điều này.
Như vậy, từ 01/01/2026, sẽ có các điểm nổi bật về lương giáo viên như sau:
- Lương của nhà giáo được xếp cao nhất trong hệ thống thang bậc lương hành chính sự nghiệp;
- Nhà giáo cấp học mầm non; nhà giáo công tác ở vùng đồng bào dân tộc thiểu số, miền núi, biên giới, hải đảo và vùng có điều kiện kinh tế - xã hội đặc biệt khó khăn; nhà giáo dạy trường chuyên biệt; nhà giáo thực hiện giáo dục hòa nhập; nhà giáo ở một số ngành, nghề đặc thù được hưởng chế độ tiền lương và phụ cấp cao hơn so với nhà giáo làm việc trong điều kiện bình thường.
[3] Nâng phụ cấp ưu đãi nghề cho giáo viên
Căn cứ theo khoản 2 Điều 2 Nghị quyết 248/2025/QH15 quy định như sau:
Điều 2. Phát triển nguồn nhân lực ngành giáo dục
1. Cơ chế tuyển dụng, sử dụng và quản lý nhân lực ngành giáo dục được quy định như sau:
a) Giám đốc Sở Giáo dục và Đào tạo có thẩm quyền tuyển dụng, tiếp nhận đối với nhà giáo, cán bộ quản lý cơ sở giáo dục và nhân viên trong cơ sở giáo dục mầm non, giáo dục phổ thông, giáo dục thường xuyên, trường chuyên biệt và trường trung học nghề công lập (sau đây gọi là cơ sở giáo dục công lập) trên địa bàn tỉnh; thực hiện thẩm quyền điều động, thuyên chuyển, biệt phái, bổ nhiệm, thay đổi vị trí việc làm đối với nhà giáo, cán bộ quản lý cơ sở giáo dục và nhân viên trong cơ sở giáo dục công lập thuộc thẩm quyền quản lý và đối với cơ sở giáo dục công lập liên quan đến phạm vi từ 02 đơn vị hành chính cấp xã trở lên trên địa bàn tỉnh;
b) Chủ tịch Ủy ban nhân dân cấp xã có thẩm quyền điều động, thuyên chuyển, biệt phái, bổ nhiệm, miễn nhiệm, thay đổi vị trí việc làm đối với nhà giáo, cán bộ quản lý cơ sở giáo dục và nhân viên trong cơ sở giáo dục công lập thuộc thẩm quyền quản lý;
c) Cơ sở giáo dục nghề nghiệp, giáo dục đại học được tự chủ xác định vị trí việc làm, tuyển dụng, ký hợp đồng lao động đối với chuyên gia, nhà khoa học có trình độ tiến sĩ là người nước ngoài, người Việt Nam định cư ở nước ngoài theo quy chế nội bộ của đơn vị; quyết định, tự chịu trách nhiệm trong việc tuyển dụng, xác nhận đối tượng miễn giấy phép lao động cho chuyên gia, nhà khoa học người nước ngoài trong thời hạn không quá 03 năm để thực hiện công tác giảng dạy, nghiên cứu khoa học.
2. Chính sách đặc thù, vượt trội về đãi ngộ đối với nhân lực trong ngành giáo dục được quy định như sau:
a) Phụ cấp ưu đãi nghề được thực hiện theo lộ trình do Chính phủ quy định đối với cơ sở giáo dục mầm non, giáo dục phổ thông công lập với mức tối thiểu 70% đối với giáo viên, tối thiểu 30% đối với nhân viên và 100% đối với giáo viên công tác tại khu vực biên giới, hải đảo, vùng đồng bào dân tộc thiểu số và miền núi, vùng có điều kiện kinh tế - xã hội đặc biệt khó khăn;
b) Cơ sở giáo dục nghề nghiệp, giáo dục đại học được tự chủ quyết định mức thu nhập tăng thêm cho nhà giáo, viên chức và người lao động từ nguồn thu hợp pháp ngoài ngân sách nhà nước cấp được để lại theo quy định của pháp luật, phù hợp với quy chế chi tiêu nội bộ và kết quả hoạt động của đơn vị.
Như vậy, từ ngày 01/01/2026, phụ cấp ưu đãi nghề được thực hiện theo lộ trình do Chính phủ quy định đối với cơ sở giáo dục mầm non, giáo dục phổ thông công lập với mức:
- Tối thiểu 70% đối với giáo viên.
- Tối thiểu 30% đối với nhân viên.
- 100% đối với giáo viên công tác tại khu vực biên giới, hải đảo, vùng đồng bào dân tộc thiểu số và miền núi, vùng có điều kiện kinh tế - xã hội đặc biệt khó khăn.
Cơ sở giáo dục nghề nghiệp, giáo dục đại học được tự chủ quyết định mức thu nhập tăng thêm cho nhà giáo, viên chức và người lao động từ nguồn thu hợp pháp ngoài ngân sách nhà nước cấp được để lại theo quy định của pháp luật, phù hợp với quy chế chi tiêu nội bộ và kết quả hoạt động của đơn vị.
[4] Nâng phụ cấp ưu đãi nghề cho nhân viên y tế
Căn cứ theo Điều 3 Nghị quyết 261/2025/QH15 quy định chế độ, chính sách về tiền lương, phụ cấp cho nhân viên y tế từ ngày 01/01/2026 như sau:
- Bác sĩ y khoa, bác sĩ y học cổ truyền, bác sĩ răng hàm mặt, bác sĩ y học dự phòng, dược sĩ được xếp lương từ bậc 2 khi được tuyển dụng vào chức danh nghề nghiệp tương ứng cho đến khi có quy định mới về tiền lương.
- Người thường xuyên và trực tiếp làm chuyên môn y tế thuộc lĩnh vực tâm thần, pháp y, pháp y tâm thần, hồi sức cấp cứu, giải phẫu bệnh được hưởng phụ cấp ưu đãi nghề ở mức 100%.
- Người thường xuyên và trực tiếp làm chuyên môn y tế tại trạm y tế cấp xã, cơ sở y tế dự phòng được hưởng phụ cấp ưu đãi nghề như sau:
+ 100% đối với khu vực vùng đồng bào dân tộc thiểu số và miền núi, vùng có điều kiện kinh tế - xã hội khó khăn, vùng có điều kiện kinh tế - xã hội đặc biệt khó khăn, biên giới, hải đảo;
+ Tối thiểu 70% đối với trường hợp không thuộc điểm a khoản 3 Điều 3 Nghị quyết 261/2025/QH15.
- Chính phủ quy định chi tiết khoản 2 và khoản 3 Điều 3 Nghị quyết 261/2025/QH15 phù hợp với điều kiện phát triển kinh tế - xã hội của đất nước.
Nhóm chính sách mới về Kế toán |
[1] Quy định mới về chế độ kế toán doanh nghiệp
Bộ trưởng Bộ Tài chính ban hành Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp.
Thông tư 99/2025/TT-BTC hướng dẫn kế toán áp dụng cho các doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế. Các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài thực hiện chế độ kế toán hoặc văn bản quy phạm pháp luật về kế toán theo hướng dẫn của Ngân hàng Nhà nước Việt Nam.
Thông tư 99/2025/TT-BTC có hiệu lực thi hành kể từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026.
Thông tư 99/2025/TT-BTC thay thế cho các Thông tư 200/2014/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp (trừ trường hợp quy định tại khoản 2 Điều 31 Thông tư 99/2025/TT-BTC), Thông tư 75/2015/TT-BTC về sửa đổi, bổ sung Điều 128 Thông tư 200/2014/TT-BTC, Thông tư 53/2016/TT-BTC về sửa đổi, bổ sung một số Điều của Thông tư 200/2014/TT-BTC và Thông tư 195/2012/TT-BTC hướng dẫn kế toán áp dụng cho đơn vị chủ đầu tư.
[2] Toàn bộ mẫu sổ kế toán, báo cáo tài chính và thuyết minh, chứng từ kế toán doanh nghiệp
Thông tư 99/2025/TT-BTC ban hành kèm 04 phụ lục quy định mẫu và hướng dẫn về:
- Phụ lục 1: Danh mục và biểu mẫu chứng từ kế toán
- Phụ lục 2: Hệ thống tài khoản kế toán doanh nghiệp
- Phụ lục 3: Mẫu sổ kế toán
- Phụ lục 4: Biểu mẫu báo cáo tài chính và thuyết minh
[3] Doanh nghiệp dùng Báo cáo tình hình tài chính thay cho Bảng cân đối kế toán
Căn cứ theo Điều 100 Thông tư 200/2014/TT-BTC quy định về Hệ thống Báo cáo tài chính của doanh nghiệp như sau:
Điều 100. Hệ thống Báo cáo tài chính của doanh nghiệp
Hệ thống Báo cáo tài chính gồm Báo cáo tài chính năm và Báo cáo tài chính giữa niên độ. Biểu mẫu Báo cáo tài chính kèm theo tại Phụ lục 2 Thông tư này. Những chỉ tiêu không có số liệu được miễn trình bày trên Báo cáo tài chính, doanh nghiệp chủ động đánh lại số thứ tự các chỉ tiêu của Báo cáo tài chính theo nguyên tắc liên tục trong mỗi phần.
1. Báo cáo tài chính năm gồm:
- Bảng cân đối kế toán
Mẫu số B 01 - DN
- Báo cáo kết quả hoạt động kinh doanh
Mẫu số B 02 - DN
- Báo cáo lưu chuyển tiền tệ
Mẫu số B 03 - DN
- Bản thuyết minh Báo cáo tài chính
Mẫu số B 09 - DN
2. Báo cáo tài chính giữa niên độ:
[...]
Căn cứ theo Điều 17 Thông tư 99/2025/TT-BTC (có hiệu lực từ 01/01/2026) quy định về Hệ thống Báo cáo tài chính của doanh nghiệp như sau:
Điều 17. Hệ thống Báo cáo tài chính của doanh nghiệp
1. Hệ thống Báo cáo tài chính gồm:
- Báo cáo tình hình tài chính;
- Báo cáo kết quả hoạt động kinh doanh;
- Báo cáo lưu chuyển tiền tệ;
- Bản thuyết minh Báo cáo tài chính;
2. Báo cáo tài chính năm:
a) Báo cáo tài chính năm đối với doanh nghiệp đáp ứng giả định hoạt động liên tục, gồm:
- Báo cáo tình hình tài chính Mẫu số B 01- DN
- Báo cáo kết quả hoạt động kinh doanh Mẫu số B 02- DN
- Báo cáo lưu chuyền tiền tệ Mẫu số B 03 - DN
Bản thuyết minh Báo cáo tài chính Mẫu số B 09- DN
[...]
Như vậy, từ ngày 01/01/2026, Mẫu số B01-DN sẽ không còn là Bảng cân đối kế toán mà được đổi tên thành Báo cáo tình hình tài chính.
Tải về Mẫu số B01-DN Báo cáo tình hình tài chính.
[4] Điều chỉnh hệ thống tài khoản kế toán doanh nghiệp
Thông tư 99/2025/TT-BTC có điều chỉnh một số nội dung trong hệ thống tài khoản kế toán tại Phụ lục II, cụ thể như sau:
- Thay đổi tên tài khoản
Số hiệu TK | Tên tài khoản theo Thông tư 99 | Tên tài khoản theo Thông tư 200 |
112 | Tiền gửi không kỳ hạn | Tiền gửi Ngân hàng 1121 Tiền Việt Nam 1122 Ngoại tệ 1123 Vàng tiền tệ |
138 | Phải thu khác 1381 Tài sản thiếu chờ xử lý 1383 Thuế TTĐB của hàng nhập khẩu 1388 Phải thu khác | Phải thu khác 1381 Tài sản thiếu chờ xử lý 1385 Phải thu về cổ phần hoá 1388 Phải thu khác |
155 | Sản phẩm | Thành phẩm 1551 Thành phẩm nhập kho 1557 Thành phẩm bất động sản |
158 | Nguyên liệu, vật tư tại kho bảo thuế | Hàng hoá kho bảo thuế |
242 | Chi phí chờ phân bổ | Chi phí trả trước |
244 | Ký quỹ, ký cược | Cầm cố, thế chấp, ký quỹ, ký cược |
419 | Cổ phiếu mua lại chính mình | Cổ phiếu quỹ |
- Bổ sung tài khoản mới tại Thông tư 99
Số hiệu TK | Tên tài khoản |
215 | Tài sản sinh học 2151 Súc vật nuôi cho sản phẩm định kỳ 21511 Súc vật nuôi cho sản phẩm định kỳ chưa đạt đến giai đoạn trưởng thành 21512 Súc vật nuôi cho sản phẩm định kỳ đạt đến giai đoạn trưởng thành 215121 Nguyên giá 215122 Giá trị khấu hao lũy kế 2152 Súc vật nuôi lấy sản phẩm một lần 2153 Cây trồng theo mùa vụ hoặc lấy sản phẩm một lần |
332 | Phải trả cổ tức, lợi nhuận |
- Bỏ một số tài khoản Thông tư 200
Số hiệu TK | Tên tài khoản |
1111 | Tiền Việt Nam |
1112 | Ngoại tệ |
1113 | Vàng tiền tệ |
1121 | Tiền Việt Nam |
1122 | Ngoại tệ |
1123 | Vàng tiền tệ |
1131 | Tiền Việt Nam |
1132 | Ngoại tệ |
1212 | Trái phiếu |
1218 | Chứng khoán và công cụ tài chính khác |
1385 | Phải thu về cổ phần hóa |
1531 | Công cụ, dụng cụ |
1532 | Bao bì luân chuyển |
1533 | Đồ dùng cho thuê |
1534 | Thiết bị, phụ tùng thay thế |
1557 | Thành phẩm bất động sản |
161 | Chi sự nghiệp |
1611 | Chi sự nghiệp năm trước |
1612 | Chi sự nghiệp năm nay |
2121 | TSCĐ hữu hình thuê tài chính |
2122 | TSCĐ vô hình thuê tài chính |
2131 | Quyền sử dụng đất |
2132 | Quyền phát hành |
2133 | Bản quyền, bằng sáng chế |
2134 | Nhãn hiệu hàng hóa |
2135 | Chương trình phần mềm |
2136 | Giấy phép và giấy phép nhượng quyền |
2138 | TSCĐ vô hình khác |
4132 | Chênh lệch tỷ giá do đánh giá lại các khoản mục tiền tệ có gốc ngoại tệ |
417 | Quỹ hỗ trợ sắp xếp doanh nghiệp |
4211 | Lợi nhuận sau thuế chưa phân phối năm trước |
4212 | Lợi nhuận sau thuế chưa phân phối năm nay |
441 | Nguồn vốn đầu tư xây dựng cơ bản |
461 | Nguồn kinh phí sự nghiệp |
4611 | Nguồn kinh phí sự nghiệp năm trước |
4612 | Nguồn kinh phí sự nghiệp năm nay |
466 | Nguồn kinh phí đã hình thành TSCĐ |
611 | Mua hàng |
6111 | Mua nguyên liệu, vật liệu |
6112 | Mua hàng hóa |
631 | Giá thành sản xuất |
[5] Doanh nghiệp nhỏ và vừa được lựa chọn áp dụng chế độ kế toán doanh nghiệp
Căn cứ theo Điều 31 Thông tư 99/2025/TT-BTC quy định cụ thể như sau:
Điều 31. Điều khoản thi hành
[...]
2. Các nội dung liên quan đến kế toán cổ phần hóa doanh nghiệp Nhà nước hướng dẫn tại các khoản 3.11, khoản 3.12 Điều 21; khoản 3.3 Điều 35; điểm h, i khoản 3 Điều 38; điểm c khoản 5 Điều 40; điểm c khoản 3.1, điểm d khoản 3.2, điểm e khoản 3.3, điểm d khoản 3.4 Điều 45; điểm k, l, m khoản 3 Điều 47; điểm l khoản 3 Điều 54; khoản 3.2, khoản 3.9 Điều 57; điểm đ khoản 3 Điều 62; điểm p khoản 3 Điều 63; khoản 3.13 Điều 67; Điều 71; điểm g khoản 3 Điều 74; điểm d khoản 3 Điều 77; khoản 3.15, khoản 3.16 Điều 92; điểm m khoản 3 Điều 93; điểm d khoản 3 Điều 94 Thông tư số 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính hướng dẫn chế độ kế toán doanh nghiệp vẫn tiếp tục thực hiện cho đến khi có văn bản thay thế.
Các doanh nghiệp vừa và nhỏ, cơ sở ngoài công lập, các đơn vị kế toán khác được lựa chọn áp dụng Thông tư này để kế toán phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý của đơn vị mình. Khi áp dụng Thông tư này, các đơn vị phải thực hiện nhất quán tối thiểu trong một kỳ kế toán năm. Khi doanh nghiệp thay đổi chế độ kế toán áp dụng thì phải trình bày lại số liệu, thông tin so sánh tương tự như khi thay đổi chính sách kế toán đồng thời giải trình lý do và ảnh hưởng của sự thay đổi đó trong phần thuyết minh Báo cáo tài chính theo quy định.
[...]
Như vậy, từ ngày 01/01/2026, các doanh nghiệp vừa và nhỏ được lựa chọn áp dụng Thông tư 99/2025/TT-BTC để kế toán phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý của đơn vị mình.
Tuy nhiên, khi áp dụng Thông tư 99/2025/TT-BTC, các đơn vị phải thực hiện nhất quán tối thiểu trong một kỳ kế toán năm.
Khi doanh nghiệp thay đổi chế độ kế toán áp dụng thì phải trình bày lại số liệu, thông tin so sánh tương tự như khi thay đổi chính sách kế toán đồng thời giải trình lý do và ảnh hưởng của sự thay đổi đó trong phần thuyết minh Báo cáo tài chính theo quy định.
[6] Doanh nghiệp được chọn ngoại tệ làm đơn vị tiền tệ kế toán
Căn cứ theo Điều 4 Thông tư 99/2025/TT-BTC, “Đơn vị tiền tệ trong kế toán” là Đồng Việt Nam (ký hiệu quốc gia là “đ”; ký hiệu quốc tế là “VND”) được dùng để ghi sổ kế toán, lập và trình bày Báo cáo tài chính của doanh nghiệp.
Trường hợp doanh nghiệp chủ yếu thu, chi bằng ngoại tệ, đáp ứng được các yếu tố quy định tại khoản 2, 3, 4 Điều 4 Thông tư 99/2025/TT-BTC thì được chọn một loại ngoại tệ làm đơn vị tiền tệ trong kế toán để ghi sổ kế toán và chịu trách nhiệm về lựa chọn đó trước pháp luật:
- Doanh nghiệp căn cứ vào các yếu tố sau đây để xác định đơn vị tiền tệ trong kế toán:
+ Đơn vị tiền tệ mà ảnh hưởng chính đến giá bán hàng hóa, dịch vụ và thường là đơn vị tiền tệ dùng để niêm yết giá bán hàng hóa, dịch vụ và thanh toán;
+ Đơn vị tiền tệ mà ảnh hưởng chính đến chi phí nhân công, chi phí nguyên vật liệu, chi phí sản xuất, kinh doanh khác và thường là đơn vị tiền tệ dùng để thanh toán cho các chi phí đó.
- Trường hợp căn cứ vào các yếu tố tại khoản 2 Điều này mà doanh nghiệp chưa xác định được đơn vị tiền tệ trong kế toán thì các yếu tố sau đây cũng được xem xét để làm căn cứ xác định đơn vị tiền tệ trong kế toán của doanh nghiệp:
+ Đơn vị tiền tệ sử dụng để huy động các nguồn lực tài chính (đơn vị tiền tệ sử dụng khi phát hành công cụ nợ, công cụ vốn,...);
+ Đơn vị tiền tệ thường xuyên thu được từ các hoạt động kinh doanh và được sử dụng để tích trữ.
- Đơn vị tiền tệ trong kế toán phản ánh các giao dịch, sự kiện, điều kiện liên quan đến hoạt động của doanh nghiệp. Sau khi xác định được đơn vị tiền tệ trong kế toán thì doanh nghiệp không được thay đổi, trừ khi có sự thay đổi lớn về hoạt động quản lý và kinh doanh dẫn đến thay đổi trọng yếu trong các giao dịch, sự kiện và điều kiện đó.
[7] Doanh nghiệp có trách nhiệm ban hành Quy chế mở tài khoản kế toán
Căn cứ theo Điều 11 Thông tư 99/2025/TT-BTC quy định như sau:
Điều 11. Hệ thống tài khoản kế toán
1. Doanh nghiệp áp dụng hệ thống tài khoản kế toán tại Phụ lục II ban hành kèm theo Thông tư này để phục vụ việc ghi sổ kế toán các giao dịch kinh tế phát sinh tại doanh nghiệp.
Trường hợp để phù hợp với đặc điểm hoạt động sản xuất, kinh doanh và yêu cầu quản lý của đơn vị, doanh nghiệp được sửa đổi, bổ sung về tên, số hiệu, kết cấu và nội dung phản ánh của các tài khoản kế toán hướng dẫn tại Phụ lục II ban hành kèm theo Thông tư này. Việc sửa đổi, bổ sung phải đảm bảo phản loại và hệ thống được các nghiệp vụ phát sinh theo nội dung kinh tế, không trùng lặp đối tượng, tuân thủ các nguyên tắc kế toán theo quy định và không được làm thay đổi hoặc ảnh hưởng đến các chỉ tiêu, thông tin trình bày trên Báo cáo tài chính.
2. Khi sửa đổi, bổ sung về tên, số hiệu, kết cấu và nội dung phản ánh của các tài khoản kế toán, doanh nghiệp có trách nhiệm ban hành Quy chế mở tài khoản (hoặc các tài liệu tương đương) về các nội dung sửa đổi, bổ sung để làm cơ sở thực hiện. Quy chế phải nêu rõ sự cần thiết của việc sửa đổi, bổ sung và có trách nhiệm của doanh nghiệp trước pháp luật về các nội dung đã sửa đổi, bổ sung.
Trường hợp doanh nghiệp không sửa đổi, bổ sung về tên, số hiệu, kết cấu và nội dung phản ánh của các tài khoản kế toán thì áp dụng hệ thống tài khoản kế toán hướng dẫn tại Phụ lục II ban hành kèm theo Thông tư này.
3. Thông tư này chỉ hướng dẫn về nội dung và phương pháp kế toán một số nghiệp vụ kinh tế đã chi vốn. Trường hợp doanh nghiệp có các nghiệp vụ kinh tế phát sinh chưa được hướng dẫn kế toán tại Thông tư này, doanh nghiệp căn cứ vào nội dung, bản chất của giao dịch kinh tế phát sinh, quy định của Luật Kế toán, văn bản hướng dẫn Luật Kế toán, Chuẩn mực kế toán Việt Nam và các nguyên tắc hướng dẫn tại Thông tư này để thực hiện.
Như vậy, từ ngày 01/01/2026, khi tiến hành sửa đổi, bổ sung về tên, số hiệu, kết cấu và nội dung phản ánh của các tài khoản kế toán, doanh nghiệp có trách nhiệm phải ban hành Quy chế mở tài khoản kế toán (hoặc các tài liệu tương đương) về các nội dung sửa đổi, bổ sung để làm cơ sở thực hiện.
Lưu ý: Quy chế mở tài khoản kế toán phải nêu rõ sự cần thiết của việc sửa đổi, bổ sung và có trách nhiệm của doanh nghiệp trước pháp luật về các nội dung đã sửa đổi, bổ sung.
[8] Hướng dẫn kế toán quỹ bảo hiểm xã hội, quỹ bảo hiểm y tế, quỹ bảo hiểm thất nghiệp
Bộ trưởng Bộ Tài chính đã ban hành Thông tư 107/2025/TT-BTC hướng dẫn kế toán quỹ bảo hiểm xã hội, quỹ bảo hiểm y tế, quỹ bảo hiểm thất nghiệp.
Thông tư 107/2025/TT-BTC áp dụng cho cơ quan bảo hiểm xã hội, gồm: Bảo hiểm xã hội Việt Nam; Bảo hiểm xã hội tỉnh, thành phố trực thuộc trung ương (sau đây gọi tắt là Bảo hiểm xã hội cấp tỉnh); Bảo hiểm xã hội cơ sở thuộc Bảo hiểm xã hội cấp tỉnh (sau đây gọi tắt là Bảo hiểm xã hội cơ sở).
Cơ quan, tổ chức thuộc Bộ Quốc phòng, Bộ Công an thực hiện bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp (sau đây gọi tắt là Bảo hiểm xã hội Quân đội, Bảo hiểm xã hội Công an nhân dân) áp dụng Chế độ kế toán hành chính, sự nghiệp thì công tác kế toán phải đảm bảo:
- Phản ánh tách bạch thông tin, số liệu kế toán hoạt động của các quỹ bảo hiểm với thông tin, số liệu kế toán hoạt động thường xuyên của đơn vị;
- Báo cáo thông tin tài chính quỹ bảo hiểm theo quy định tại khoản 6 Điều 7 Thông tư 107/2025/TT-BTC, gửi Bảo hiểm xã hội Việt Nam để Bảo hiểm xã hội Việt Nam lập báo cáo tài chính quỹ bảo hiểm;
- Trong quá trình báo cáo thông tin tài chính quỹ bảo hiểm, trường hợp phát sinh nội dung liên quan đến bí mật nhà nước, Bảo hiểm xã hội Quân đội, Bảo hiểm xã hội Công an nhân dân phối hợp với Bảo hiểm xã hội Việt Nam thực hiện đúng quy định pháp luật về bảo vệ bí mật nhà nước và yêu cầu quản lý các quỹ bảo hiểm.
Thông tư 107/2025/TT-BTC có hiệu lực thi hành kể từ ngày 01 tháng 01 năm 2026.
[9] Hướng dẫn lập báo cáo tài chính hợp nhất của đơn vị kế toán hành chính, sự nghiệp
Bộ trưởng Bộ Tài chính đã ban hành Thông tư 108/2025/TT-BTC hướng dẫn lập báo cáo tài chính hợp nhất của đơn vị kế toán hành chính, sự nghiệp.
Thông tư 108/2025/TT-BTC áp dụng cho các đơn vị kế toán hành chính, sự nghiệp, gồm: cơ quan nhà nước, đơn vị sự nghiệp công lập, tổ chức chính trị, Ủy ban Trung ương Mặt trận Tổ quốc Việt Nam, tổ chức và đơn vị khác có liên quan.
Các tổ chức, cơ quan, đơn vị không thuộc đối tượng áp dụng theo khoản 1 Điều 2 Thông tư 108/2025/TT-BTC có thể áp dụng quy định tại Thông tư 108/2025/TT-BTC để lập báo cáo tài chính hợp nhất.
Thông tư 108/2025/TT-BTC có hiệu lực từ ngày 01 tháng 01 năm 2026, áp dụng cho việc lập báo cáo tài chính hợp nhất của đơn vị kế toán cấp trên từ năm tài chính 2025.
[10] Hướng dẫn nguyên tắc kế toán áp dụng đối với doanh nghiệp môi giới bảo hiểm
Bộ trưởng Bộ Tài chính đã ban hành Thông tư 101/2025/TT-BTС hướng dẫn nguyên tắc kế toán áp dụng đối với doanh nghiệp môi giới bảo hiểm.
Thông tư 101/2025/TT-BTС hướng dẫn nguyên tắc kế toán và trình bày báo cáo tài chính một số nghiệp vụ kinh tế đặc thù đối với các doanh nghiệp môi giới bảo hiểm thành lập và hoạt động theo pháp luật Việt Nam. Thông tư này không áp dụng cho việc xác định nghĩa vụ thuế của doanh nghiệp môi giới bảo hiểm với ngân sách Nhà nước.
Thông tư 101/2025/TT-BTС có hiệu lực kể từ ngày 01 tháng 01 năm 2026 và áp dụng từ năm tài chính 2026.
Thông tư 101/2025/TT-BTС thay thế Thông tư 175/2011/TT-BTC hướng dẫn kế toán áp dụng đối với doanh nghiệp môi giới bảo hiểm.
[11] Quy định về kiểm toán độc lập đối với tổ chức tín dụng là hợp tác xã
Thống đốc Ngân hàng Nhà nước Việt Nam ban hành Thông tư 42/2025/TT-NHNN quy định về kiểm toán độc lập đối với tổ chức tín dụng là hợp tác xã.
Thông tư 42/2025/TT-NHNN áp dụng đối với:
- Tổ chức tín dụng là hợp tác xã, bao gồm:
+ Ngân hàng hợp tác xã;
+ Quỹ tín dụng nhân dân.
- Tổ chức kiểm toán độc lập, kiểm toán viên hành nghề, kiểm toán viên và các tổ chức, cá nhân khác liên quan đến việc kiểm toán độc lập tổ chức tín dụng là hợp tác xã.
Thông tư 42/2025/TT-NHNN có hiệu lực thi hành kể từ ngày 01 tháng 01 năm 2026 và bắt đầu áp dụng việc kiểm toán độc lập báo cáo tài chính, thực hiện dịch vụ bảo đảm đối với hoạt động của hệ thống kiểm soát nội bộ trong việc lập và trình bày báo cáo tài chính theo quy định tại Thông tư 42/2025/TT-NHNN từ năm tài chính 2027.
Nhóm chính sách mới về Đất đai |
[1] Giảm tiền sử dụng đất khi chuyển mục đích sử dụng đất sang đất ở
Tại khoản 2 Điều 10 Nghị quyết 254/2025/QH15, khi chuyển mục đích sử dụng đất quy định tại các điểm b, c, d, đ, e và g khoản 1 Điều 121 Luật Đất đai 2024 thì người sử dụng đất phải nộp tiền sử dụng đất, tiền thuê đất theo quy định sau:
- Nộp tiền sử dụng đất, tiền thuê đất trả tiền một lần cho cả thời gian thuê dựa trên mức chênh lệch giữa tiền sử dụng đất, tiền thuê đất của loại đất sau khi chuyển mục đích sử dụng đất và tiền sử dụng đất, tiền thuê đất của loại đất trước khi chuyển mục đích sử dụng đất cho thời gian sử dụng đất còn lại;
- Nộp tiền thuê đất hằng năm theo loại đất sau khi chuyển mục đích sử dụng đất;
- Trường hợp đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở được xác định khi công nhận quyền sử dụng đất mà chuyển mục đích sử dụng đất sang đất ở; chuyển từ đất có nguồn gốc là đất vườn, ao gắn liền đất ở nhưng người sử dụng đất tách ra để chuyển quyền sử dụng đất hoặc do đơn vị đo đạc khi đo vẽ bản đồ địa chính trước ngày 01 tháng 7 năm 2014 đã tự đo đạc tách thành các thửa riêng sang đất ở thì tính tiền sử dụng đất theo mức thu bằng:
+ 30% chênh lệch giữa tiền sử dụng đất tính theo giá đất ở và tiền sử dụng đất tính theo giá đất nông nghiệp tại thời điểm có quyết định cho phép chuyển mục đích sử dụng đất (sau đây gọi tắt là chênh lệch) đối với diện tích đất chuyển mục đích sử dụng trong hạn mức giao đất ở tại địa phương;
+ 50% chênh lệch đối với diện tích đất vượt hạn mức nhưng không quá 01 lần hạn mức giao đất ở tại địa phương;
+ 100% chênh lệch đối với diện tích đất vượt hạn mức mà vượt quá 01 lần hạn mức giao đất ở tại địa phương.
Mức thu tiền sử dụng đất nêu trên chỉ được tính một lần cho một hộ gia đình, cá nhân (tính trên 01 thửa đất).
[2] Hội đồng nhân dân cấp tỉnh quyết định bảng giá đất, công bố và áp dụng từ ngày 01 tháng 01 năm 2026
Tại khoản 3 Điều 7 Nghị quyết 254/2025/QH153, từ ngày 01/01/2026, Hội đồng nhân dân cấp tỉnh quyết định bảng giá đất, công bố và áp dụng từ ngày 01 tháng 01 năm 2026; sửa đổi, bổ sung bảng giá đất khi cần thiết.
[3] Ủy ban nhân dân cấp tỉnh quyết định ban hành hệ số điều chỉnh giá đất áp dụng từ ngày 01 tháng 01 hằng năm
Tại khoản 2 Điều 8 Nghị quyết 254/2025/QH15, từ ngày 01/01/2026, Ủy ban nhân dân cấp tỉnh quyết định ban hành hệ số điều chỉnh giá đất áp dụng từ ngày 01 tháng 01 hằng năm; trường hợp cần thiết, Ủy ban nhân dân cấp tỉnh quyết định sửa đổi, bổ sung hệ số điều chỉnh giá đất trong năm hoặc cho từng khu vực, vị trí để áp dụng.
[4] Tách thửa, hợp thửa không bắt buộc cùng mục đích sử dụng đất, không bắt buộc chuyển mục đích sử dụng đất đối với phần đất làm lối đi
Tại khoản 3 Điều 11 Nghị quyết 254/2025/QH153, từ ngày 01/01/2026, việc tách thửa đất, hợp thửa đất quy định tại điểm d khoản 1 Điều 220 Luật Đất đai 2024 phải bảo đảm có lối đi kết nối với đường giao thông công cộng hoặc được người sử dụng đất liền kề đồng ý cho đi qua để kết nối với đường giao thông công cộng. Trường hợp người sử dụng đất dành một phần diện tích của thửa đất ở hoặc thửa đất có đất ở và đất khác trong cùng thửa đất để làm lối đi, khi thực hiện việc tách thửa đất hoặc hợp thửa đất thì không bắt buộc thực hiện chuyển mục đích sử dụng đất đối với phần diện tích đất để làm lối đi đó.
Trường hợp chuyển mục đích sử dụng một phần thửa đất thì không bắt buộc thực hiện tách thửa. Việc hợp các thửa đất không bắt buộc cùng mục đích sử dụng đất, cùng hình thức trả tiền sử dụng đất, tiền thuê đất, cùng thời hạn sử dụng đất.
Trường hợp phân chia quyền sử dụng đất theo bản án, quyết định của Tòa án mà việc phân chia không bảo đảm các điều kiện, diện tích, kích thước tách thửa theo quy định tại Điều 220 Luật Đất đai 2024 thì không thực hiện tách thửa, trừ trường hợp bản án, quyết định của tòa án có hiệu lực thi hành trước ngày 01 tháng 8 năm 2024.
Trường hợp đã nộp đủ hồ sơ hợp lệ thực hiện thủ tục tách thửa đất, hợp thửa đất trước ngày 01/01/2026 mà chưa được giải quyết thì thực hiện theo quy định của Nghị quyết 254/2025/QH153.
[5] Đăng ký thế chấp quyền sử dụng đất, tài sản gắn liền với đất chỉ cần cập nhật biến động vào cơ sở dữ liệu đất đai mà không phải xác nhận trên Giấy chứng nhận đã cấp
Tại điểm b khoản 2 Điều 11 Nghị quyết 254/2025/QH153, từ ngày 01/01/2026, trường hợp đăng ký thế chấp quyền sử dụng đất, tài sản gắn liền với đất quy định tại điểm p khoản 1 Điều 133 Luật Đất đai 2024 thì được cập nhật biến động vào cơ sở dữ liệu đất đai mà không phải xác nhận trên Giấy chứng nhận đã cấp.
[6] Bổ sung trường hợp Nhà nước thu hồi đất vì mục đích quốc phòng, an ninh làm cơ sở cai nghiện ma túy do lực lượng vũ trang nhân dân quản lý
Tại khoản 1 Điều 3 Nghị quyết 254/2025/QH15, từ ngày 01/01/2026, bổ sung trường hợp Nhà nước thu hồi đất vì mục đích quốc phòng, an ninh làm cơ sở cai nghiện ma túy do lực lượng vũ trang nhân dân quản lý.
[7] Bổ sung trường hợp Nhà nước thu hồi đất để phát triển kinh tế - xã hội vì lợi ích quốc gia, công cộng
Tại khoản 2 Điều 3 Nghị quyết 254/2025/QH15, từ ngày 01/01/2026, bổ sung trường hợp Nhà nước thu hồi đất vì mục đích quốc phòng, an ninh làm cơ sở cai nghiện ma túy do lực lượng vũ trang nhân dân quản lý, bao gồm:
- Thực hiện dự án trong khu thương mại tự do, dự án trong trung tâm tài chính quốc tế;
- Trường hợp sử dụng đất để thực hiện dự án thông qua thỏa thuận về nhận quyền sử dụng đất đã hết thời hạn phải hoàn thành việc thỏa thuận hoặc hết thời gian gia hạn phải hoàn thành việc thỏa thuận mà đã thoả thuận được trên 75% diện tích đất và trên 75% số lượng người sử dụng đất thì Hội đồng nhân dân cấp tỉnh xem xét, thông qua việc thu hồi phần diện tích đất còn lại để giao đất, cho thuê đất cho chủ đầu tư;
- Tạo quỹ đất để thanh toán dự án theo Hợp đồng Xây dựng - Chuyển giao (Hợp đồng BT), để cho thuê đất tiếp tục sản xuất, kinh doanh đối với trường hợp tổ chức đang sử dụng đất mà Nhà nước thu hồi đất quy định tại Điều 78, Điều 79 Luật Đất đai 2024, khoản 1 Điều 3 Nghị quyết 254/2025/QH15 và điểm a khoản 2 Điều 3 Nghị quyết 254/2025/QH15.
[8] Bổ sung một số trường hợp giao đất, cho thuê đất không đấu giá quyền sử dụng đất, không đấu thầu lựa chọn nhà đầu tư thực hiện dự án có sử dụng đất
Tại khoản 4 Điều 4 Nghị quyết 254/2025/QH15, từ ngày 01/01/2026, bổ sung một số trường hợp giao đất, cho thuê đất không đấu giá quyền sử dụng đất, không đấu thầu lựa chọn nhà đầu tư thực hiện dự án có sử dụng đất, bao gồm:
- Giao đất, cho thuê đất đối với diện tích đất thanh toán cho Hợp đồng BT theo quy định của pháp luật về đầu tư theo phương thức đối tác công tư;
- Giao đất, cho thuê đất để thực hiện các dự án thuộc trường hợp Nhà nước thu hồi đất theo quy định tại Điều 79 Luật Đất đai 2023 và khoản 2 Điều 3 Nghị quyết 254/2025/QH15 mà không sử dụng vốn nhà nước đã có quyết định chấp thuận chủ trương đầu tư và chấp thuận nhà đầu tư hoặc lựa chọn nhà đầu tư theo quy định của pháp luật;
- Dự án năng lượng, dự án du lịch gắn với thương mại, dịch vụ tại vùng có điều kiện kinh tế - xã hội đặc biệt khó khăn.
Nhóm chính sách mới về Thuế |
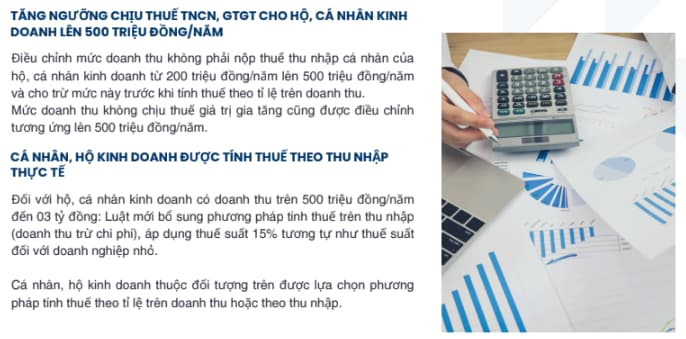
Chính sách mới về thuế giá trị gia tăngTẢI VỀ theo Luật sửa đổi bổ sung một số điều của Luật Thuế giá trị gia tăng sửa đổi 2025 Luật số 149/2025/QH15 Tải về
ĐIỀU 1. SỬA ĐỔI, BỔ SUNG MỘT SỐ ĐIỀU CỦA LUẬT THUẾ GIÁ TRỊ GIA TĂNG
1. Sửa đổi, bổ sung một số khoản của Điều 5 như sau:
a) Sửa đổi, bổ sung khoản 1 như sau:
"1. Sản phẩm cây trông, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu.
Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã mua sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường bán cho doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã khác thì không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào.";
b) Sửa đổi, bổ sung khoản 25 như sau:
"25. Hàng hóa, dịch vụ của hộ, cá nhân sản xuất, kinh doanh có mức doanh thu năm từ 500 triệu đồng trở xuống; tài sản của tổ chức, cá nhân không kinh doanh, không phải là người nộp thuế giá trị gia tăng bán ra, hàng dự trữ quốc gia do cơ quan dự trữ quốc gia bán ra; các khoản thu phí, lệ phí theo quy định của pháp luật về phí và lệ phí".
2. Sửa đổi, bổ sung khoản 5 Điều 9 như sau:
"5. Phê phẩm, phụ phẩm, phế liệu được thu hồi trong quá trình sản xuất thì áp dụng mức thuế suất của mặt hàng phê phẩm, phụ phẩm, phê liệu đó.".
3. Bãi bỏ khoản 3 Điều 12 và điểm c khoản 9 Điều 15
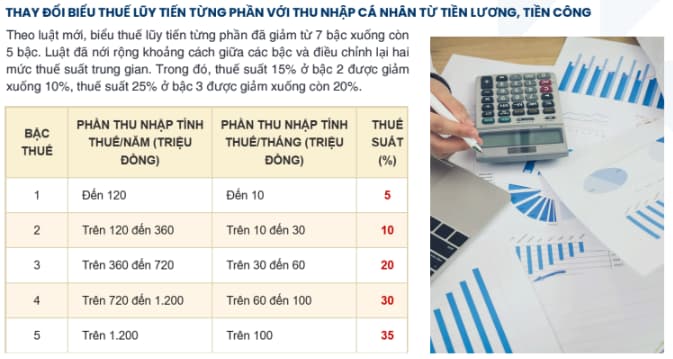
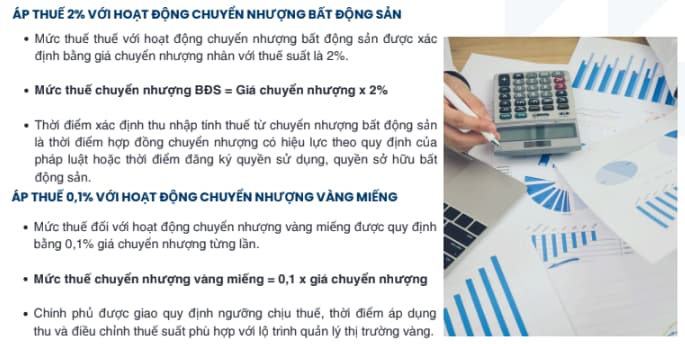
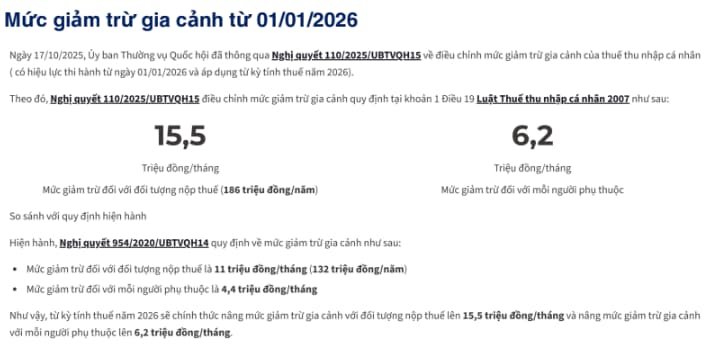
Chính sách mới về thuế thu nhập cá nhân TẠI ĐÂY
Chính sách mới về thuế thu nhập doanh nghiệp TẢI VỀ
[1] Thay đổi quy định về người nộp thuế
Người nộp thuế là doanh nghiệp nước ngoài:
Theo điểm b khoản 1 Điều 2 Luật Thuế thu nhập doanh nghiệp 2025, doanh nghiệp được thành lập theo quy định của pháp luật nước ngoài (sau đây gọi là doanh nghiệp nước ngoài) có cơ sở thường trú hoặc không có cơ sở thường trú tại Việt Nam là người nộp thuế thu nhập doanh nghiệp (TNDN).
Khoản 1 Điều 2 Nghị định 320/2025/NĐ-CP đã giải thích cụ thể doanh nghiệp nước ngoài như sau:
Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam và thu nhập chịu thuế phát sinh ngoài Việt Nam liên quan đến hoạt động của cơ sở thường trú đó:
Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam mà khoản thu nhập này không liên quan đến hoạt động của cơ sở thường trú;
Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam (không bao gồm doanh nghiệp nước ngoài ở trên) cung cấp hàng hóa, dịch vụ tại Việt Nam theo các hình thức kinh doanh thương mại điện tử, kinh doanh trên nền tảng số nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam;
Doanh nghiệp nước ngoài không có cơ sở thường trú tại Việt Nam, nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam.
[2] Mở rộng đối tượng người nộp thuế thay
Khoản 2 Điều 2 Nghị định 320/2025/NĐ-CP đã quy định cụ thể đối tượng người nộp thuế trong trường hợp nộp thuế thay gồm:
- Tổ chức được thành lập và hoạt động (hoặc đăng ký hoạt động) theo quy định của pháp luật Việt Nam: Khi kinh doanh thương mại điện tử, dựa trên nền tảng số, nhận chuyển nhượng vốn trên cơ sở hợp đồng với doanh nghiệp nước ngoài.
Trong đó, bao gồm cả tổ chức quản lý sàn giao dịch thương mại điện tử, tổ chức quản lý nền tảng số.
- Công ty quản lý quỹ đầu tư chứng khoán: Công ty này là người nộp thuế thay cho nhà đầu tư khí Quỹ đầu tư chứng khoán chia lợi tức cho nhà đầu tư và là người nộp thuế đối với thu nhập từ chuyển nhượng, cho thuê bất động sản của quỹ đầu tư bất động sản.
Trường hợp bên nhận chuyển nhượng vốn của doanh nghiệp nước ngoài là tổ chức, cá nhân nước ngoài thì người nộp thuế là doanh nghiệp thành lập theo pháp luật Việt Nam nơi các tổ chức nước ngoài đầu tư vốn.
[3] Bổ sung khoản thu nhập chịu thuế TNDN khác
[3.1] Thu nhập không tính vào thu nhập từ chuyển nhượng vốn
Theo điểm a khoản 3 Điều 3 Nghị định 320/2025/NĐ-CP, thu nhập chịu thuế khác từ chuyển nhượng vốn, chuyển nhượng chứng khoản, chuyến nhượng quyền góp vốn không bao gồm:
- Khoản thu liên quan trực tiếp đến việc phát hành cổ phiếu và cổ tức của cổ phiếu (trừ cổ tức của cổ phiếu thuộc loại nợ phải trả), bản cố phiếu quỹ, cổ phiếu mua lại của chính mình;
- Các khoản thu khác liên quan trực tiếp đến việc tăng, giảm vốn chủ sở hữu của doanh nghiệp.
[3.2] Thu nhập từ hợp đồng hợp tác kinh doanh (BCC)
Theo điểm p khoản 2 Điều 3 Nghị định 320/2025/NĐ-CP, thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ được xác định là thu nhập chịu thuế được bổ sung thu nhập từ hợp đồng hợp tác kinh doanh (BCC).
Doanh thu tính thuế được xác định trong trường hợp các bên tham gia hợp đồng BCC phân chia kết quả kinh doanh như sau:
- Bằng doanh thu bán hàng hóa, dịch vụ: Là doanh thu của từng bên được chia theo hợp đồng
- Bằng sản phẩm: Là doanh thu của sản phẩm được chia cho từng bên theo hợp đồng;
Bằng lợi nhuận trước thuế: Các bên tham gia hợp đồng BCC phải cử ra một bên làm đại diện có trách nhiệm xuất hóa đơn, ghi nhận doanh thu, chi phí, xác định lợi nhuận trước thuế TNDN chia cho từng bên tham gia hợp đồng BCC.
Bằng lợi nhuận sau thuế thu nhập doanh nghiệp: Các bên tham gia hợp đồng BCC phải cử ra một bên làm đại diện có trách nhiệm xuất hóa đơn, ghi nhận doanh thu, chi phí và kê khai nộp thuế thu nhập doanh nghiệp thay cho các bên còn lại tham gia hợp đồng BCC.
[4] Bổ sung thu nhập được miễn thuế TNDN
Theo khoản 3 Điều 4 về thu nhập được miễn thuế tại Nghị định 320/2025/NĐ-CP, Chính phủ bố sung một số loại thu nhập từ việc thực hiện dịch vụ kỹ thuật trực tiếp phục vụ nông nghiệp được miễn thuế gồm: Thu nhập từ dịch vụ thoát lũ, ngăn lũ, ngăn triều cường, ngăn mặn, rửa mặn, rửa phèn, giữ ngọt.
Đồng thời, quy định này cũng bổ sung hướng dẫn các dịch vụ kỹ thuật nêu trên được xác định căn cứ theo mã ngành kinh tế cấp 1 của ngành nông nghiệp quy định tại Hệ thống ngành kinh tế Việt Nam.
[5] Bản sản phẩm công nghệ mới
Theo điểm b khoản 4 Điều 4 Nghị định 320/2025/NĐ-CP, thu nhập từ bán sản phẩm làm ra từ công nghệ mới lần đầu tiên áp dụng ở Việt Nam được miễn thuế 03 năm kể từ khi có thu nhập từ bản sản phẩm.
Theo khoản 2 Điều 1 Nghị định 91/2014/NĐ-CP, thời gian miễn thuế tối đa cho thu nhập từ bán sản phẩm làm ra từ công nghệ mới lần đầu tiên áp dụng tại Việt Nam là tối đa không quá 05 năm kể từ ngày có doanh thu từ bản sản phẩm.
Quy định mới tại Nghị định 320/2025/NĐ-CP đã bổ sung thêm điều kiện để sản phẩm làm ra từ công nghệ mới lần đầu tiên được áp dụng tại Việt Nam được miễn thuế
[6] Hóa đơn từ 5 triệu trở lên phải chuyển khoản mới được trừ thuế TNDN
Theo điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP, khoản chi mua hàng hóa, dịch vụ và các khoản thanh toán khác có chứng từ thanh toán không dùng tiền mặt từng lần có giá trị từ 05 triệu đồng trở lên sẽ được trừ khi xác định thu nhập chịu thuế TNDN.
Chính phủ hướng dẫn chi tiết quy định này tại khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP như sau:
- Mua hàng hóa, dịch vụ của một người bán có giá trị dưới 05 triệu đồng nhưng mua nhiều lần trong một ngày có tổng giá trị từ 05 triệu đồng trở lên: Được tính vào chi phí được trừ nếu có chứng từ thanh toán không dùng tiền mặt.
Doanh nghiệp có khoản chỉ do doanh nghiệp ủy quyền/giao cho người lao động (NLĐ) trực tiếp mua hộ hàng hóa, dịch vụ để phục vụ hoạt động sản xuất kinh doanh từ 05 triệu đồng trở lên mà các khoản này được thanh toán bởi NLĐ bằng dịch vụ thanh toán không dùng tiền mặt thì tỉnh vào chi phí được trừ nếu đáp ứng điều kiện:
- Có hóa đơn, chứng từ theo quy định về kế toán, hóa đơn, chứng từ, quy chế tài chính hoặc quy chế nội bộ hoặc quyết định về việc ủy quyền hoặc cho phép NLĐ được thanh toán khoản mua này phục vụ hoạt động sản xuất, kinh doanh của doanh nghiệp.
- Khoản chi này sau đó được doanh nghiệp thanh toán lại cho NLĐ.
- Mua hàng hóa, dịch vụ từng lần có giá trị từ 05 triệu đồng trở lên mà đến thời điểm ghi nhận chi phí, doanh nghiệp chưa thanh toán thì doanh nghiệp được tính vào chi phí được trừ khi xác định thu nhập chịu thuế.
Trường hợp khi thanh toán doanh nghiệp không có chứng từ thanh toán không dùng tiền mặt thì doanh nghiệp phải kê khai, điều chỉnh giảm chi phí với phần giá trị hàng hóa, dịch vụ không có chứng từ thanh toán không dùng tiền mặt vào kỳ tính thuế phát sinh việc thanh toán bằng tiền mặt.
Trong đó, kể cả trong trường hợp cơ quan thuế và các cơ quan chức năng đã có quyết định thanh tra, kiểm tra kỳ tính thuế có phát sinh khoản chi phí này.
[7] 04 tiêu chí doanh nghiệp sản xuất thiết bị điện tử được hưởng ưu đãi thuế thu nhập doanh nghiệp
Ngày 15/11/2025, Bộ trưởng Bộ Khoa học và Công nghệ ban hành Thông tư 33/2025/TT-BKHCN quy định tiêu chỉ doanh nghiệp thực hiện dự án sản xuất thiết bị điện tử được hưởng ưu đãi về thuế thu nhập doanh nghiệp (có hiệu lực thi hành từ 01/01/2026).
Theo đó, căn cứ Điều 3 Thông tư 33/2025/TT-BKHCN có quy định doanh nghiệp thực hiện dự án sản xuất thiết bị điện tử được hưởng ưu đãi về thuế thu nhập doanh nghiệp phải đáp ứng một trong các tiêu chỉ sau:
- Tiêu chí sử dụng các sản phẩm chịp bán dẫn được thiết kế, sản xuất hoặc đóng gói, kiểm thử tại Việt Nam trong các sản phẩm của dự án sản xuất thiết bị điện tử
+ Sử dụng sản phẩm chíp bán dẫn có thiết kế thuộc sở hữu của tổ chức, doanh nghiệp Việt Nam hoặc cá nhân là người Việt Nam. Trong đó, quyền sở hữu được thiết lập thông qua việc tự thực hiện việc thiết kế hoặc thuê người khác trong đó có người Việt Nam thực hiện việc thiết kế hoặc mua thiết kế đó từ các chủ thể khác
+ Sử dụng sản phẩm chíp bán dần được sản xuất hoặc đóng gói, kiếm thử tại nhà máy, dây chuyền ở Việt Nam
- Tiêu chí về nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo, doanh nghiệp
+ Doanh nghiệp phải có bộ phận nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo với tối thiểu 10 nhân lực có trình độ từ đại học trò lên. Trong đó có ít nhất 50% số nhân lực của bộ phận nghiên cứu khoa học, phát triển công nghệ và đồi mới sáng tạo là công dân Việt Nam
+ Đối với doanh nghiệp nhỏ và vừa theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa không bắt buộc phải có bộ phận nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo nhưng phải có tối thiểu 3 nhân lực có trình độ từ đại học trò lên thực hiện hoạt động này. Trong đó có ít nhất 50% số nhân lực làm nghiên cứu khoa học, phát triển công nghệ và đôi môi sáng tạo là công dân Việt Nam.
+ Doanh nghiệp phải có tổng chỉ cho hoạt động nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo của doanh nghiệp đạt tối thiểu 2% doanh thu thuần bình quân trong 03 năm tài chính liền kề hoặc từ 200 tỷ đồng Việt Nam/năm trở lên trong 03 năm tài chính liên kế; trường hợp doanh nghiệp hoạt động dưới 03 năm thì tỉnh bình quân trên toàn bộ thời gian hoạt động kế từ khi thành lập, nhưng không ít hơn 01 năm tài chính đầy đủ.
- Tiêu chí thiết kế sản phẩm
+ Sản phẩm của dự án sản xuất thiết bị điện từ tại Việt Nam có thiết kế (bao gồm đặc tả yêu cầu, kiến trúc hệ thống, thiết kế chỉ tiết, sơ đồ nguyên lý, bố trí mạch in và các tài liệu kỹ thuật liên quan) thuộc sở hữu của chính doanh nghiệp. Trong đó, quyền sở hữu được thiết lập thông qua việc tự thực hiện việc thiết kế hoặc thuê người khác trong đó có người Việt Nam thực hiện việc thiết kế hoặc mua thiết kế đó từ các chủ thể khác.
- Tiêu chí về phát triển chuỗi cung ứng trong nước và chuyển giao công nghệ
+ Có tối thiểu 30% doanh nghiệp Việt Nam trong tổng số doanh nghiệp tham gia và thực hiện hợp đồng lắp ráp, cung cấp nguyên liệu, vật tư, linh kiện, dịch vụ để phục vụ trực tiếp dự án sản xuất thiết bị điện từ
+ Thực hiện chuyển giao công nghệ cho tối thiểu 01 tổ chức, doanh nghiệp Việt Nam trong thời hạn 05 năm kể từ ngày được cấp Giấy chứng nhận đăng ký đầu tư hoặc Quyết định chấp thuận chủ trương đầu tư hoặc thỏa thuận bằng văn bản với cơ quan nhà nước có thẩm quyền. Hình thức và nội dung chuyển giao công nghệ thực hiện theo quy định của pháp luật về chuyển giao công nghệ.
Chính sách mới về thuế sử dụng đất nông nghiệp
[1] Kéo dài thời hạn miễn thuế sử dụng đất nông nghiệp đến hết năm 2030
Tại Điều 4 Nghị định 292/2025/NĐ-CP, từ ngày 01/01/2026, thời hạn miễn thuế sử dụng đất nông nghiệp được kéo dài từ ngày 01/01/2026 đến hết ngày 31/12/2030.
Đối tượng được miễn thuế sử dụng đất nông nghiệp thực hiện theo quy định tại Điều 1 Nghị quyết 55/2010/QH12 ngày 24 tháng 11 năm 2010 của Quốc hội về miễn, giảm thuế sử dụng đất nông nghiệp (đã được sửa đổi, bổ sung một số điều theo Nghị quyết 28/2016/QH14 ngày 11 tháng 11 năm 2016 của Quốc hội), cụ thể như sau:
[2] Miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp phục vụ nghiên cứu, sản xuất thử nghiệm; diện tích đất trồng cây hàng năm theo quy định của pháp luật về đất đai; diện tích đất làm muối.
[3] Miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp được Nhà nước giao hoặc công nhận quyền sử dụng đất cho hộ nghèo.
Việc xác định hộ nghèo được căn cứ vào chuẩn hộ nghèo ban hành theo Nghị định của Chính phủ.
Trường hợp Ủy ban nhân dân các tỉnh, thành phố trực thuộc trung ương có quy định cụ thể chuẩn hộ nghèo theo quy định của pháp luật áp dụng tại địa phương thì căn cứ chuẩn hộ nghèo do Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương quy định để xác định hộ nghèo.
[4] Miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp cho các đối tượng sau:
+ Hộ gia đình, cá nhân được Nhà nước giao, công nhận quyền sử dụng đất để sản xuất nông nghiệp, nhận chuyển quyền sử dụng đất nông nghiệp (bao gồm cả nhận thừa kế, tặng cho quyền sử dụng đất nông nghiệp).
+ Hộ gia đình, cá nhân là thành viên hợp tác xã, liên hiệp hợp tác xã sản xuất nông nghiệp; hộ gia đình, cá nhân, cộng đồng dân cư đã nhận đất giao khoán ổn định của hợp tác xã, liên hiệp hợp tác xã, nông trường quốc doanh, lâm trường quốc doanh và hộ gia đình, cá nhân, cộng đồng dân cư nhận đất giao khoán ổn định của công ty nông, lâm nghiệp để sản xuất nông nghiệp theo quy định của pháp luật.
+ Hộ gia đình, cá nhân sản xuất nông nghiệp góp quyền sử dụng đất nông nghiệp của mình để thành lập hợp tác xã, liên hiệp hợp tác xã sản xuất nông nghiệp theo quy định của Luật Hợp tác xã 2023.
[5] Miễn thuế sử dụng đất nông nghiệp đối với diện tích đất nông nghiệp được Nhà nước giao cho tổ chức kinh tế, tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức xã hội - nghề nghiệp, đơn vị sự nghiệp và các đơn vị khác đang trực tiếp sử dụng đất để sản xuất nông nghiệp.
Đối với diện tích đất nông nghiệp mà Nhà nước giao cho tổ chức kinh tế, tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức xã hội - nghề nghiệp, đơn vị sự nghiệp và các đơn vị khác đang quản lý nhưng không trực tiếp sử dụng đất để sản xuất nông nghiệp mà giao cho tổ chức, cá nhân khác nhận thầu theo hợp đồng để sản xuất nông nghiệp thì thực hiện thu hồi đất theo quy định của Luật Đất đai 2024; trong thời gian Nhà nước chưa thu hồi đất thì phải nộp 100% thuế sử dụng đất nông nghiệp.
[3] Hạng đất tính thuế sử dụng đất nông nghiệp
Hạng đất tính thuế sử dụng đất nông nghiệp trên cơ sở hạng đất được xác định theo quy định tại Quyết định 326/TTg năm 1996 của Thủ tướng Chính phủ về việc phê chuẩn hạng đất tính thuế sử dụng đất nông nghiệp và Quyết định phê duyệt điều chỉnh hạng đất tính thuế sử dụng đất nông nghiệp của Thủ tướng Chính phủ (nếu có).
Nhóm chính sách mới về Giáo dục |
[1] Sử dụng bộ sách giáo khoa “Kết nối tri thức với cuộc sống” thống nhất trên toàn quốc từ năm học 2026-2027
Căn cứ theo Điều 1 Quyết định 3588/QĐ-BGDĐT năm 2025 Tải về có nêu:
Điều 1. Quyết định lựa chọn bộ sách giáo khoa “Kết nối tri thức với cuộc sống” làm bộ sách giáo khoa sử dụng thống nhất toàn quốc từ năm học 2026-2027 (danh mục sách giáo khoa kèm theo).
Như vậy, bộ sách giáo khoa ““Kết nối tri thức với cuộc sống” được lựa chọn để sử dụng thống nhất trên toàn quốc từ năm học 2026-2027.
[2] Bỏ bằng tốt nghiệp THCS
Căn cứ theo khoản 2 Điều 12 Luật Giáo dục 2019 được sửa đổi bởi khoản 3 Điều 1 Luật sửa đổi, bổ sung một số điều của Luật Giáo dục 2025 Tải về quy định như sau:
Điều 12. Văn bằng, chứng chỉ
1. Văn bằng của hệ thống giáo dục quốc dân là văn bản thể hiện dưới dạng giấy hoặc số được cấp cho người học khi tốt nghiệp trung học phổ thông; người học hoàn thành chương trình giáo dục, chương trình đào tạo và đạt chuẩn đầu ra của trình độ tương ứng trong giáo dục nghề nghiệp, giáo dục đại học theo quy định của Luật này.
2. Văn bằng của hệ thống giáo dục quốc dân gồm bằng tốt nghiệp trung học phổ thông, bằng trung học nghề, bằng trung cấp, bằng cao đẳng, bằng cử nhân, bằng thạc sĩ, bằng tiến sĩ, văn bằng chương trình đào tạo chuyên sâu của một số ngành, lĩnh vực đặc thù.
[...]
Căn cứ theo khoản 1 Điều 34 Luật Giáo dục 2019 được sửa đổi bởi khoản 9 Điều 1 Luật sửa đổi, bổ sung một số điều của Luật Giáo dục 2025 Tải về quy định như sau:
Điều 34. Xác nhận hoàn thành chương trình giáo dục tiểu học, trung học cơ sở, trung học phổ thông và cấp văn bằng tốt nghiệp trung học phổ thông
1. Học sinh học hết chương trình giáo dục tiểu học, chương trình giáo dục trung học cơ sở đủ điều kiện theo quy định của Bộ trưởng Bộ Giáo dục và Đào tạo thì được hiệu trưởng nhà trường xác nhận học bạ việc hoàn thành chương trình giáo dục tiểu học, chương trình giáo dục trung học cơ sở.
2. Học sinh học hết chương trình giáo dục trung học phổ thông đủ điều kiện theo quy định của Bộ trưởng Bộ Giáo dục và Đào tạo được dự thi, đạt yêu cầu được hiệu trưởng nhà trường cấp bằng tốt nghiệp trung học phổ thông.
Trường hợp học sinh không dự thi hoặc thi không đạt yêu cầu thì được hiệu trưởng nhà trường cấp giấy chứng nhận hoàn thành chương trình giáo dục phổ thông. Giấy chứng nhận hoàn thành chương trình giáo dục phổ thông được sử dụng để đăng ký dự thi lấy bằng tốt nghiệp trung học phổ thông khi người học có nhu cầu hoặc để theo học giáo dục nghề nghiệp và sử dụng trong trường hợp cụ thể theo quy định của pháp luật.
Như vậy, từ ngày 01/01/2026, sẽ bỏ bằng tốt nghiệp THCS.
Thay vào đó, học sinh học hết chương trình trung học cơ sở đủ điều kiện theo quy định của Bộ trưởng Bộ Giáo dục và Đào tạo thì được hiệu trưởng nhà trường xác nhận học bạ việc hoàn thành chương trình trung học cơ sở.
[3] Bổ sung mô hình trường trung học nghề
Căn cứ theo khoản 2 Điều 7 Luật Giáo dục nghề nghiệp 2025 Tải về có quy định như sau:
Điều 7. Cơ sở hoạt động giáo dục nghề nghiệp
1. Cơ sở hoạt động giáo dục nghề nghiệp gồm cơ sở giáo dục nghề nghiệp và cơ sở tham gia hoạt động giáo dục nghề nghiệp.
2. Cơ sở giáo dục nghề nghiệp gồm trường cao đẳng, trường trung cấp, trường trung học nghề; có sứ mạng đảo tạo nguồn nhận lực có kỹ năng nghề ở các trình độ giáo đục nghề nghiệp cho phát triển kinh tế - xã hội của đất nước theo quy định như sau:
a) Trường cao đẳng thực hiện chương trình đào tạo trình độ cao đẳng, chương trình đào tạo trình độ trung cấp, chương trình giáo dục trung học nghề, chương trình đào tạo trình độ sơ cấp vả các chương trình đào tạo nghề khác;
b) Trường trung cấp thực hiện chương trinh đảo tạo trình độ trung cấp, chương trình giáo dục trưng học nghề, chương trinh đào tạo trình độ sơ cấp và các chương trình đào tạo nghể khác;
c) Trường trung học nghề được tổ chức dưới các tên gọi khác nhau phủ hợp với lĩnh vực hoặc nhóm ngành, nghề đào tạo; thực hiện chương trình giáo dục trung học nghề, chương trình đào tạo trình độ sơ cấp và các chương trình đào tạo nghề khác.
[...]
Căn cứ theo khoản 1 Điều 5 Luật Giáo dục nghề nghiệp 2014 có quy định như sau:
Điều 5. Cơ sở giáo dục nghề nghiệp
1. Cơ sở giáo dục nghề nghiệp bao gồm:
a) Trung tâm giáo dục nghề nghiệp;
b) Trường trung cấp;
c) Trường cao đẳng.
[...]
Như vậy, từ ngày 01/01/2026, bổ sung mô hình trường trung học nghề vào hệ thống cơ sở giáo dục nghề nghiệp.
[4] Miễn học phí môn Giáo dục quốc phòng và an ninh
Căn cứ theo Điều 3 Nghị quyết 248/2025/QH15 quy định như sau:
Điều 3. Phát triển chương trình giáo dục
1. Bộ trưởng Bộ Giáo dục và Đào tạo quyết định một bộ sách giáo khoa giáo dục phổ thông sử dụng thống nhất toàn quốc, thực hiện từ năm học 2026 - 2027; đến năm 2030 hoàn thành việc cung cấp miễn phí sách giáo khoa cho học sinh; ưu tiên khu vực biên giới, hải đảo, vùng đồng bào dân tộc thiểu số và miền núi và vùng có điều kiện kinh tế - xã hội đặc biệt khó khăn.
Nhà nước bảo đảm nguồn lực để miễn học phí và giáo trình môn học Giáo dục quốc phòng và an ninh tại cơ sở giáo dục nghề nghiệp, giáo dục đại học theo lộ trình do Chính phủ quy định, phù hợp với khả năng cân đối ngân sách nhà nước, pháp luật có liên quan.
2. Cơ sở giáo dục được hợp tác với tổ chức khoa học và công nghệ, viện nghiên cứu, doanh nghiệp và các tổ chức khác để thực hiện chương trình giáo dục hoặc chương trình đào tạo gắn với nhu cầu thị trường lao động, nghiên cứu khoa học và đổi mới sáng tạo.
Như vậy, Nhà nước sẽ bảo đảm nguồn lực để miễn học phí và giáo trình môn Giáo dục quốc phòng và an ninh tại cơ sở giáo dục nghề nghiệp, giáo dục đại học theo lộ trình do Chính phủ quy định, phù hợp với khả năng cân đối ngân sách nhà nước, pháp luật có liên quan.
[5] Bỏ hội đồng đại học công lập, hội đồng trường của cơ sở giáo dục đại học công lập
Căn cứ theo khoản 1 Điều 46 Luật Giáo dục đại học 2025 quy định như sau:
Điều 46. Điều khoản chuyển tiếp
1. Kể từ ngày 01 tháng 01 năm 2026, hội đồng đại học công lập, hội đồng trường của cơ sở giáo dục đại học công lập kết thúc hoạt động và có trách nhiệm bàn giao toàn bộ hồ sơ, tài liệu có liên quan cho hiệu trưởng. Hiệu trưởng có trách nhiệm báo cáo kết quả tiếp nhận bàn giao với cơ quan quản lý trực tiếp hoặc báo cáo Bộ Giáo dục và Đào tạo đối với các cơ sở giáo dục đại học không có cơ quan quản lý trực tiếp trong thời gian 03 tháng kể từ ngày hội đồng trường kết thúc hoạt động.
2. Các văn bản do hội đồng đại học công lập và hội đồng trường của cơ sở giáo dục đại học công lập ban hành tiếp tục được áp dụng cho đến khi có văn bản thay thế hoặc bãi bỏ của cấp có thẩm quyền, nhưng không quá 12 tháng kể từ ngày 01 tháng 01 năm 2026, trừ các quyết định về nhân sự theo quy định tại khoản 3 Điều này.
3. Hiệu trưởng, phó giám đốc đại học quốc gia, phó hiệu trưởng cơ sở giáo dục đại học công lập đã được công nhận hoặc bổ nhiệm trước ngày 01 tháng 01 năm 2026 thực hiện theo quy định sau đây:
a) Đối với trường hợp quyết định công nhận hoặc bổ nhiệm có thời hạn kết thúc sau ngày 31 tháng 12 năm 2025, hiệu trưởng, phó giám đốc đại học quốc gia, phó hiệu trưởng tiếp tục thực hiện chức trách, nhiệm vụ cho đến khi cơ quan quản lý trực tiếp có quyết định về nhân sự. Trong thời gian 06 tháng kể từ ngày 01 tháng 01 năm 2026, cơ quan quản lý trực tiếp hoàn thành việc bổ nhiệm hiệu trưởng, phó giám đốc đại học quốc gia, phó hiệu trưởng cơ sở giáo dục đại học theo quy định của pháp luật;
b) Đối với trường hợp quyết định công nhận hoặc bổ nhiệm có thời hạn kết thúc trước ngày 01 tháng 01 năm 2026, cơ quan quản lý trực tiếp thực hiện quy trình bổ nhiệm hiệu trưởng, phó giám đốc đại học quốc gia, phó hiệu trưởng theo quy định của pháp luật.
[...]
Như vậy, từ ngày 01/01/2026, sẽ bỏ hội đồng đại học công lập, hội đồng trường của cơ sở giáo dục đại học công lập.
Khi kết thúc hoạt động, hội đồng đại học công lập, hội đồng trường của cơ sở giáo dục đại học công lập có trách nhiệm bàn giao toàn bộ hồ sơ, tài liệu có liên quan cho hiệu trưởng.
[6] Bỏ hội đồng trường của nhà trẻ, trường mẫu giáo, trường mầm non và cơ sở giáo dục phổ thông công lập
Căn cứ theo điểm b khoản 3 Điều 2 Luật sửa đổi, bổ sung một số điều của Luật Giáo dục 2025 Tải về quy định như sau:
Điều 2. Điều khoản thi hành
[...]
3. Quy định chuyển tiếp:
[...]
b) Kể từ ngày 01 tháng 01 năm 2026, hội đồng trường của nhà trẻ, trường mẫu giáo, trường mầm non và cơ sở giáo dục phổ thông công lập kết thúc hoạt động, có trách nhiệm bàn giao toàn bộ hồ sơ, tài liệu liên quan cho hiệu trưởng; hiệu trưởng có trách nhiệm thông báo cho cơ quan quản lý trực tiếp trong thời gian 06 tháng kể từ thời điểm kết thúc hoạt động;
[...]
Như vậy, từ ngày 01/01/2026, sẽ bỏ hội đồng trường của nhà trẻ, trường mẫu giáo, trường mầm non và cơ sở giáo dục phổ thông công lập.
Khi kết thúc hoạt động, hội đồng trường của nhà trẻ, trường mẫu giáo, trường mầm non và cơ sở giáo dục phổ thông công lập có trách nhiệm bàn giao toàn bộ hồ sơ, tài liệu liên quan cho hiệu trưởng; hiệu trưởng có trách nhiệm thông báo cho cơ quan quản lý trực tiếp trong thời gian 06 tháng kể từ thời điểm kết thúc hoạt động.
[7] Bỏ hội đồng trường của cơ sở giáo dục nghề nghiệp công lập
Căn cứ theo khoản 9 Điều 45 Luật Giáo dục nghề nghiệp 2025 quy định như sau:
Điều 45. Điều khoản chuyển tiếp
[...]
9. Hội đồng trường của cơ sở giáo dục nghề nghiệp công lập kết thúc hoạt động, có trách nhiệm bản giao toàn bộ hồ sơ, tài liệu có liên quan cho hiệu trưởng và hiệu trường báo cáo cơ quan quản lý trực tiếp (báo cáo Bộ Giáo dục và Đào tạo đối với các cơ sở giáo dục nghề nghiệp không có cơ quan quản lý trực tiếp) trong thời hạn 06 tháng kể từ ngày 01 tháng 01 năm 2026.
Như vậy, từ ngày 01/01/2026, sẽ bỏ hội đồng trường của cơ sở giáo dục nghề nghiệp công lập.
Khi kết thúc hoạt động, hội đồng trường của cơ sở giáo dục nghề nghiệp công lập có trách nhiệm bản giao toàn bộ hồ sơ, tài liệu có liên quan cho hiệu trưởng và hiệu trường báo cáo cơ quan quản lý trực tiếp (báo cáo Bộ Giáo dục và Đào tạo đối với các cơ sở giáo dục nghề nghiệp không có cơ quan quản lý trực tiếp) trong thời hạn 06 tháng kể từ ngày 01 tháng 01 năm 2026.
[8] Giám đốc Sở Giáo dục và Đào tạo có thẩm quyền tuyển dụng, điều động, thuyên chuyển giáo viên
Căn cứ theo điểm a khoản 1 Điều 2 Nghị quyết 248/2025/QH15, từ ngày 01/01/2026, Giám đốc Sở Giáo dục và Đào tạo được trao thẩm quyền:
- Tuyển dụng, tiếp nhận đối với nhà giáo, cán bộ quản lý cơ sở giáo dục và nhân viên trong cơ sở giáo dục mầm non, giáo dục phổ thông, giáo dục thường xuyên, trường chuyên biệt và trường trung học nghề công lập (sau đây gọi là cơ sở giáo dục công lập) trên địa bàn tỉnh;
- Thực hiện thẩm quyền điều động, thuyên chuyển, biệt phái, bổ nhiệm, thay đổi vị trí việc làm đối với nhà giáo, cán bộ quản lý cơ sở giáo dục và nhân viên trong cơ sở giáo dục công lập thuộc thẩm quyền quản lý và đối với cơ sở giáo dục công lập liên quan đến phạm vi từ 02 đơn vị hành chính cấp xã trở lên trên địa bàn tỉnh.
Tổng hợp chính sách mới có hiệu lực từ 1 1 2026 chi tiết thế nào? (Hình từ Internet)
Bộ trưởng Bộ Tư pháp có trách nhiệm gì trong công tác kiểm tra, xử lý văn bản quy phạm pháp luật?
Căn cứ theo khoản 2 Điều 58 Nghị định 79/2025/NĐ-CP được sửa đổi bởi khoản 19 Điều 2 Nghị định 187/2025/NĐ-CP, trách nhiệm của Bộ trưởng Bộ Tư pháp trong công tác kiểm tra, xử lý văn bản quy phạm pháp luật được quy định như sau:
- Giúp Chính phủ thống nhất quản lý nhà nước về công tác kiểm tra, xử lý văn bản trong phạm vi toàn quốc;
- Đôn đốc, chỉ đạo, kiểm tra việc thực hiện công tác kiểm tra, xử lý văn bản của các bộ, cơ quan ngang bộ, chính quyền địa phương;
- Hướng dẫn, bồi dưỡng kỹ năng, nghiệp vụ kiểm tra, xử lý văn bản trong phạm vi toàn quốc; tổ chức và quản lý đội ngũ cộng tác viên kiểm tra văn bản;
- Sơ kết, tổng kết về công tác kiểm tra, xử lý văn bản.
Ủy ban nhân dân các cấp có trách nhiệm gì trong công tác kiểm tra, xử lý văn bản quy phạm pháp luật?
Căn cứ theo khoản 3 Điều 58 Nghị định 79/2025/NĐ-CP được sửa đổi bởi khoản 19 Điều 2 Nghị định 187/2025/NĐ-CP, trách nhiệm của Ủy ban nhân dân các cấp trong công tác kiểm tra, xử lý văn bản quy phạm pháp luật được quy định như sau:
- Đôn đốc, chỉ đạo, kiểm tra việc thực hiện công tác kiểm tra, xử lý văn bản ở địa phương;
- Hướng dẫn, bồi dưỡng kỹ năng, nghiệp vụ kiểm tra, xử lý văn bản; tổ chức và quản lý đội ngũ cộng tác viên kiểm tra văn bản tại địa phương;
- Sơ kết, tổng kết về công tác kiểm tra, xử lý văn bản của địa phương.
* Trên đây là Tổng hợp chính sách mới có hiệu lực từ 1 1 2026 chi tiết thế nào?

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];