Tiểu mục 1003 là gì?
Tiểu mục 1001 trong thuế căn cứ theo Phụ lục 3 Danh mục mã mục, tiểu mục ban hành kèm theo Thông tư 324/2016/TT-BTC được bổ sung bởi điểm p khoản 4, khoản 5 Điều 1 Thông tư 93/2019/TT-BTC, điểm f khoản 6 Điều 1 Thông tư 84/2024/TT-BTC, quy định tiểu mục thuế thu nhập cá nhân như sau:
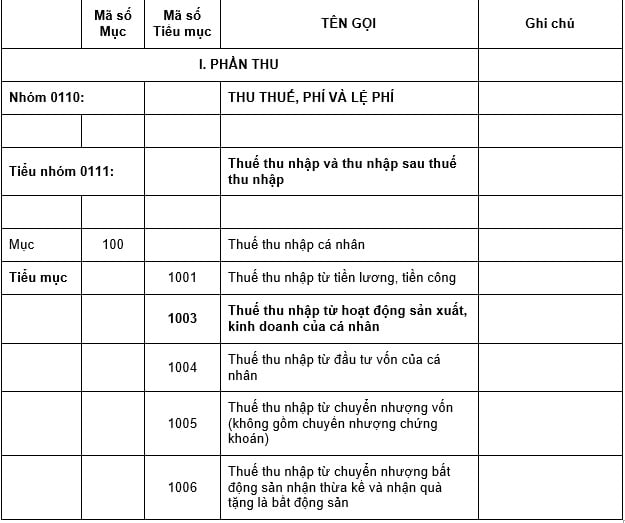
Theo đó, tiểu mục 1003 là mã tiểu mục về thuế thu nhập từ hoạt động sản xuất, kinh doanh của cá nhân.
* Trên đây là thông tin Tiểu mục 1003 là gì?

Tiểu mục 1003 là gì? Doanh thu tính thuế đối với cá nhân kinh doanh được xác định gồm những khoản tiền nào? (Hình từ Internet)
Doanh thu tính thuế đối với cá nhân kinh doanh được xác định gồm những khoản tiền nào?
Căn cứ theo khoản 2 Điều 10 Luật Thuế thu nhập cá nhân 2007 được sửa đổi bởi khoản 4 Điều 2 Luật sửa đổi các Luật về thuế 2014 quy định về thuế đối với cá nhân kinh doanh như sau:
Điều 10. Thuế đối với cá nhân kinh doanh
1. Cá nhân kinh doanh nộp thuế thu nhập cá nhân theo tỷ lệ trên doanh thu đối với từng lĩnh vực, ngành nghề sản xuất, kinh doanh.
2. Doanh thu là toàn bộ tiền bán hàng, tiền gia công, tiền hoa hồng, tiền cung ứng dịch vụ phát sinh trong kỳ tính thuế từ các hoạt động sản xuất, kinh doanh hàng hoá, dịch vụ.
Trường hợp cá nhân kinh doanh không xác định được doanh thu thì cơ quan thuế có thẩm quyền ấn định doanh thu theo quy định của pháp luật về quản lý thuế.
3. Thuế suất:
a) Phân phối, cung cấp hàng hoá: 0,5%;
b) Dịch vụ, xây dựng không bao thầu nguyên vật liệu: 2% .
Riêng hoạt động cho thuê tài sản, đại lý bảo hiểm, đại lý xổ số, đại lý bán hàng đa cấp: 5%;
c) Sản xuất, vận tải, dịch vụ có gắn với hàng hoá, xây dựng có bao thầu nguyên vật liệu: 1,5%;
d) Hoạt động kinh doanh khác: 1%.
Theo đó, doanh thu tính thuế đối với cá nhân kinh doanh được xác định là toàn bộ tiền bán hàng, tiền gia công, tiền hoa hồng, tiền cung ứng dịch vụ phát sinh trong kỳ tính thuế từ các hoạt động sản xuất, kinh doanh hàng hoá, dịch vụ.
Trường hợp cá nhân kinh doanh không xác định được doanh thu thì cơ quan thuế có thẩm quyền ấn định doanh thu theo quy định của pháp luật về quản lý thuế.
Thuế suất thuế thu nhập cá nhân đối với thu nhập từ kinh doanh của cá nhân không cư trú là bao nhiêu?
Căn cứ theo khoản 2 Điều 17 Thông tư 111/2013/TT-BTC quy định đối với thu nhập từ kinh doanh như sau:
Điều 17. Đối với thu nhập từ kinh doanh
Thuế thu nhập cá nhân đối với thu nhập từ kinh doanh của cá nhân không cư trú được xác định bằng doanh thu từ hoạt động sản xuất, kinh doanh nhân (×) với thuế suất.
1. Doanh thu:
Doanh thu từ hoạt động kinh doanh của cá nhân không cư trú được xác định như doanh thu làm căn cứ tính thuế từ hoạt động kinh doanh của cá nhân cư trú theo hướng dẫn tại khoản 1, Điều 8 Thông tư này.
Thuế suất thuế thu nhập cá nhân đối với thu nhập từ kinh doanh của cá nhân không cư trú quy định đối với từng lĩnh vực, ngành nghề sản xuất, kinh doanh như sau:
a) 1% đối với hoạt động kinh doanh hàng hóa.
b) 5% đối với hoạt động kinh doanh dịch vụ.
c) 2% đối với hoạt động sản xuất, xây dựng, vận tải và hoạt động kinh doanh khác.
Trường hợp cá nhân không cư trú có doanh thu từ nhiều lĩnh vực, ngành nghề sản xuất, kinh doanh khác nhau nhưng không tách riêng được doanh thu của từng lĩnh vực, ngành nghề thì thuế suất thuế thu nhập cá nhân được áp dụng theo mức thuế suất cao nhất đối với lĩnh vực, ngành nghề thực tế hoạt động trên toàn bộ doanh thu.
Theo đó, thuế suất thuế thu nhập cá nhân đối với thu nhập từ kinh doanh của cá nhân không cư trú quy định đối với từng lĩnh vực, ngành nghề sản xuất, kinh doanh như sau:
- 1% đối với hoạt động kinh doanh hàng hóa.
- 5% đối với hoạt động kinh doanh dịch vụ.
- 2% đối với hoạt động sản xuất, xây dựng, vận tải và hoạt động kinh doanh khác.
Trường hợp cá nhân không cư trú có doanh thu từ nhiều lĩnh vực, ngành nghề sản xuất, kinh doanh khác nhau nhưng không tách riêng được doanh thu của từng lĩnh vực, ngành nghề thì thuế suất thuế thu nhập cá nhân được áp dụng theo mức thuế suất cao nhất đối với lĩnh vực, ngành nghề thực tế hoạt động trên toàn bộ doanh thu.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];