Tiền học phí cho con người nước ngoài đến bậc nào được miễn thuế TNCN?
Tại Điều 8 Nghị định 253/2026/NĐ-CP có quy định về thu nhập từ tiền lương tiền công như sau:
Điều 8. Thu nhập từ tiền lương, tiền công
Thu nhập từ tiền lương, tiền công quy định tại khoản 2 Điều 3 của Luật Thuế thu nhập cá nhân bao gồm:
[...]
4. Các khoản thu nhập không mang tính chất tiền lương, tiền công không tính vào thu nhập chịu thuế thu nhập cá nhân bao gồm:
[...]
c) Khoản tiền nhận được theo chế độ liên quan đến sử dụng phương tiện đi lại trong cơ quan nhà nước, đơn vị sự nghiệp công lập, tổ chức Đảng, đoàn thể; phương tiện phục vụ đưa đón người lao động từ nơi ở đến nơi làm việc và ngược lại theo quy chế của đơn vị;
d) Khoản tiền nhận được theo chế độ nhà ở công vụ theo quy định của pháp luật;
đ) Các khoản nhận được ngoài tiền lương, tiền công do tham gia, phục vụ hoạt động Đảng, đoàn, Quốc hội hoặc xây dựng, tham gia ý kiến, thẩm định, thẩm tra các văn bản pháp luật, Nghị quyết, các báo cáo chính trị; tham gia các đoàn kiểm tra, giám sát; tiếp xúc cử tri, tiếp công dân; trang phục và các công việc khác có liên quan đến phục vụ trực tiếp hoạt động của Văn phòng Quốc hội, Hội đồng dân tộc và các Ủy ban của Quốc hội, các Đoàn đại biểu Quốc hội, Văn phòng Trung ương và các Ban của Đảng, Văn phòng Thành ủy, Tỉnh ủy và các Ban của Thành ủy, Tỉnh ủy;
e) Khoản tiền mua vé máy bay do người sử dụng lao động trả thay (hoặc thanh toán) cho người lao động là người nước ngoài, người lao động là người Việt Nam làm việc ở nước ngoài về phép mỗi năm một lần từ Việt Nam đến quốc gia người nước ngoài mang quốc tịch hoặc quốc gia nơi gia đình người nước ngoài sinh sống và ngược lại, quốc gia nơi người Việt Nam đang làm việc về Việt Nam và ngược lại;
g) Khoản tiền học phí cho con của người lao động nước ngoài học tại Việt Nam, con của người lao động Việt Nam đang làm việc ở nước ngoài học tại nước ngoài theo bậc học từ mầm non đến trung học phổ thông do người sử dụng lao động trả thay (hoặc thanh toán) cho người lao động;
h) Khoản tiền do người sử dụng lao động mua cho người lao động sản phẩm bảo hiểm không bắt buộc và không có tích lũy về phí bảo hiểm, bao gồm cả các sản phẩm sức khỏe, bảo hiểm tử kỳ (không bao gồm sản phẩm bảo hiểm tử kỳ có hoàn phí) mà người tham gia bảo hiểm không nhận được tiền phí tích lũy từ việc tham gia bảo hiểm, ngoài khoản tiền bảo hiểm hoặc bồi thường theo thỏa thuận tại hợp đồng bảo hiểm do doanh nghiệp bảo hiểm trả.
Trường hợp mua bảo hiểm không bắt buộc và không có tích lũy về phí bảo hiểm của các doanh nghiệp bảo hiểm không thành lập và hoạt động theo pháp luật Việt Nam nhưng được phép bán bảo hiểm tại Việt Nam thì cũng không tính vào thu nhập chịu thuế thu nhập cá nhân quy định tại điểm này;
i) Khoản chi do người sử dụng lao động trả thay tiền đào tạo nâng cao trình độ, tay nghề cho người lao động phù hợp với công việc chuyên môn, nghiệp vụ của người lao động hoặc theo kế hoạch của người sử dụng lao động;
k) Các khoản thanh toán mà người sử dụng lao động trả cho nhà cung cấp hoặc cho người lao động để phục vụ việc điều động, luân chuyển, đi công tác của người lao động theo quy định tại quyết định hoặc văn bản điều động, luân chuyển, cử người lao động đi công tác, quy chế tài chính hoặc quy chế nội bộ hoặc hợp đồng lao động hoặc thỏa ước lao động và có hóa đơn, chứng từ theo quy định;
[...]
Như vậy, khoản tiền học phí cho con người nước ngoài học tại Việt Nam, con của người lao động Việt Nam đang làm việc ở nước ngoài học tại nước ngoài theo bậc học từ mầm non đến THPT do công ty trả thay (hoặc thanh toán) thì không tính thuế TNCN.
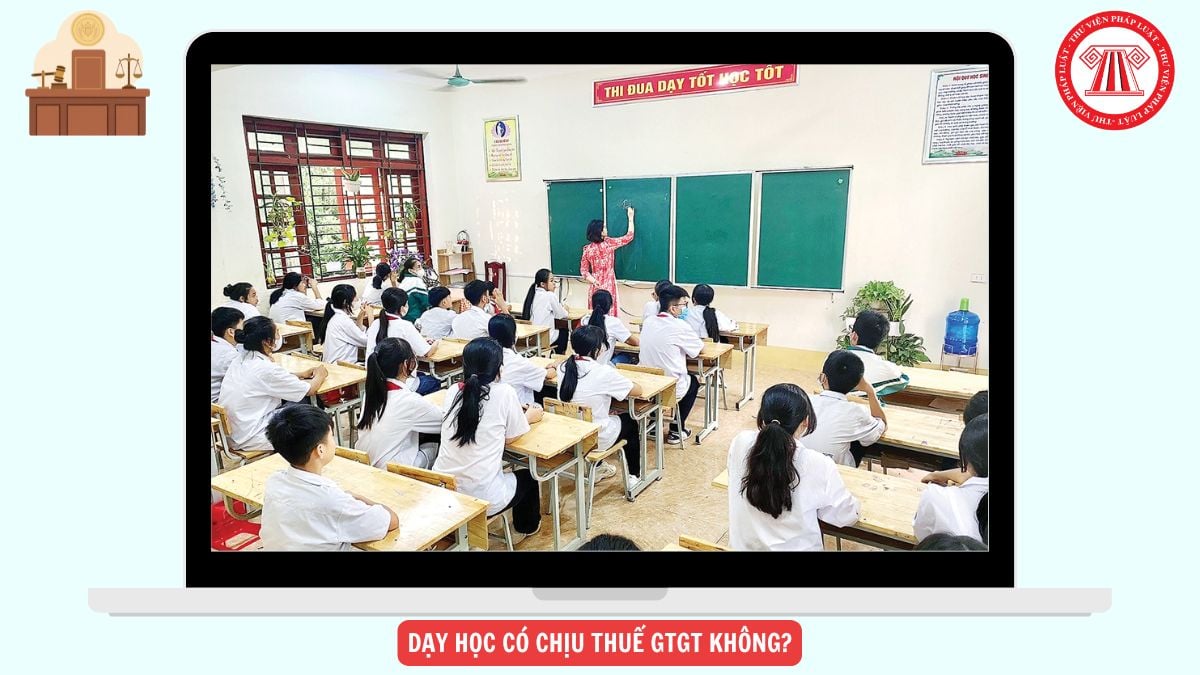
Tiền học phí cho con người nước ngoài đến bậc nào được miễn thuế TNCN? (Hình từ Internet)
Người nộp thuế TNCN là cá nhân cư trú phải có nơi ở như thế nào?
Tại Điều 2 Luật Thuế thu nhập cá nhân 2025 có quy định về người nộp thuế TNCN như sau:
Điều 2. Người nộp thuế
1. Người nộp thuế thu nhập cá nhân là cá nhân cư trú có thu nhập chịu thuế quy định tại Điều 3 của Luật này phát sinh trong và ngoài lãnh thổ Việt Nam và cá nhân không cư trú có thu nhập chịu thuế quy định tại Điều 3 của Luật này phát sinh trong lãnh thổ Việt Nam.
2. Cá nhân cư trú là người đáp ứng một trong các điều kiện sau đây:
a) Có mặt tại Việt Nam từ 183 ngày trở lên tính trong 01 năm dương lịch hoặc tính theo 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam;
b) Có nơi ở thường xuyên tại Việt Nam, bao gồm có nơi ở đăng ký thường trú hoặc có nhà thuê để ở tại Việt Nam theo hợp đồng thuê có thời hạn.
3. Cá nhân không cư trú là người không đáp ứng điều kiện quy định tại khoản 2 Điều này.
4. Chính phủ quy định chi tiết Điều này.
Như vậy, người nộp thuế TNCN là cá nhân cư trú phải có nơi ở thường xuyên tại Việt Nam, bao gồm có nơi ở đăng ký thường trú hoặc có nhà thuê để ở tại Việt Nam theo hợp đồng thuê có thời hạn.
Khoản thu nhập có tính chất tiền lương tiền công có chịu thuế TNCN không?
Tại Điều 3 Luật Thuế thu nhập cá nhân 2025 có quy định về thu nhập chịu thuế TNCN như sau:
Điều 3. Thu nhập chịu thuế
Thu nhập chịu thuế thu nhập cá nhân gồm các loại thu nhập sau đây, trừ thu nhập được miễn thuế quy định tại Điều 4 của Luật này:
1. Thu nhập từ kinh doanh, bao gồm:
a) Thu nhập từ hoạt động sản xuất, kinh doanh hàng hoá, dịch vụ;
b) Thu nhập từ hoạt động hành nghề độc lập của cá nhân có giấy phép hoặc chứng chỉ hành nghề theo quy định của pháp luật;
c) Thu nhập từ hoạt động đại lý, môi giới, hợp tác kinh doanh với tổ chức;
d) Thu nhập từ hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số.
2. Thu nhập từ tiền lương, tiền công, bao gồm:
a) Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công;
b) Tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền dưới mọi hình thức;
[...]
Như vậy, khoản thu nhập có tính chất tiền lương tiền công là khoản thu nhập chịu thuế TNCN.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];