Thuế suất thuế GTGT của đồ chơi cho trẻ em 2026 là bao nhiêu?
Tại Điều 19 Nghị định 181/2025/NĐ-CP có quy định về thuế suất thuế GTGT 5% như sau:
Điều 19. Mức thuế suất 5%
Mức thuế suất 5% áp dụng đối với hàng hóa, dịch vụ quy định tại khoản 2 Điều 9 Luật Thuế giá trị gia tăng. Một số trường hợp được quy định chi tiết như sau:
1. Phân bón, quặng để sản xuất phân bón, thuốc bảo vệ thực vật và chất kích thích tăng trưởng vật nuôi theo quy định của pháp luật, trong đó: quặng để sản xuất phân bón là các quặng làm nguyên liệu để sản xuất phân bón như quặng Apatít dùng để sản xuất các loại phân bón chứa lân, đất bùn làm phân vi sinh; thuốc bảo vệ thực vật thực hiện theo quy định của pháp luật về bảo vệ và kiểm dịch thực vật.
2. Dịch vụ đào đắp, nạo vét kênh, mương, ao hồ phục vụ sản xuất nông nghiệp; nuôi trồng, chăm sóc, phòng trừ sâu bệnh cho cây trồng; sơ chế, bảo quản sản phẩm nông nghiệp. Trong đó, sơ chế, bảo quản các sản phẩm nông nghiệp bao gồm các dịch vụ: làm sạch, phơi, sấy khô, bóc vỏ, xay xát, xay vỡ mảnh, nghiền vỡ mảnh, xay bỏ vỏ, xát bỏ vỏ, tách hạt, tách cọng, cắt, xay, đánh bóng hạt, hồ hạt, chia tách ra từng phần, bỏ xương, băm, lột da, nghiền, cán mỏng, ướp muối, đóng hộp kín khí, bảo quản lạnh (ướp lạnh, đông lạnh), bảo quản bằng khí sunfuro, bảo quản theo phương thức cho hóa chất để tránh thối rữa, ngâm trong dung dịch lưu huỳnh hoặc ngâm trong dung dịch bảo quản khác và các hình thức bảo quản thông thường khác.
3. Sản phẩm cây trồng, rừng trồng (trừ gỗ, măng), chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường, trừ sản phẩm quy định tại khoản 1 Điều 4 của Nghị định này.
4. Mủ cao su dạng mủ cờ rếp, mủ tờ, mủ bún, mủ cốm; lưới, dây giềng và sợi để đan lưới đánh cá. Trong đó, lưới, dây giềng và sợi để đan lưới đánh cá bao gồm các loại lưới đánh cá, các loại sợi, dây giềng loại chuyên dùng để đan lưới đánh cá không phân biệt nguyên liệu sản xuất.
[...]
8. Hoạt động nghệ thuật biểu diễn truyền thống, dân gian là các hoạt động nghệ thuật biểu diễn, nghệ thuật trình diễn dân gian theo quy định pháp luật về nghệ thuật biểu diễn và di sản văn hóa.
9. Đồ chơi cho trẻ em; sách các loại, trừ sách quy định tại khoản 8 Điều 4 của Nghị định này.
Như vậy, thuế suất thuế GTGT của đồ chơi cho trẻ em là 5%.
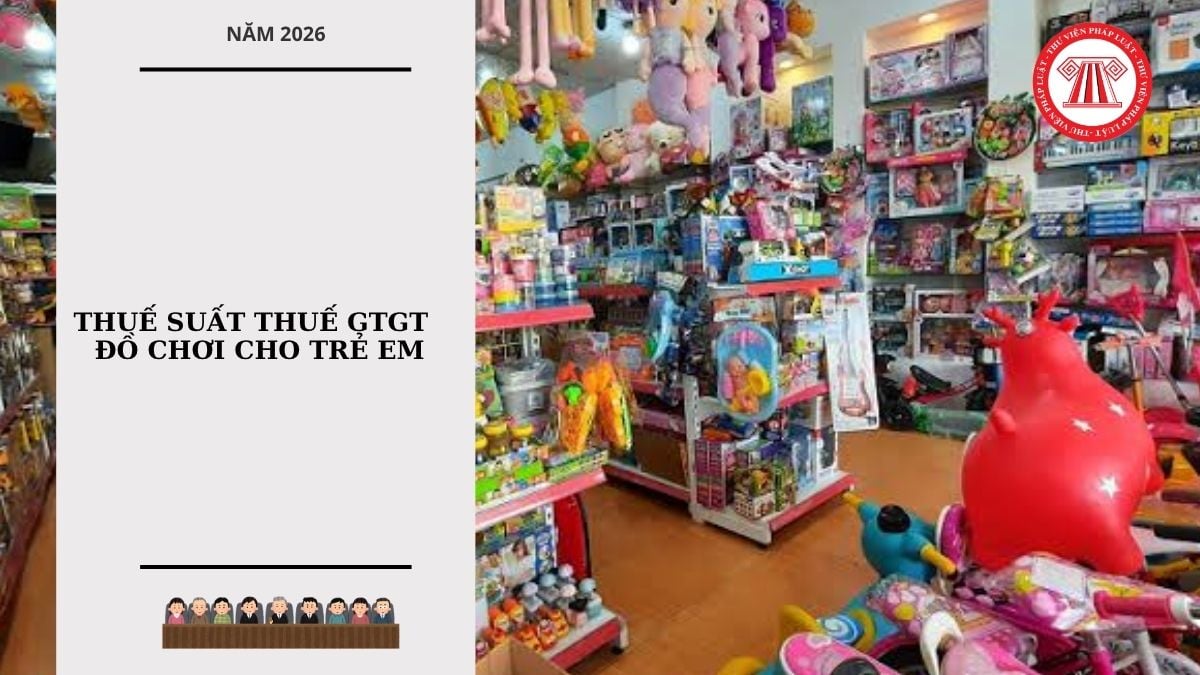
Thuế suất thuế GTGT của đồ chơi cho trẻ em 2026 là bao nhiêu? (Hình từ Internet)
Doanh thu tính thuế GTGT theo phương pháp tính trực tiếp được xác định như thế nào?
Tại Điều 12 Luật Thuế giá trị gia tăng 2024 có quy định về phương pháp tính trực tiếp như sau:
Điều 12. Phương pháp tính trực tiếp
1. Số thuế giá trị gia tăng phải nộp theo phương pháp tính trực tiếp trên giá trị gia tăng bằng giá trị gia tăng nhân với thuế suất thuế giá trị gia tăng áp dụng đối với hoạt động mua, bán, chế tác vàng, bạc, đá quý.
Giá trị gia tăng của hoạt động mua, bán, chế tác vàng, bạc, đá quý được xác định bằng giá thanh toán của vàng, bạc, đá quý bán ra trừ giá thanh toán của vàng, bạc, đá quý mua vào tương ứng.
Trường hợp cơ sở kinh doanh có hoạt động mua, bán, chế tác vàng, bạc, đá quý thì cơ sở kinh doanh phải hạch toán riêng hoạt động này để nộp thuế theo phương pháp tính trực tiếp trên giá trị gia tăng.
[...]
2. Số thuế giá trị gia tăng phải nộp theo phương pháp tính trực tiếp theo doanh thu bằng tỷ lệ % nhân với doanh thu áp dụng như sau:
[...]
c) Doanh thu để tính thuế giá trị gia tăng là tổng số tiền bán hàng hóa, dịch vụ ghi trên hóa đơn bán hàng, bao gồm các khoản phụ thu và phí thu thêm mà cơ sở kinh doanh được hưởng.
[...]
Như vậy, doanh thu tính thuế GTGT theo phương pháp trực tiếp là tổng số tiền bán hàng hóa, dịch vụ ghi trên hóa đơn bán hàng, bao gồm các khoản phụ thu và phí thu thêm mà cơ sở kinh doanh được hưởng.
Thời điểm xác định thuế GTGT đối với hàng hóa là khi nào?
Tại khoản 1 Điều 8 Luật Thuế giá trị gia tăng 2024 quy định về thời điểm xác định thuế giá trị gia tăng như sau:
Điều 8. Thời điểm xác định thuế giá trị gia tăng
1. Thời điểm xác định thuế giá trị gia tăng được quy định như sau:
a) Đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua hoặc thời điểm lập hóa đơn, không phân biệt đã thu được tiền hay chưa thu được tiền;
b) Đối với dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ hoặc thời điểm lập hóa đơn cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa thu được tiền.
2. Thời điểm xác định thuế giá trị gia tăng đối với hàng hóa, dịch vụ sau đây do Chính phủ quy định:
a) Hàng hóa xuất khẩu, hàng hóa nhập khẩu;
b) Dịch vụ viễn thông;
c) Dịch vụ kinh doanh bảo hiểm;
d) Hoạt động cung cấp điện, hoạt động sản xuất điện, nước sạch;
đ) Hoạt động kinh doanh bất động sản;
e) Hoạt động xây dựng, lắp đặt và hoạt động dầu khí.
Như vậy, thời điểm xác định thuế GTGT đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua hoặc thời điểm lập hóa đơn, không phân biệt đã thu được tiền hay chưa thu được tiền.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];