- Thông tư 125/2026/TT-BTC sửa đổi quy định về giá dịch vụ và đặc điểm kinh tế - kỹ thuật trong lĩnh vực chứng khoán gồm những nội dung nào?
- Nguyên tắc áp dụng quy định về chỉ tiêu an toàn tài chính và biện pháp xử lý đối với tổ chức kinh doanh chứng khoán không đáp ứng chỉ tiêu an toàn tài chính ra sao?
- Đối tượng công bố thông tin trên thị trường chứng khoán bao gồm những ai?
Thông tư 125/2026/TT-BTC sửa đổi quy định về giá dịch vụ và đặc điểm kinh tế - kỹ thuật trong lĩnh vực chứng khoán gồm những nội dung nào?
Ngày 22/8/2026 Bộ Tài chính đã ban hành Thông tư 125/2026/TT-BTC về Sửa đổi, bổ sung một số điều của Thông tư 83/2024/TT-BTC ngày 26 tháng 11 năm 2024 của Bộ trưởng Bộ Tài chính hướng dẫn cơ chế, chính sách về giá dịch vụ trong lĩnh vực chứng khoán do Nhà nước định giá áp dụng tại Sở Giao dịch Chứng khoán Việt Nam và các công ty con, Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam và Thông tư 34/2026/TT-BTC ngày 30 tháng 3 năm 2026 của Bộ trưởng Bộ Tài chính quy định đặc điểm kinh tế - kỹ thuật của dịch vụ trong lĩnh vực chứng khoán của Sở Giao dịch Chứng khoán Việt Nam và công ty con, Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam và công ty con do Nhà nước định giá.
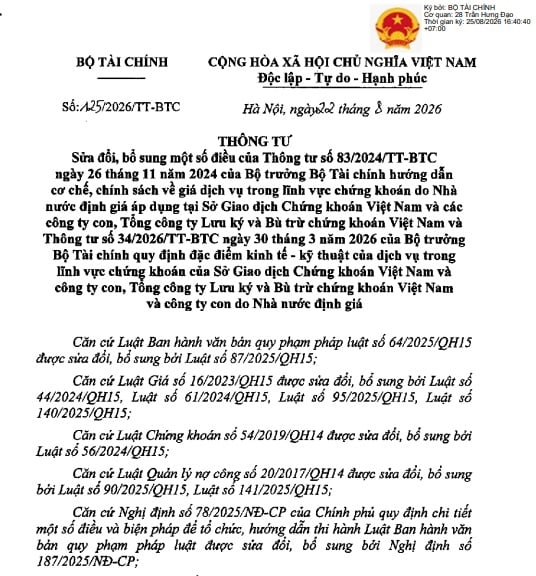
Theo đó, Thông tư 125/2026/TT-BTC sửa đổi, bổ sung cụ thể như sau:
Sửa đổi, bổ sung một số điều, Phụ lục I, Phụ lục II của Thông tư 83/2024/TT-BTC ngày 26 tháng 11 năm 2024 của Bộ trưởng Bộ Tài chính hướng dẫn cơ chế, chính sách về giá dịch vụ trong lĩnh vực chứng khoán do Nhà nước định giá áp dụng tại Sở Giao dịch Chứng khoán Việt Nam và các công ty con, Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam.
Sửa đổi, bồ sung Phụ lục của Thông tư 34/2026/TT-BTC ngày 30 tháng 3 năm 2026 của Bộ trưởng Bộ Tài chính quy định đặc điểm kinh tế - kỹ thuật của dịch vụ trong lĩnh vực chứng khoán của Sở Giao dịch Chứng khoán Việt Nam và công ty con, Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam và công ty con do Nhà nước định giá
Thông tư 125/2026/TT-BTC có hiệu lực từ 6/10/2026.
Thông tư 125 2026 TT BTC sửa đổi quy định về giá dịch vụ và đặc điểm kinh tế - kỹ thuật trong lĩnh vực chứng khoán gồm những nội dung nào? (Hình từ Internet)
Nguyên tắc áp dụng quy định về chỉ tiêu an toàn tài chính và biện pháp xử lý đối với tổ chức kinh doanh chứng khoán không đáp ứng chỉ tiêu an toàn tài chính ra sao?
Căn cứ tại Điều 3 Thông tư 91/2020/TT-BTC quy định về Nguyên tắc áp dụng quy định về chỉ tiêu an toàn tài chính và biện pháp xử lý đối với tổ chức kinh doanh chứng khoán không đáp ứng chỉ tiêu an toàn tài chính như sau:
[1] Tổ chức kinh doanh chứng khoán có trách nhiệm tính toán các chỉ tiêu an toàn tài chính và chịu trách nhiệm về tính chính xác của kết quả tính toán.
[2] Các chỉ tiêu tài sản và nguồn vốn sử dụng để tính giá trị vốn khả dụng và các giá trị rủi ro phải được cập nhật tới thời điểm tính toán.
[3] Tổ chức kinh doanh chứng khoán không phải tính giá trị các loại rủi ro đối với các chỉ tiêu tài sản đã giảm trừ khỏi vốn khả dụng theo quy định tại Điều 5, Điều 6 Thông tư 91/2020/TT-BTC.
[4] Đối với tổ chức kinh doanh chứng khoán có công ty con, tổ chức kinh doanh chứng khoán tính toán các chỉ tiêu an toàn tài chính dựa trên các khoản mục tài chính riêng của tổ chức kinh doanh chứng khoán.
[5] Báo cáo tỷ lệ an toàn tài chính tại ngày 30 tháng 6 phải được soát xét bởi tổ chức kiểm toán được chấp thuận theo các chuẩn mực kiểm toán Việt Nam về hợp đồng dịch vụ soát xét. Báo cáo tỷ lệ an toàn tài chính tại ngày 31 tháng 12 và báo cáo tỷ lệ an toàn tài chính dùng để chứng minh tổ chức kinh doanh chứng khoán đủ điều kiện đưa ra khỏi tình trạng cảnh báo, kiểm soát, kiểm soát đặc biệt phải được kiểm toán bởi tổ chức kiểm toán được chấp thuận theo chuẩn mực kiểm toán Việt Nam về lưu ý khi kiểm toán báo cáo tài chính được lập theo khuôn khổ về lập và trình bày báo cáo tài chính cho mục đích đặc biệt và các chuẩn mực kiểm toán khác có liên quan.
[6] Tổ chức kinh doanh chứng khoán phải thiết lập hệ thống thông tin và kiểm soát nội bộ để ghi chép, theo dõi và cập nhật đầy đủ những thông tin tài chính, thông tin chi tiết phục vụ cho việc lập và soát xét, kiểm toán các báo cáo tỷ lệ an toàn tài chính. Ban Giám đốc (ban quản lý điều hành) của tổ chức kinh doanh chứng khoán chịu trách nhiệm về việc lập và trình bày báo cáo tỷ lệ an toàn tài chính theo quy định của Thông tư này.
Đối tượng công bố thông tin trên thị trường chứng khoán bao gồm những ai?
Căn cứ tại khoản 1 Điều 2 Thông tư 96/2020/TT-BTC quy định về đối tượng áp dụng như sau:
Điều 2. Đối tượng áp dụng
1. Các đối tượng công bố thông tin bao gồm:
a) Công ty đại chúng;
b) Tổ chức phát hành trái phiếu doanh nghiệp ra công chúng;
c) Tổ chức phát hành thực hiện chào bán cổ phiếu lần đầu ra công chúng;
d) Tổ chức niêm yết trái phiếu doanh nghiệp;
đ) Công ty chứng khoán, công ty quản lý quỹ đầu tư chứng khoán; chi nhánh công ty chứng khoán nước ngoài tại Việt Nam và chi nhánh công ty quản lý quỹ nước ngoài tại Việt Nam (sau đây gọi là chi nhánh công ty chứng khoán và công ty quản lý quỹ nước ngoài tại Việt Nam); văn phòng đại diện công ty chứng khoán và công ty quản lý quỹ nước ngoài tại Việt Nam; quỹ đại chúng, công ty đầu tư chứng khoán đại chúng;
e) Sở giao dịch chứng khoán Việt Nam và công ty con (sau đây gọi là Sở giao dịch chứng khoán), Tổng công ty lưu ký và bù trừ chứng khoán Việt Nam;
g) Nhà đầu tư thuộc đối tượng công bố thông tin theo quy định pháp luật.
2. Cơ quan, tổ chức, cá nhân khác có liên quan đến hoạt động công bố thông tin trên thị trường chứng khoán.
Như vậy các đối tượng công bố thông tin trên thị trường chứng khoán bao gồm:
- Công ty đại chúng;
- Tổ chức phát hành trái phiếu doanh nghiệp ra công chúng;
- Tổ chức phát hành thực hiện chào bán cổ phiếu lần đầu ra công chúng;
- Tổ chức niêm yết trái phiếu doanh nghiệp;
- Công ty chứng khoán, công ty quản lý quỹ đầu tư chứng khoán; chi nhánh công ty chứng khoán nước ngoài tại Việt Nam và chi nhánh công ty quản lý quỹ nước ngoài tại Việt Nam (sau đây gọi là chi nhánh công ty chứng khoán và công ty quản lý quỹ nước ngoài tại Việt Nam); văn phòng đại diện công ty chứng khoán và công ty quản lý quỹ nước ngoài tại Việt Nam; quỹ đại chúng, công ty đầu tư chứng khoán đại chúng;
- Sở giao dịch chứng khoán Việt Nam và công ty con (sau đây gọi là Sở giao dịch chứng khoán), Tổng công ty lưu ký và bù trừ chứng khoán Việt Nam;
- Nhà đầu tư thuộc đối tượng công bố thông tin theo quy định pháp luật.
*Bài viết Thông tư 125 2026 TT BTC sửa đổi quy định về giá dịch vụ và đặc điểm kinh tế - kỹ thuật trong lĩnh vực chứng khoán gồm những nội dung nào?
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];