Tải Mẫu C2-05a Mẫu Giấy nộp trả kinh phí mới nhất theo Thông tư 19?
Mẫu Giấy nộp trả kinh phí mới nhất được quy định tại Mẫu C2-05a ban hành kèm theo Thông tư 19/2020/TT-BTC.
Lưu ý: Mẫu C2-05a Mẫu Giấy nộp trả kinh phí mới nhất theo Thông tư 19/2020/TT-BTC áp dụng cho chế độ kế toán ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước (KBNN).
Dưới đây là Mẫu C2-05a Mẫu Giấy nộp trả kinh phí mới nhất theo Thông tư 19:
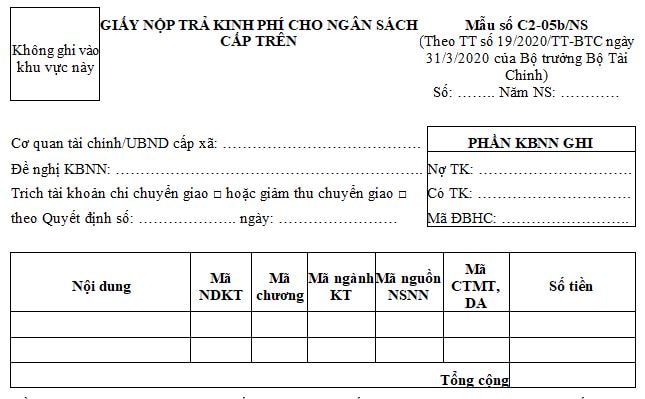
Tải Mẫu C2-05a Mẫu Giấy nộp trả kinh phí mới nhất theo Thông tư 19:
Tải Mẫu C2-05a Mẫu Giấy nộp trả kinh phí mới nhất theo Thông tư 19? (Hình từ Internet)
Đối tượng của kế toán ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc nhà nước gồm gì?
Theo Điều 4 Thông tư 77/2017/TT-BTC quy định như sau:
Điều 4. Đối tượng của kế toán ngân sách nhà nước và hoạt động nghiệp vụ KBNN
1. Tiền và các khoản tương đương tiền;
2. Các khoản thu, chi NSNN theo các cấp ngân sách, các khoản thu, chi các quỹ tài chính khác của Nhà nước;
3. Các khoản vay và tình hình trả nợ vay của NSNN;
4. Các khoản thanh toán trong và ngoài hệ thống KBNN;
5. Tiền gửi của các đơn vị, tổ chức, cá nhân tại KBNN;
6. Các khoản kết dư NSNN các cấp;
7. Dự toán và tình hình phân bổ dự toán kinh phí các cấp;
8. Các khoản đầu tư tài chính ngắn hạn và dài hạn;
9. Các loại tài sản của Nhà nước được quản lý tại KBNN.
Theo đó, đối tượng của kế toán ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc nhà nước như sau:
(1) Tiền và các khoản tương đương tiền;
(2) Các khoản thu, chi NSNN theo các cấp ngân sách, các khoản thu, chi các quỹ tài chính khác của Nhà nước;
(3) Các khoản vay và tình hình trả nợ vay của NSNN;
(4) Các khoản thanh toán trong và ngoài hệ thống KBNN;
(5) Tiền gửi của các đơn vị, tổ chức, cá nhân tại KBNN;
(6) Các khoản kết dư NSNN các cấp;
(7) Dự toán và tình hình phân bổ dự toán kinh phí các cấp;
(8) Các khoản đầu tư tài chính ngắn hạn và dài hạn;
(9) Các loại tài sản của Nhà nước được quản lý tại KBNN.
Đơn vị tính trong kế toán Ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước được quy định như thế nào?
Theo Điều 9 Thông tư 77/2017/TT-BTC quy định đơn vị tính trong kế toán Ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước như sau:
- Đơn vị tiền tệ sử dụng trong kế toán là đồng Việt Nam (ký hiệu quốc gia là “đ”, ký hiệu quốc tế là “VND”). Kế toán ngoại tệ phải ghi theo nguyên tệ và quy đổi ra đồng Việt Nam theo tỷ giá hạch toán ngoại tệ do Bộ Tài chính quy định tại thời điểm hạch toán.
Trong trường hợp cụ thể, nếu có quy định tỷ giá khác của cơ quan Nhà nước có thẩm quyền, thì kế toán thực hiện theo quy định đó.
- Đơn vị hiện vật dùng trong kế toán là đơn vị đo pháp định của Nhà nước (tấn, tạ, yến, kilogam, mét vuông, mét khối và các đơn vị đo lường khác theo quy định của pháp luật về đo lường).
Đối với các hiện vật có giá trị nhưng không tính được thành tiền thì giá trị ghi sổ được tính theo giá quy ước là 01 VND cho 01 đơn vị hiện vật làm đơn vị tính.
Trường hợp cần thiết được sử dụng thêm các đơn vị đo lường khác phù hợp với các quy định cụ thể trong công tác quản lý.
- Khi lập báo cáo tài chính hoặc công khai báo cáo tài chính sử dụng đơn vị tiền tệ rút gọn, đơn vị kế toán được làm tròn số bằng cách:
+ Đối với đồng Việt Nam: Chữ số sau chữ số hàng đơn vị tiền tệ rút gọn nếu bằng năm (5) trở lên thì được tăng thêm một (1) đơn vị; nếu nhỏ hơn năm (5) thì không tính.
+ Đối với ngoại tệ: Chữ số thập phân phần nghìn (chữ số thứ 3 sau dấu phẩy thập phân), nếu bằng năm (5) trở lên thì được tăng thêm một phần trăm (1%) đơn vị; nếu nhỏ hơn năm (5) thì không tính.
- Trường hợp quy đổi tỷ giá ngoại tệ, đối với số tiền bằng Đồng Việt Nam đã được quy đổi, phương pháp làm tròn số cũng được thực hiện theo quy định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];