Tải Mẫu 04/QTDA Thông tư 91 Chi tiết chi phí đầu tư đề nghị quyết toán là mẫu nào?
Từ ngày 26/9/2025, Mẫu số 04/QTDA ban hành kèm theo Thông tư 91/2025/TT-BTC là Mẫu Chi tiết chi phí đầu tư đề nghị quyết toán.
Dưới đây là Mẫu 04 QTDA Thông tư 91:
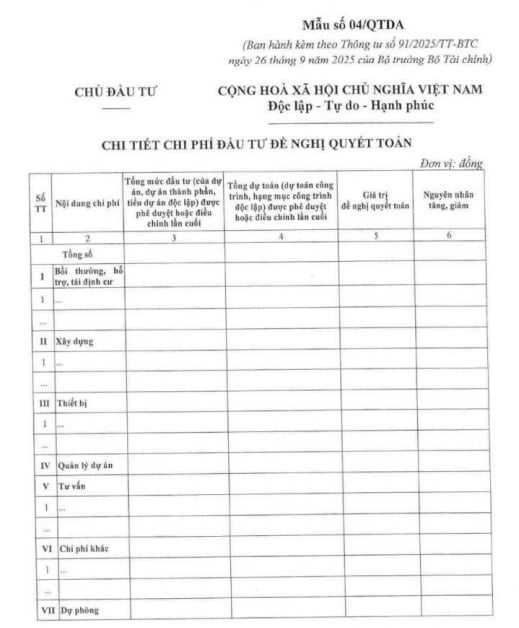
Tải Mẫu 04 QTDA Thông tư 91:
Xem thêm:
Tải Mẫu 04/QTDA Thông tư 91 Chi tiết chi phí đầu tư đề nghị quyết toán là mẫu nào? (Hình từ Internet)
Việc quyết toán theo niên độ phải tuân theo nguyên tắc nào?
Căn cứ theo Điều 25 Nghị định 254/2025/NĐ-CP, việc quyết toán theo niên độ phải tuân theo 05 nguyên tắc sau:
- Đối với vốn ngân sách nhà nước, các cơ quan, đơn vị, tổ chức có liên quan đến việc giải ngân vốn đầu tư công nguồn ngân sách nhà nước (bao gồm cả nhiệm vụ, dự án đầu tư công do bộ, cơ quan trung ương quản lý được bố trí vốn từ ngân sách địa phương) lập báo cáo quyết toán theo niên độ khi kết thúc năm ngân sách.
- Đối với vốn đầu tư công từ nguồn thu hợp pháp của các cơ quan nhà nước, đơn vị sự nghiệp công lập dành để đầu tư, các cơ quan, đơn vị, tổ chức có liên quan đến việc giải ngân nguồn vốn này báo cáo tình hình thực hiện, thanh toán theo quy định hiện hành của Bộ Tài chính.
- Số liệu tại báo cáo quyết toán theo niên độ phải được đối chiếu, xác nhận theo quy định tại Luật Ngân sách nhà nước 2025.
- Số liệu tại báo cáo quyết toán theo niên độ phải được phản ánh chi tiết theo từng cơ quan chủ quản, từng nguồn vốn, từng ngành, lĩnh vực, từng chương trình, nhiệm vụ, dự án (chi tiết vốn trong nước và vốn nước ngoài) theo đúng quyết định giao của cấp có thẩm quyền và số kế hoạch vốn chưa phân bổ chi tiết cho chương trình, nhiệm vụ, dự án.
- Việc lập, gửi, xét duyệt, chỉnh lý, tổng hợp báo cáo quyết toán theo nội dung, yêu cầu, thời hạn quy định tại Luật Ngân sách nhà nước 2025 và Nghị định 254/2025/NĐ-CP.
Nội dung vốn đầu tư công nguồn ngân sách nhà nước tại báo cáo quyết toán theo niên độ gồm các nội dung nào?
Căn cứ theo khoản 1 Điều 27 Nghị định 254/2025/NĐ-CP quy định như sau:
Điều 27. Nội dung báo cáo quyết toán theo niên độ
1. Vốn đầu tư công nguồn ngân sách nhà nước tại báo cáo quyết toán theo niên độ gồm:
a) Vốn đầu tư công nguồn ngân sách nhà nước được cấp có thẩm quyền giao kế hoạch năm quyết toán.
b) Vốn đầu tư công nguồn ngân sách nhà nước thuộc kế hoạch các năm trước được cơ quan có thẩm quyền cho phép kéo dài thời gian thực hiện và thanh toán sang năm quyết toán.
c) Vốn tạm ứng các năm trước chưa thu hồi.
2. Vốn thanh toán được quyết toán theo niên độ bao gồm:
a) Vốn kế hoạch thanh toán cho khối lượng hoàn thành của các dự án sử dụng vốn đầu tư công nguồn ngân sách nhà nước được giao kế hoạch năm quyết toán (kể cả thanh toán bằng hình thức ghi thu - ghi chi, thanh toán bằng ngoại tệ) từ ngày 01 tháng 01 năm quyết toán đến hết ngày 31 tháng 01 năm sau.
Trường hợp kế hoạch đầu tư công trong năm được giao có bố trí vốn kế hoạch để thu hồi số vốn kế hoạch đã được ứng trước dự toán ngân sách nhà nước cho dự án (theo kết quả giải ngân thực tế), số quyết toán là tổng số vốn thanh toán khối lượng hoàn thành đến hết thời hạn khóa sổ để lập báo cáo quyết toán theo niên độ đó, kể cả phần vốn thanh toán khối lượng hoàn thành của phần vốn kế hoạch ứng trước đã giải ngân trước đây chuyển sang.
b) Vốn kế hoạch thanh toán cho khối lượng hoàn thành của các dự án sử dụng vốn đầu tư công nguồn ngân sách nhà nước thuộc kế hoạch năm trước được phép kéo dài thời gian thực hiện và thanh toán sang năm quyết toán đã được thực hiện từ ngày 01 tháng 02 năm quyết toán đến hết ngày 31 tháng 12 năm đó.
c) Thanh toán khối lượng hoàn thành từ ngày 01 tháng 02 năm kế hoạch đến hết ngày 31 tháng 01 năm sau các khoản đã tạm ứng theo chế độ chưa thu hồi từ các năm trước chuyển sang năm quyết toán.
d) Vốn nước ngoài đưa vào báo cáo quyết toán theo niên độ gồm: số vốn đã được ghi thu - ghi chi cho phần khối lượng hoàn thành (việc ghi thu - ghi chi theo quy định của Chính phủ về quản lý và sử dụng vốn hỗ trợ phát triển chính thức (ODA) và vốn vay ưu đãi của nhà tài trợ nước ngoài) và số vốn đã thanh toán cho phần khối lượng hoàn thành (đối với vốn nước ngoài được giải ngân theo cơ chế tài chính trong nước).
3. Vốn tạm ứng theo chế độ chưa thu hồi không đưa vào quyết toán. Hết thời hạn chỉnh lý quyết toán, số dư tạm ứng theo chế độ chưa thu hồi còn lại (sau khi trừ đi số nộp điều chỉnh giảm trong năm quyết toán (nếu có) của phần vốn tạm ứng theo chế độ chưa thu hồi từ các năm trước) được chuyển sang năm sau để quản lý, thu hồi tạm ứng và quyết toán phần thanh toán khối lượng hoàn thành. Cơ quan tài chính không phải làm thủ tục xét chuyển.
[...]
Như vậy, nội dung vốn đầu tư công nguồn ngân sách nhà nước tại báo cáo quyết toán theo niên độ gồm có:
- Vốn đầu tư công nguồn ngân sách nhà nước được cấp có thẩm quyền giao kế hoạch năm quyết toán.
- Vốn đầu tư công nguồn ngân sách nhà nước thuộc kế hoạch các năm trước được cơ quan có thẩm quyền cho phép kéo dài thời gian thực hiện và thanh toán sang năm quyết toán.
- Vốn tạm ứng các năm trước chưa thu hồi.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];